AI для финансиста
Нейросеть-репетитор для бухгалтера: 7 концепций учёта, которые разбираются за один вечер (12 готовых промптов)

Разобраться в бухгалтерском учёте мешает не сложность, а способ подачи. Я эксперт по нейросетям и продюсер онлайн-школы «Финансовый директор | Мастер CFO», с нейросетями в работе финансиста я работаю с февраля 2023 года, и через наши разборы проходят главбухи с двадцатилетним стажем, которые уверенно ведут участок, но не могут объяснить своими словами, почему прибыль есть, а денег нет. Это не пробел в квалификации. Это непройденная концепция.
Короткий ответ на главный вопрос статьи: семь концепций учёта действительно разбираются с нейросетью за один вечер каждая, если вести занятие правильно. Просите провести вас по теме как преподаватель: объясни на бытовом примере, потом на языке счетов, потом дай задачу и разбери мою ошибку. На одну концепцию уходит 40-60 минут до первого понимания и ещё два-три подхода по 15 минут на закрепление. Живой репетитор тратит на то же самое 6-8 занятий по два академических часа.
Что успевает произойти за первые пять минут, если вы включили модель и написали первый запрос. Модель разбирает одну конкретную застрявшую мысль: почему прибыль есть, а денег нет, откуда берётся равенство актива и пассива, чем резерв отличается от подгонки. Раньше такой ответ требовал записи на консультацию и недели ожидания. Дальше начинается работа: сорок минут на разбор с задачей, два-три подхода по пятнадцать минут на закрепление. Итого вечер на концепцию, и он начинается с этих пяти минут.
Ниже семь концепций с готовыми промптами, сравнительная таблица моделей, три кейса с часами и чек-лист самопроверки. Все цифры по кейсам это оценки самих участников разборов, и я помечаю их прямо в тексте. Актуальные версии моделей и цены подписок мы обновляем в реестре фактов школы, а не в теле статьи: так разбор не устаревает через месяц после публикации.
Если вы только начинаете работать с моделями, сначала посмотрите большой разбор ChatGPT для финансиста и бухгалтера: там база по постановке задач и безопасности данных, на которую опирается всё, что ниже. А если вопрос стоит «какую модель взять под учёбу», смотрите карту AI-инструментов для финансиста.
Семь концепций в одном абзаце каждая
Дальше каждая концепция разбирается подробно, с промптом и примером. Если вам нужно быстро понять, о чём вообще речь, вот краткие определения по состоянию на сентябрь 2026 года.
Двойная запись это способ отразить каждую операцию одновременно по дебету одного счёта и кредиту другого, при котором итог по активу всегда равен итогу по пассиву.
Метод начисления признаёт доходы и расходы в момент совершения операции, а не в момент движения денег. Кассовый метод привязывает признание к факту оплаты.
Принцип соответствия доходов и расходов требует, чтобы расход попал в тот же период, что и доход, ради которого он понесён.
Существенность это порог, ниже которого ошибка или упрощение не влияют на решения читателя отчётности. Профессиональное суждение это право бухгалтера установить этот порог самостоятельно, исходя из масштаба компании и характера показателя.
Непрерывность деятельности это допущение о том, что компания продолжит работу в обозримом будущем и не собирается ликвидироваться. Из него вытекает оценка практически всех статей баланса.
Закрытие периода это последовательность операций, после которой временные счета обнуляются, а финансовый результат переносится в капитал. Обороты показывают движение за период, сальдо показывает остаток на конец.
Резерв это расчётная величина, отражающая ожидаемые будущие потери или обязательства в текущем периоде. Оценочное значение это сумма, которую нельзя измерить точно и приходится оценивать: срок службы, процент погашения дебиторки, объём гарантийных обязательств.
Семь определений вы прочитали за минуту, и это ровно та скорость, с которой работает модель. Проблема в том, что определение не равно пониманию. Человек, который выучил формулировку метода начисления, всё равно спотыкается на вопросе собственника «почему прибыль есть, а денег нет». Поэтому дальше каждую концепцию мы разбираем не как определение, а как занятие.
Почему бухгалтеру снова понадобился репетитор
Главбух с опытом редко признаётся, что не понимает методологию. Причина не в гордости, а в том, что спросить не у кого. Коллеги заняты, методист в компании один, а курс повышения квалификации рассчитан на тех, кто приходит с нуля, и первые четыре часа уходят на расшифровку того, что вы уже знаете.
Второй фактор это цена ошибки в объяснении. Спросить у нейросети не стыдно, потому что разговор происходит без свидетелей. Именно поэтому у нас на разборах люди признаются в непонятых темах чаще, чем где-либо: сначала они проговаривают вопрос модели, получают ответ, а потом приходят с уже сформулированной проблемой.
Самая частая ситуация на 40 разборах за год выглядит так. Бухгалтер уверенно ведёт участок, знает проводки наизусть, но когда меняется учётная политика или компания переходит с упрощённой системы на общую, привычные связки перестают работать. И тут выясняется, что проводки запоминались, а принцип, из которого они выводятся, не был понят. Запомненное не переносится на новую ситуацию, а понятое переносится всегда.
Третий фактор это доступность. Нейросеть открывается в момент, когда вопрос возник, а не в четверг в 19:00 по расписанию. Мысль «а почему вообще так» живёт три минуты, и если ответ не находится в эти три минуты, она уходит. Модель ловит её именно в этот момент.
И последнее. Учебник написан для всех сразу, а вопрос всегда конкретный. У одного не сходится закрытие месяца, у другого не получается объяснить собственнику кассовый разрыв, у третьего резерв кажется подгонкой цифр. Модель работает с вашей формулировкой, а не с усреднённой программой.
Что такое нейросеть-репетитор и чем она отличается от чата
Нейросеть-репетитор это режим работы с обычной моделью. Вы задаёте ей роль преподавателя, сообщаете свой уровень и просите вести занятие по шагам. Разница с обычным чатом принципиальная: вместо вопроса «что такое двойная запись» вы просите провести вас по теме так, как это сделал бы преподаватель, который видит ваш уровень.
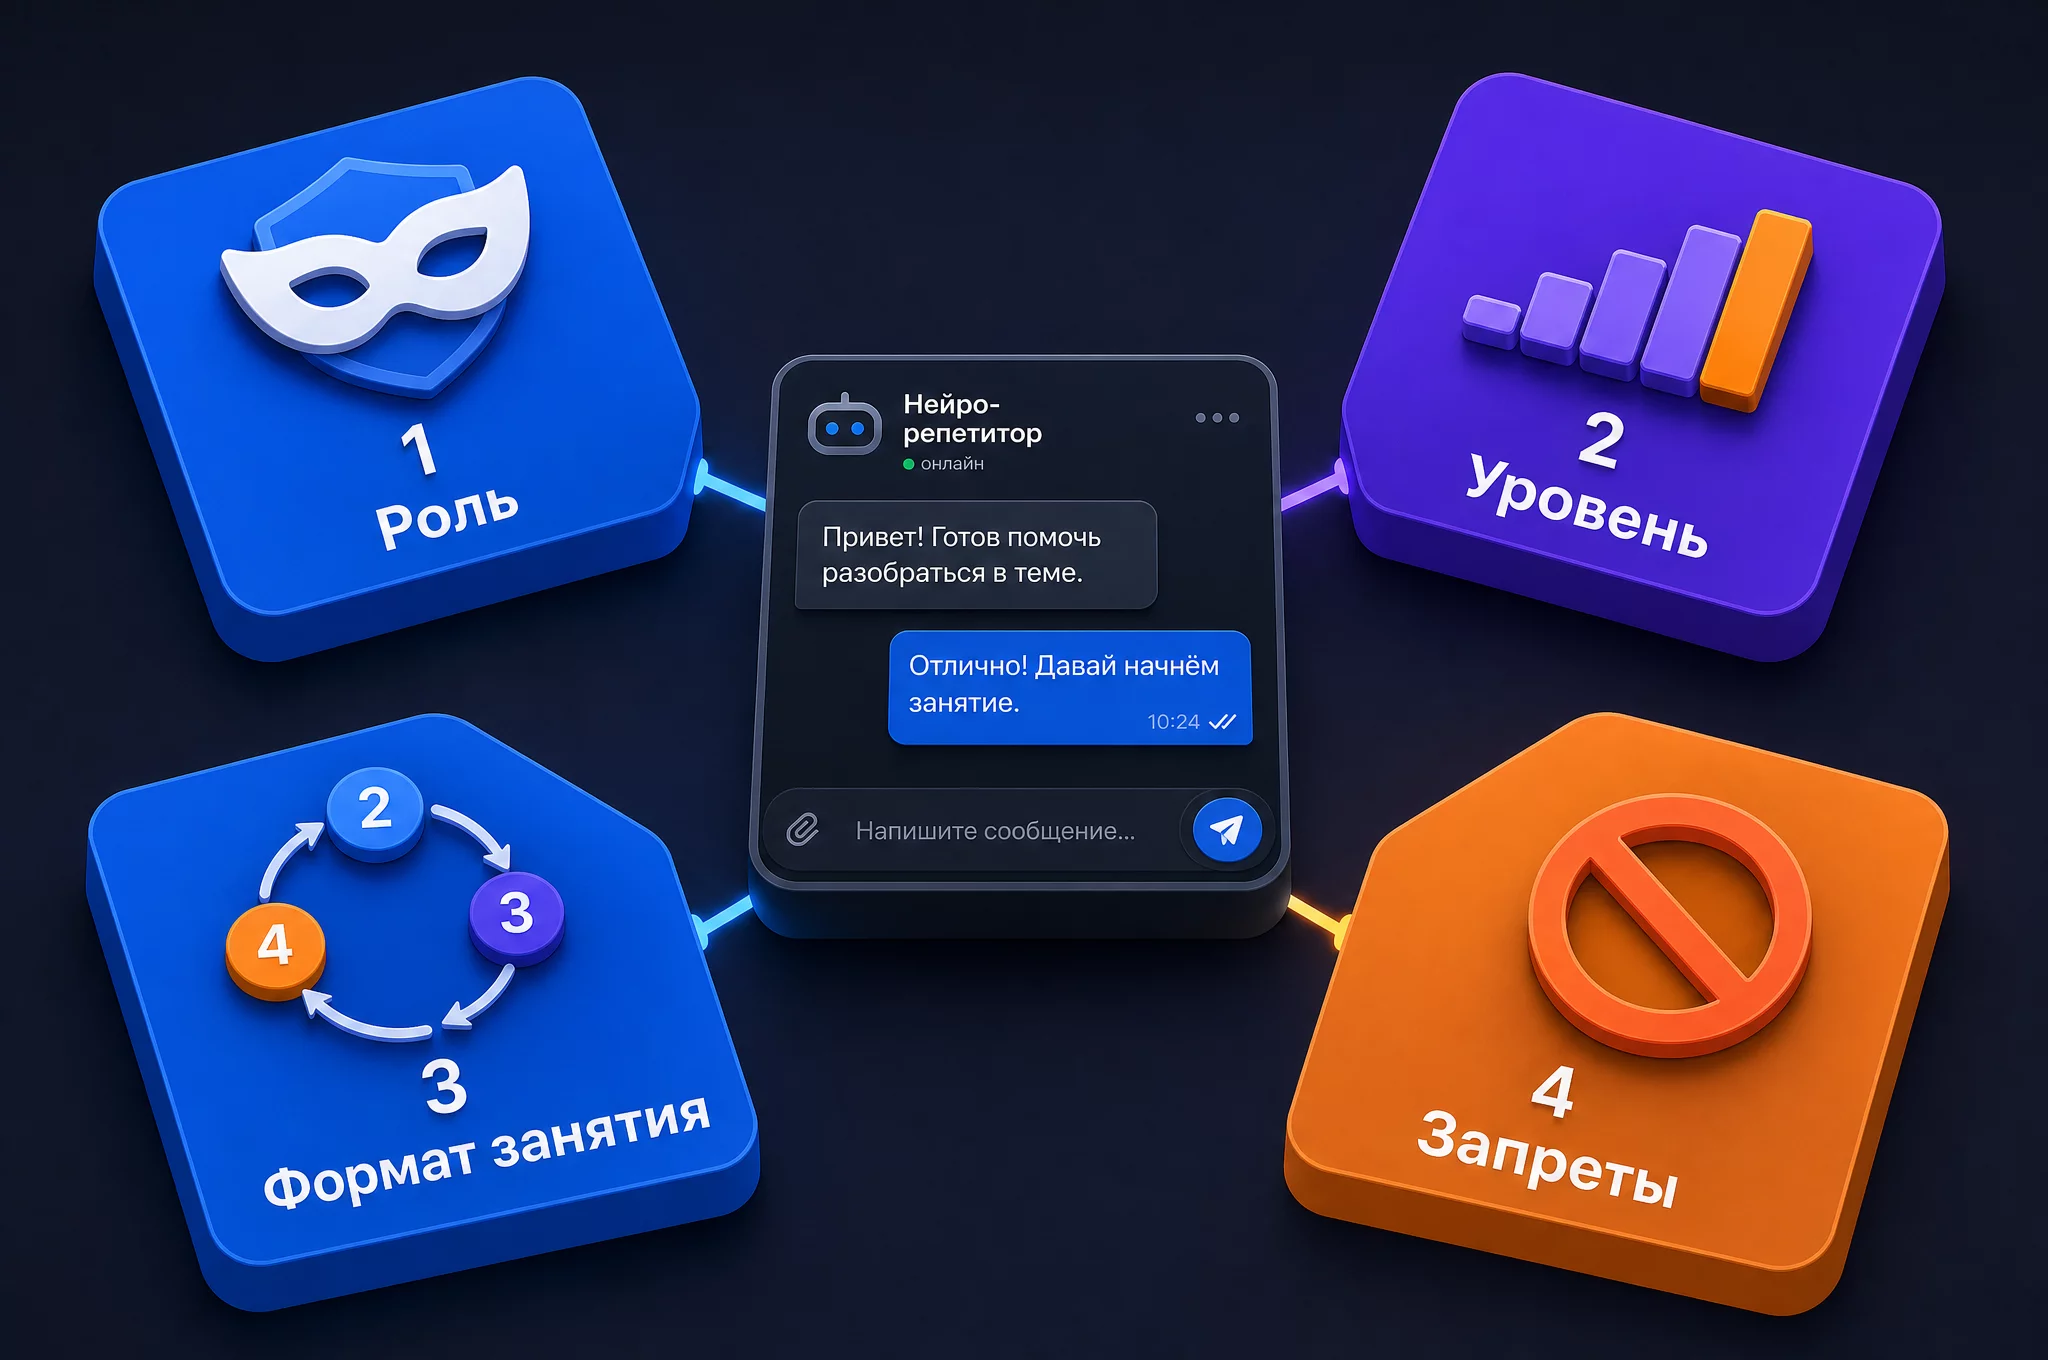
Устройство режима опирается на четыре части, и все четыре нужно задать в первом сообщении.
- Роль. Кто отвечает: методист, преподаватель, аудитор, наставник. От роли зависит словарь и глубина.
- Ваш уровень. Что вы уже знаете и где именно плаваете. Без этого модель начнёт с азов, и вы потеряете двадцать минут.
- Формат занятия. Объяснение, пример, задача, проверка, разбор ошибки. Именно эта последовательность превращает переписку в обучение.
- Запреты. Не использовать термины без расшифровки, не хвалить вас, не давать ответ задачи раньше, чем вы напишете свой.
Именно четвёртый пункт чаще всего пропускают, и именно он делает основную работу. Модель по умолчанию склонна соглашаться и подбадривать. Если не запретить это прямо, вы получите приятный разговор и никакого навыка.
Одна оговорка про доступ, без которой разговор про выбор модели неполный. Часть зарубежных сервисов открывается из России не всегда, и это ограничение самих сервисов, которое я в статье обойти не могу. DeepSeek V3.2 работает с российских адресов напрямую, и на нём можно пройти все семь концепций из этой статьи. Смысл в том, что для учебной задачи выбор между сервисами вторичен: важнее сама постановка занятия, а ей можно заниматься в том окне, которое у вас открывается.
Отдельно скажу про то, чего в режиме репетитора быть не должно. Не надо грузить в модель учётную политику своей компании и просить объяснить её на реальных оборотах. Обучение строится на выдуманных примерах, а реальные данные пригодятся позже, когда вы будете разбирать конкретную рабочую ситуацию, и тогда их нужно обезличить. Подробно механика описана в разборе про обезличивание данных перед отправкой в модель.
Формат занятия лучше держать одинаковым от концепции к концепции. Одинаковая последовательность снимает лишнюю нагрузку: вы не думаете о том, как учиться, а думаете о теме. Ниже я даю промпты в этой последовательности, и вы можете просто менять в них название концепции.
Концепция 1. Двойная запись: откуда берётся равенство актива и пассива
Двойная запись это способ отразить каждую операцию дважды: по дебету одного счёта и по кредиту другого, так что итог по активу всегда равен итогу по пассиву. За формальным требованием стоит простая мысль: любое изменение в имуществе имеет источник. Пришло оборудование, значит вырос либо долг поставщику, либо уменьшились деньги, либо увеличился вклад собственника.
Новичку двойная запись кажется бюрократией, пока не становится понятно, что это единственный способ поймать ошибку без пересчёта всего. Если равенство сломалось, значит где-то потерялась одна сторона операции. Ни один другой контроль так дешёво не работает.
Ошибка при изучении этой концепции одна и та же у всех. Человек запоминает, что «актив это дебет, пассив это кредит», и потом спотыкается на счетах, которые ведут себя иначе. Счета расчётов, займы, добавочный капитал не укладываются в заученную схему, потому что схема выведена из практики, а не из принципа. Начинать надо с вопроса «чей это ресурс и откуда он пришёл», а не с таблицы.
Вот промпт, с которого я советую начинать.
Промпт 1. Двойная запись: занятие с нуля.
Ты преподаватель бухгалтерского учёта. Я бухгалтер с опытом работы в первичке, но хочу разобраться в методологии с нуля, без заучивания.

Проведи со мной занятие по двойной записи в пять шагов:
1. Объясни смысл на бытовом примере без профессиональных терминов. Если используешь термин, сразу расшифровывай его одной фразой.
2. Покажи тот же смысл на выдуманной торговой компании: придумай три операции и распиши по ним дебет и кредит с суммами.
3. Задай мне одну задачу по этой же компании, но с новой операцией. Не давай ответ, жди мой вариант.
4. Когда я отвечу, разбери мою ошибку: где именно сломалась логика, а не только правильный ответ.
5. Назови три ситуации, где двойная запись не спасает от ошибки.

Не хвали меня. Не подсказывай ответ до того, как я напишу свой вариант. Пиши короткими абзацами.
Обратите внимание на пятый шаг. Именно он превращает занятие в понимание: вы сразу видите границы инструмента и перестаёте ждать от него чудес.
Концепция 2. Метод начисления и кассовый метод: почему прибыль не равна деньгам
Метод начисления признаёт доход и расход в момент, когда операция произошла, а не когда по ней прошли деньги. Кассовый метод привязывает признание к факту оплаты. Из этой разницы вырастает главное недоумение собственника: в отчёте прибыль, а на счёте пусто.
Разбирать эту концепцию лучше всего на одной и той же компании, прогнанной через оба метода. Тогда разница видна не как определение, а как два разных числа в одном и том же месяце, и это запоминается сразу.
Промпт для этой темы требует явного сравнения.
Промпт 2. Метод начисления против кассового на одном примере.
Ты преподаватель бухгалтерского учёта, объясняешь практикующему бухгалтеру.

Задача: на одном сквозном примере показать разницу между методом начисления и кассовым методом.

1. Придумай выдуманную производственную компанию: три сделки за один месяц: отгрузка с отсрочкой, предоплата от клиента за следующий месяц и оплата поставщику за материалы, полученные в прошлом месяце.
2. Составь таблицу: операция, что происходит по методу начисления, что происходит по кассовому методу, как это отражается в отчёте о финансовых результатах.
3. Посчитай прибыль двумя способами и назови разницу в рублях.
4. Объясни одной фразой, почему собственник видит прибыль, но не видит денег. Без термина «кассовый разрыв» на первых двух попытках.
5. Задай мне задачу: новая операция, определи доход или расход по каждому методу.
6. Разбери мой ответ и назови, где я перепутал момент признания.

Не хвали меня. Пиши короткими абзацами, таблицу оформляй markdown.
Отдельно проверьте на этом примере один момент. Модель может перепутать момент признания выручки по конкретному ФСБУ, и это нормально: она здесь объясняет логику, а не выдаёт норму. Точный порядок признания сверяйте по действующему стандарту. О том, как ловить такие неточности, я подробно писала в разборе про галлюцинации нейросетей на финансовых данных.
Концепция 3. Принцип соответствия доходов и расходов
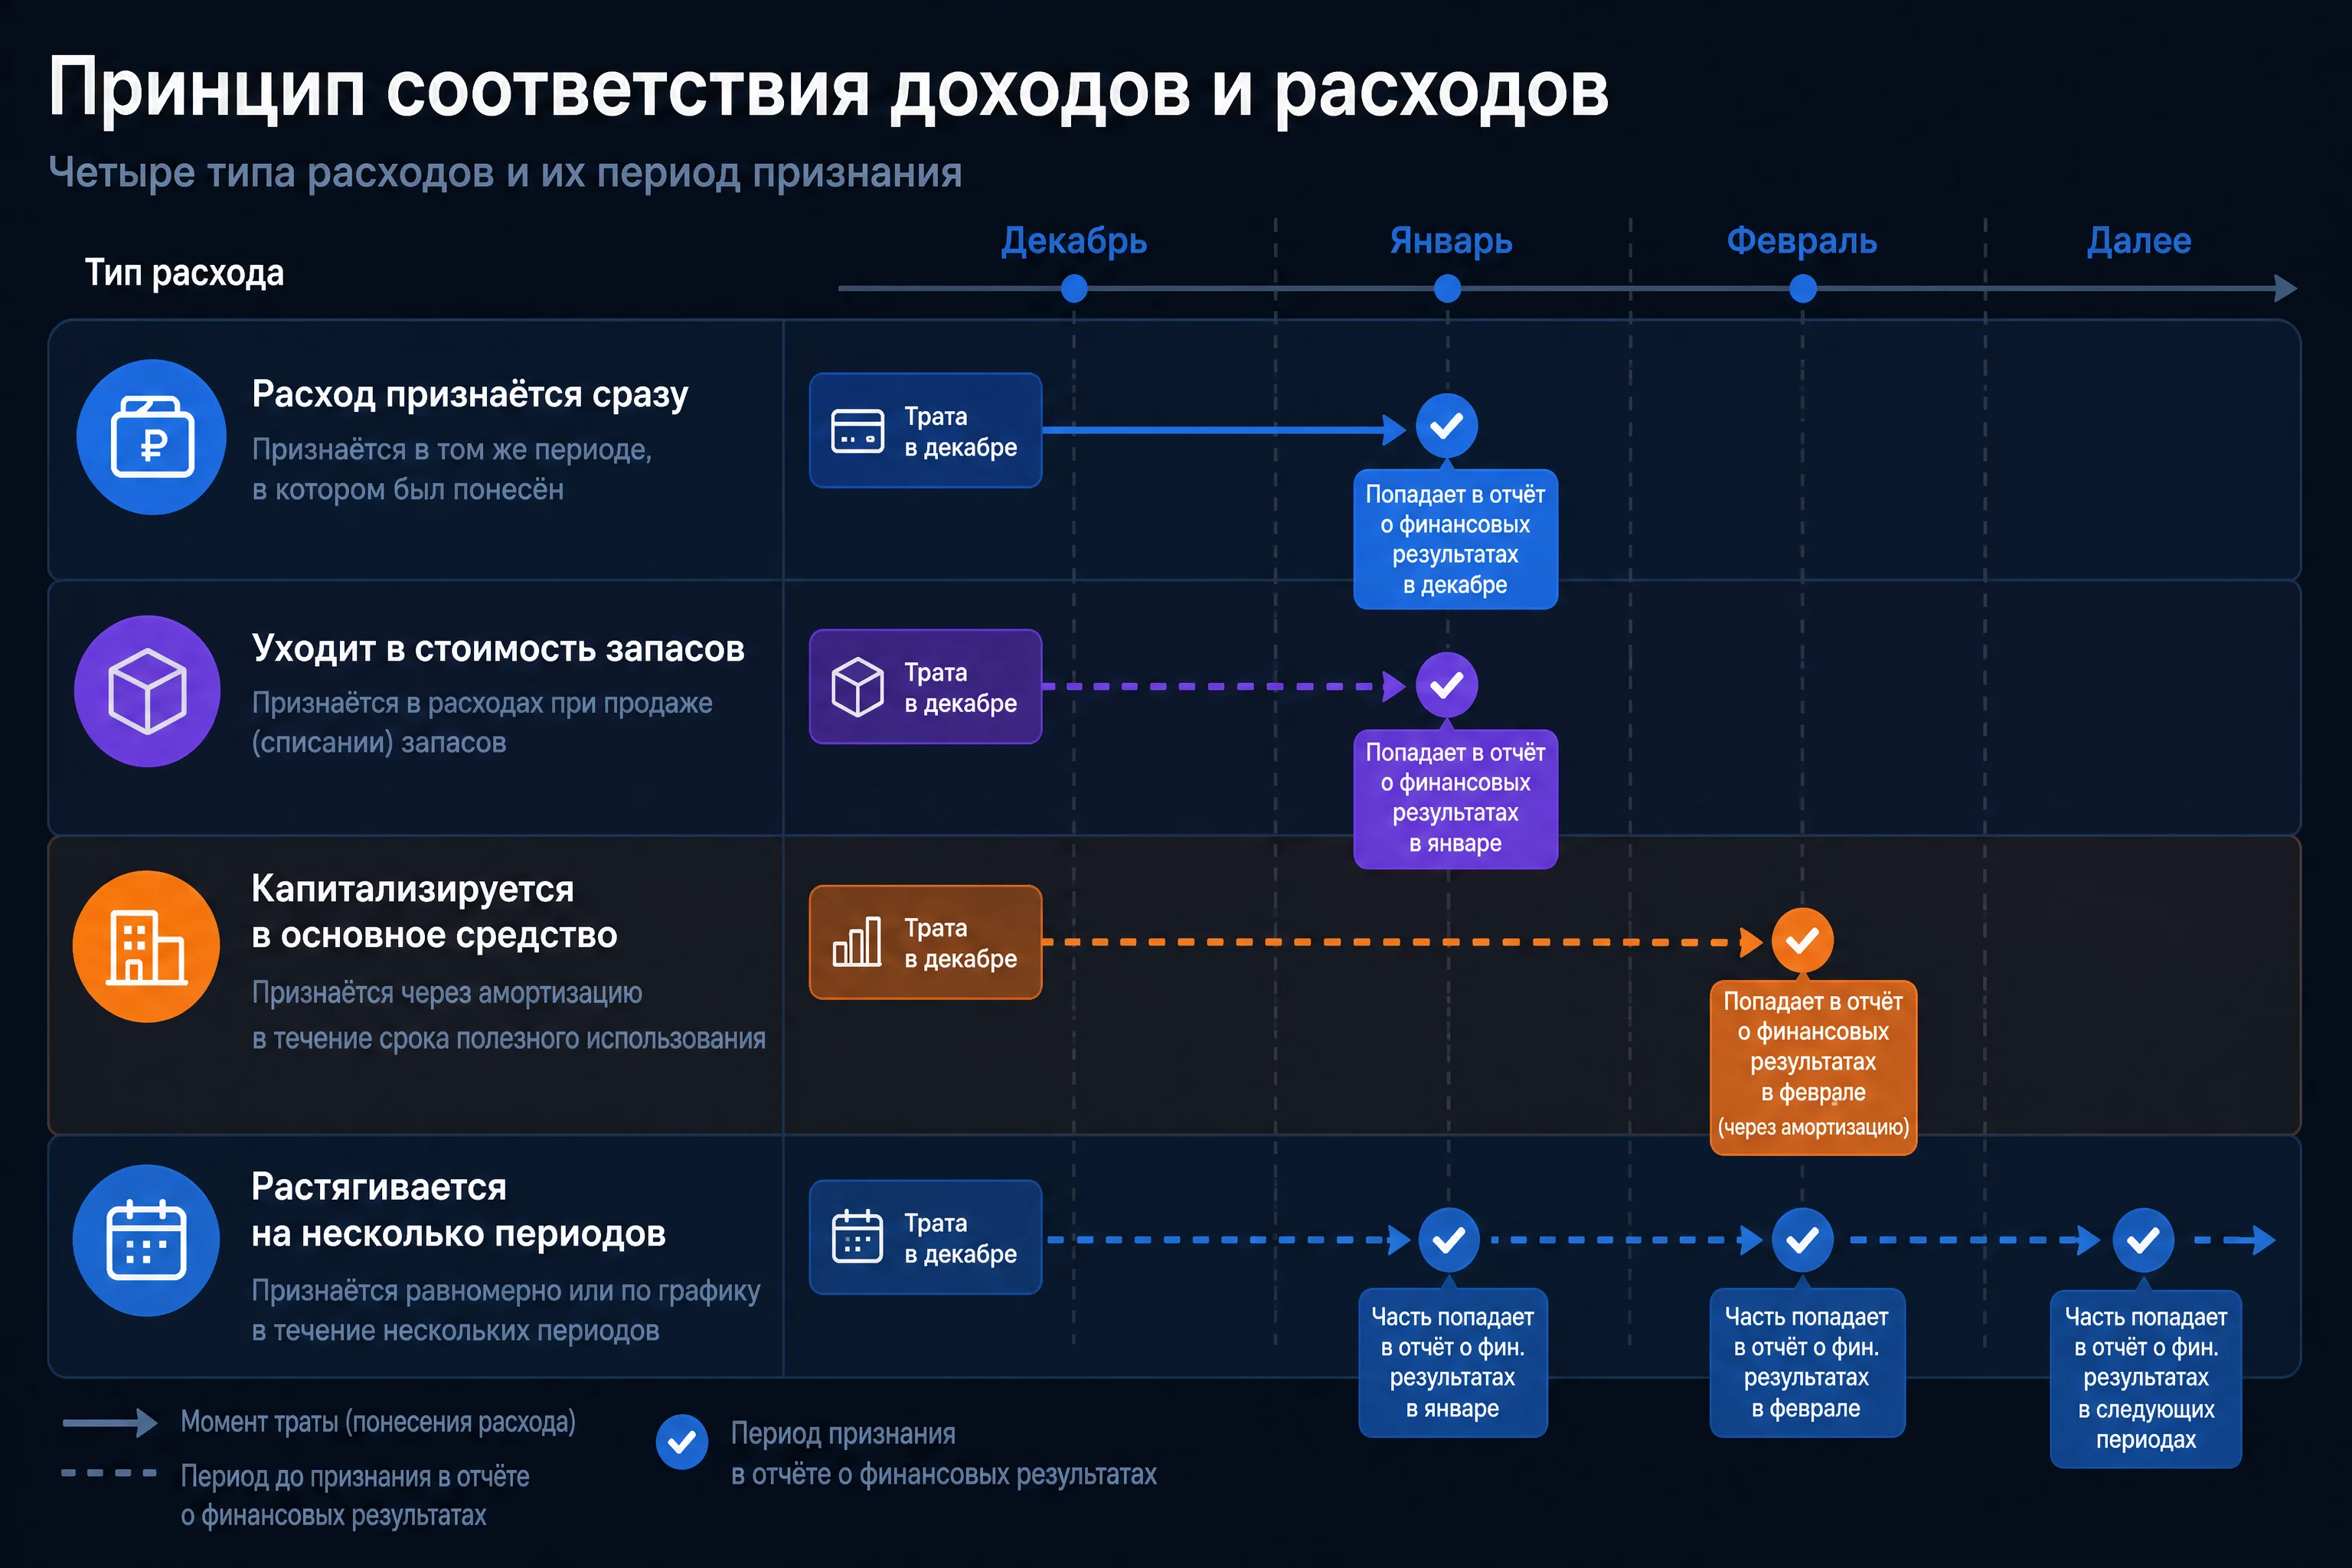
Принцип соответствия требует, чтобы расходы признавались в том же периоде, что и доходы, ради которых они понесены. Если вы купили материалы в декабре, а продали из них продукцию в феврале, расход не уходит в декабрь целиком. Он идёт вслед за выручкой.
Эта концепция отвечает на вопрос, который мучает почти всех при первом переходе на общую систему: почему нельзя просто списать всё, что потратил. Можно, если вам нужен отчёт для себя. Нельзя, если отчётность должна показывать результат периода, а не результат настроения.
Самый быстрый способ понять принцип это разобрать его на четырёх типах расходов с разной судьбой: те, что идут в момент признания; те, что относятся на запасы; те, что капитализируются в основные средства; и те, что растягиваются на периоды. Модель отлично строит такую классификацию на выдуманном примере.
Промпт 3. Принцип соответствия на четырёх типах расходов.
Ты методист по бухгалтерскому учёту. Я главбух, хочу разобрать принцип соответствия доходов и расходов на своей практике, но на выдуманных данных.

Возьми выдуманную компанию, которая шьёт спецодежду. Придумай четыре расхода:
- расход, который признаётся сразу;
- расход, который уходит в стоимость запасов;
- расход, который становится основным средством;
- расход, который растягивается на несколько периодов (страховка или аренда вперёд).

Для каждого расхода покажи:
1. В каком периоде он окажется в отчёте о финансовых результатах и почему.
2. Какие проводки возникают и на каких счетах остаётся остаток на конец месяца.
3. Что будет, если списать его сразу одной суммой. Насколько исказится прибыль первого и второго месяца.

В конце задай мне задачу на новый расход из этой же компании и разбери мой ответ. Не хвали меня, пиши коротко.
Ключевая фраза в этом промпте это «что будет, если списать сразу». Именно она показывает цену ошибки в рублях и делает принцип осязаемым. Без этого объяснение остаётся теоретическим и выветривается за неделю.
Концепция 4. Существенность и профессиональное суждение
Существенность это порог, ниже которого ошибка или упрощение не влияют на решения читателя отчётности. Профессиональное суждение это право и обязанность бухгалтера установить этот порог самому, опираясь на масштаб компании и характер показателя.
Это самая непонятая концепция из семи, и понятно почему. В учебнике она выглядит как разрешение округлять, а на практике она объясняет, почему в двух одинаковых по операциям компаниях учётная политика может быть разной и обе будут правы.
Разбирать её надо через числа. Абстрактное «ошибка несущественна» ничего не значит, а «300 000 рублей при выручке 900 млн рублей» значит всё. Промпт ниже заставляет модель привязать порог к масштабу.
Промпт 4. Существенность на трёх компаниях разного масштаба.
Ты аудитор с опытом проверок среднего бизнеса. Объясни мне концепцию существенности так, чтобы я применяла её на практике, а не пересказывала определение.

1. Придумай три выдуманные компании: микробизнес с выручкой 12 млн рублей, средний бизнес с выручкой 900 млн рублей и группа с выручкой 15 млрд рублей.
2. Для каждой предложи ориентир для уровня существенности и рассчитай его в рублях, объяснив, от какого показателя ты отталкивался: выручка, валюта баланса, прибыль до налога.
3. Покажи на одном примере, как одна и та же ошибка в 300 000 рублей оценивается в каждой из трёх компаний: где она несущественна, а где искажает отчётность.
4. Объясни, почему существенность это не только про сумму, но и про характер: приведи пример качественно существенной ошибки, которая мала по деньгам.
5. Задай мне три ситуации и попроси определить, существенна ли ошибка. Разбери мои ответы.

Не хвали меня. Если я отвечу формально, скажи об этом прямо.
Обратите внимание на пункт про качественную существенность. Ошибка на маленькую сумму, из-за которой меняется выполнение ковенанта по кредиту или размер дивидендов, существенна независимо от размера. Эта оговорка почти всегда выпадает при самостоятельном чтении и почти всегда всплывает в реальной работе.
Если интересно глубже. Мы разобрали четыре концепции из семи. Если хотите пройти весь набор в структурированном виде, с готовыми примерами и шаблоном карты концепций, заберите бесплатный разбор «7 концепций учёта на пальцах». Там тот же материал, что в статье, но собран в конспект, который можно распечатать и держать под рукой. Забрать бесплатный разбор.
Концепция 5. Непрерывность деятельности и допущения отчётности
Непрерывность деятельности это допущение о том, что компания продолжит работать в обозримом будущем и не собирается ликвидироваться. Из этого допущения вытекает всё остальное: основные средства стоят в балансе по стоимости приобретения, запасы оцениваются по себестоимости.
Пока допущение верно, оно незаметно. Как только появляются признаки обратного, меняется оценка практически всех статей, и это тот случай, когда одна концепция переписывает весь баланс.
Промпт 5. Непрерывность деятельности и её последствия для баланса.
Ты финансовый директор, объясняешь мне допущения, на которых стоит отчётность.

1. Перечисли четыре базовых допущения, из которых исходит составитель отчётности, и объясни каждое одной фразой на бытовом примере.
2. Разбери подробно только непрерывность деятельности: покажи, как это допущение влияет на оценку основных средств, запасов и дебиторской задолженности.
3. Придумай выдуманную компанию и опиши три признака, при которых допущение перестаёт быть верным: например, отрицательный собственный капитал, просроченные кредиты, потеря ключевого клиента.
4. Покажи, что меняется в балансе, если допущение нарушено: приведи две-три статьи и объясни направление переоценки.
5. Задай мне вопрос на понимание: я должна определить, сохраняется ли допущение в описанной тобой ситуации.

Не хвали меня и не давай ответ сразу. Пиши короткими абзацами.
На разборах эта концепция чаще всего открывает глаза на две вещи. Первая: отчётность это не фотография фактов, а набор допущений, о которых договорились. Вторая: если допущение перестаёт работать, менять надо не одну цифру, а логику оценки целиком.
Концепция 6. Обороты, сальдо и закрытие периода: почему не сходится на копейку
Закрытие периода это последовательность операций, после которой все временные счета обнуляются, а результат переносится на счёт прибылей и убытков и дальше в капитал. Обороты показывают движение за период, сальдо показывает остаток на конец, и путаница между ними это источник половины ошибок при сведении.
«Не сходится на копейку» почти никогда не означает арифметическую ошибку. Чаще всего это округление валютных сумм, разная дата признания в двух документах, неучтённая сторнированная проводка или ручная правка после выгрузки. Модель хорошо помогает не найти причину, а сузить круг поиска.
Промпт 6. Расхождение в закрытии периода: сузить круг поиска.
Ты главбух с опытом закрытия периода в производственной компании. Помоги мне разобраться с расхождением.

Ситуация: по итогам месяца оборотно-сальдовая ведомость не сходится. Расхождение небольшое по сумме, но не нулевое.

1. Перечисли в порядке убывания вероятности причины, из-за которых расхождение такого рода возникает чаще всего: не менее семи причин с кратким объяснением каждой.
2. Для каждой причины дай конкретную проверку в терминах отчёта: какой счёт смотреть, какие строки сравнивать между собой, на что обратить внимание в проводках.
3. Составь мне порядок проверки: с чего начинать, чтобы отсечь максимум причин за минимум шагов.
4. Объясни на примере, как выглядит неучтённое сторно в оборотах и почему его не видно в сальдо.
5. Задай мне три короткие задачи на определение причины расхождения по описанию ситуации.

Данные реальной компании я не загружаю. Разбираем методологию на общих примерах.
Про последнюю строку промпта скажу отдельно. Это не формальность: она снимает у модели соблазн просить у вас файлы и удерживает разговор на уровне метода. Для учебной задачи этого достаточно, а рабочую сверку лучше делать в отдельном защищённом контуре. Подход к такой сверке я описывала в материале про сведение регистров и первички.
Концепция 7. Резервы и оценочные значения: почему это не подгонка цифр
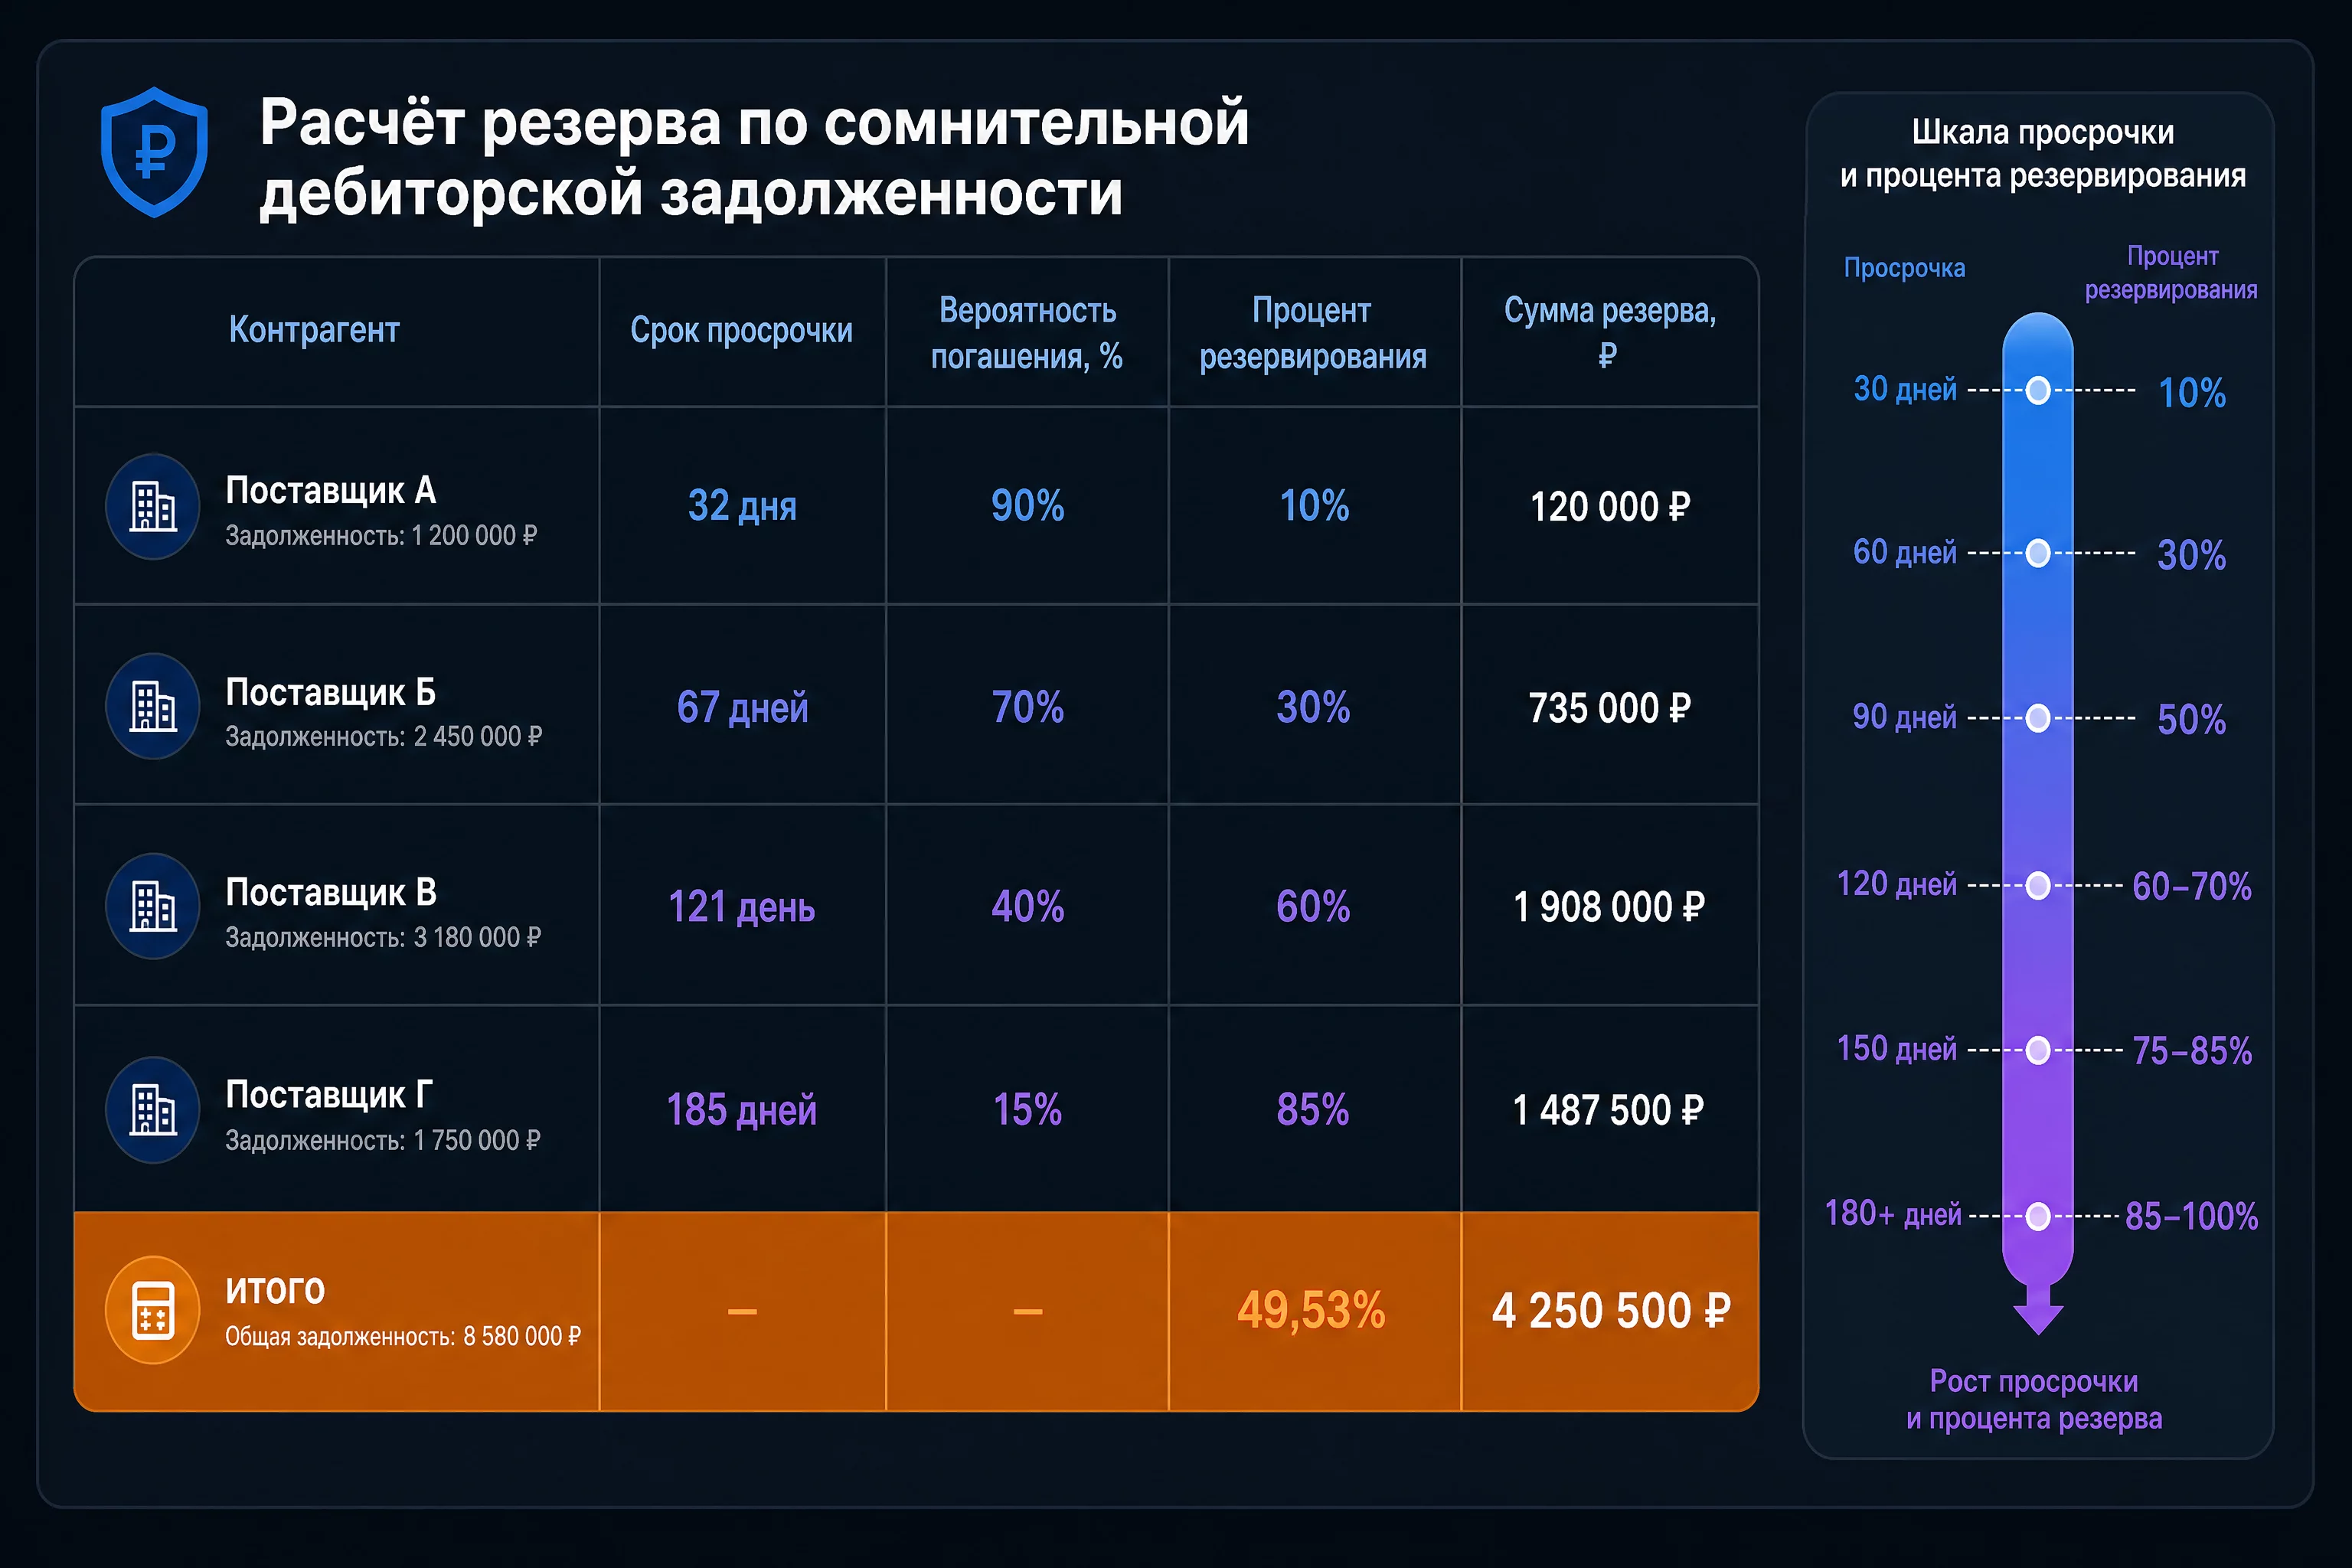
Резерв это расчётная величина, которая отражает ожидаемые будущие потери или обязательства в текущем периоде. Оценочное значение это сумма, которую нельзя измерить точно и приходится оценивать: срок полезного использования, процент погашения дебиторки, величина гарантийных обязательств.
Бухгалтеры не любят эту тему по одной причине: кажется, что резерв это способ нарисовать нужный результат. На самом деле правило обратное. Резерв обязателен, когда вероятность потери высока, и он защищает отчётность от завышенной прибыли.
Промпт 7. Резерв по дебиторке и признаки формальной оценки.
Ты аудитор, объясняешь оценочные значения и резервы практикующему бухгалтеру.

1. Разведи два понятия одной фразой каждое: резерв и оценочное значение. Объясни, почему их часто путают.
2. Придумай выдуманную компанию и покажи расчёт резерва по сомнительной дебиторской задолженности: дай таблицу из четырёх контрагентов с разной просрочкой и разной вероятностью погашения, посчитай резерв по каждому и итог.
3. Покажи, как изменится прибыль компании до создания резерва и после. Назови сумму в рублях.
4. Объясни, что произойдёт, если резерв не создать и через полгода долг спишется: опиши эффект на два периода вперёд.
5. Дай мне задачу: новая таблица из трёх контрагентов, я считаю резерв, ты проверяешь.
6. Отдельно перечисли признаки того, что оценка сделана формально ради нужного результата.

Не хвали меня. Если мой ответ выглядит как подгонка под результат, скажи прямо.
Шестой пункт этого промпта стоит проговорить вслух на работе. Когда главбух умеет объяснить, чем обоснован процент резерва, разговор с аудитором и с налоговой идёт совсем иначе. И это ровно та ситуация, где понимание концепции напрямую конвертируется в спокойствие на проверке.
Сравнительная таблица: какую модель брать для разбора концепций
Для объяснения теории подходит любая из четырёх моделей. Разница проявляется на длинных документах, схемах и работе с голосом, поэтому выбор зависит от того, как вы учитесь. Версии моделей и цены подписок меняются каждые несколько месяцев, поэтому актуальный список мы держим в реестре фактов школы и обновляем еженедельно. Ниже не список версий, а разбор того, чем модели отличаются друг от друга в учёбе, и это различие живёт дольше, чем номер сборки.
| Модель | На чём выигрывает при обучении | Где проседает | Кому подойдёт |
|---|---|---|---|
| GPT-5.5 | Диалог, уточняющие вопросы, голосовой режим. Лучше всех держит роль преподавателя в длинной переписке | На очень длинных учебниках начинает терять середину текста | Тем, кто учится в дороге и наговаривает вопросы голосом |
| Claude Sonnet 4.6 | Работа с большими методичками и стандартами, загруженными целиком. Аккуратно цитирует внутри документа | Суше в объяснении, реже приводит бытовые аналогии | Тем, кто разбирает тему по первоисточникам и внутренним регламентам |
| Gemini 2.5 | Схемы, таблицы, разбор изображений и сканов. Хорошо рисует структуру концепции | Слабее в построении длинного учебного маршрута | Тем, кто лучше понимает глазами, а не через текст |
| DeepSeek V3.2 | Русскоязычные тексты, работает напрямую, стабильно объясняет теорию | Меньше возможностей по работе с файлами и изображениями | Тем, кому нужен доступ без дополнительных условий |
Практический вывод из таблицы простой. Если вы учитесь голосом по дороге на работу, берите первую строку. Если разбираете стандарт целиком, вторую. Если вам нужны схемы, третью. Если нужен доступ без лишних шагов, четвёртую. Менять модель посреди курса не стоит: разные формулировки одной и той же концепции сбивают больше, чем помогают.
Отдельно про так называемый «выбор лучшей модели». На разборах я вижу одну и ту же картину: человек неделю сравнивает модели и не проходит ни одной концепции. Разница между моделями на учебной задаче в разы меньше, чем разница между хорошим и плохим промптом. Начните с той, что открывается у вас сейчас, и потратьте сэкономленное время на первое занятие.
12 готовых промптов: короткая шпаргалка
Семь промптов выше разбирают концепции по отдельности. Ниже пять универсальных, которые работают с любой темой и нужны постоянно. Все они проверены на разборах школы.
Промпт 8. Проверка своего понимания перед экзаменом или аттестацией.
Ты экзаменатор по бухгалтерскому учёту. Я готовлюсь к аттестации и хочу проверить понимание, а не память.

Задай мне 10 вопросов по теме, которую я назову ниже. Правила:
1. Вопросы идут от простого к сложному, по одному за сообщение.
2. Жди мой ответ, не давай подсказок и не показывай правильный ответ заранее.
3. После каждого моего ответа оцени его по шкале от 1 до 5 и объясни, чего не хватило: знания факта, понимания логики или формулировки.
4. Если я отвечу неправильно, не переходи к следующему вопросу, а задай уточняющий вопрос по той же теме.
5. В конце дай список тем, которые надо повторить, в порядке приоритета.

Тема: [название темы]
Мой уровень: [что уже знаю]
Промпт 9. Разбор термина, который не удаётся понять с третьего раза.
Объясни мне термин «[термин]» пятью разными способами, по одному за сообщение, и после каждого спрашивай, стало ли понятнее.

Способ 1: бытовой аналогией из жизни, без единого профессионального слова.
Способ 2: через противоположный пример, то есть как выглядит ситуация, когда этот термин не применим.
Способ 3: через числовой пример на выдуманной компании с суммами в рублях.
Способ 4: через историю, откуда это правило вообще появилось и какую проблему решало.
Способ 5: через ошибку, которую чаще всего совершают из-за непонимания этого термина, и её последствия в деньгах.

Не переходи к следующему способу, пока я не скажу, что поняла или что всё ещё непонятно.
Промпт 10. Проверка ответа модели на прочность.
Ты ревизор собственного ответа. Я задам тебе вопрос по бухгалтерскому учёту, ты ответишь, а затем выполнишь три действия.

1. Перечисли места в своём ответе, где ты можешь ошибиться: номер стандарта, пункт, ставка, дата вступления в силу, срок.
2. Для каждого такого места назови точный документ и пункт, по которому его надо проверить.
3. Отдельно перечисли, что в твоём ответе является общепринятой логикой, а что зависит от учётной политики конкретной компании.

Не ссылайся на источники, в которых не уверена. Если чего-то не знаешь точно, скажи об этом прямо вместо правдоподобной формулировки.

Вопрос: [ваш вопрос]
Этот промпт я использую каждый раз, когда ответ модели идёт в работу. Он не делает модель точнее, но делает её честнее в части границ собственного знания, а это ровно то, что нужно бухгалтеру.
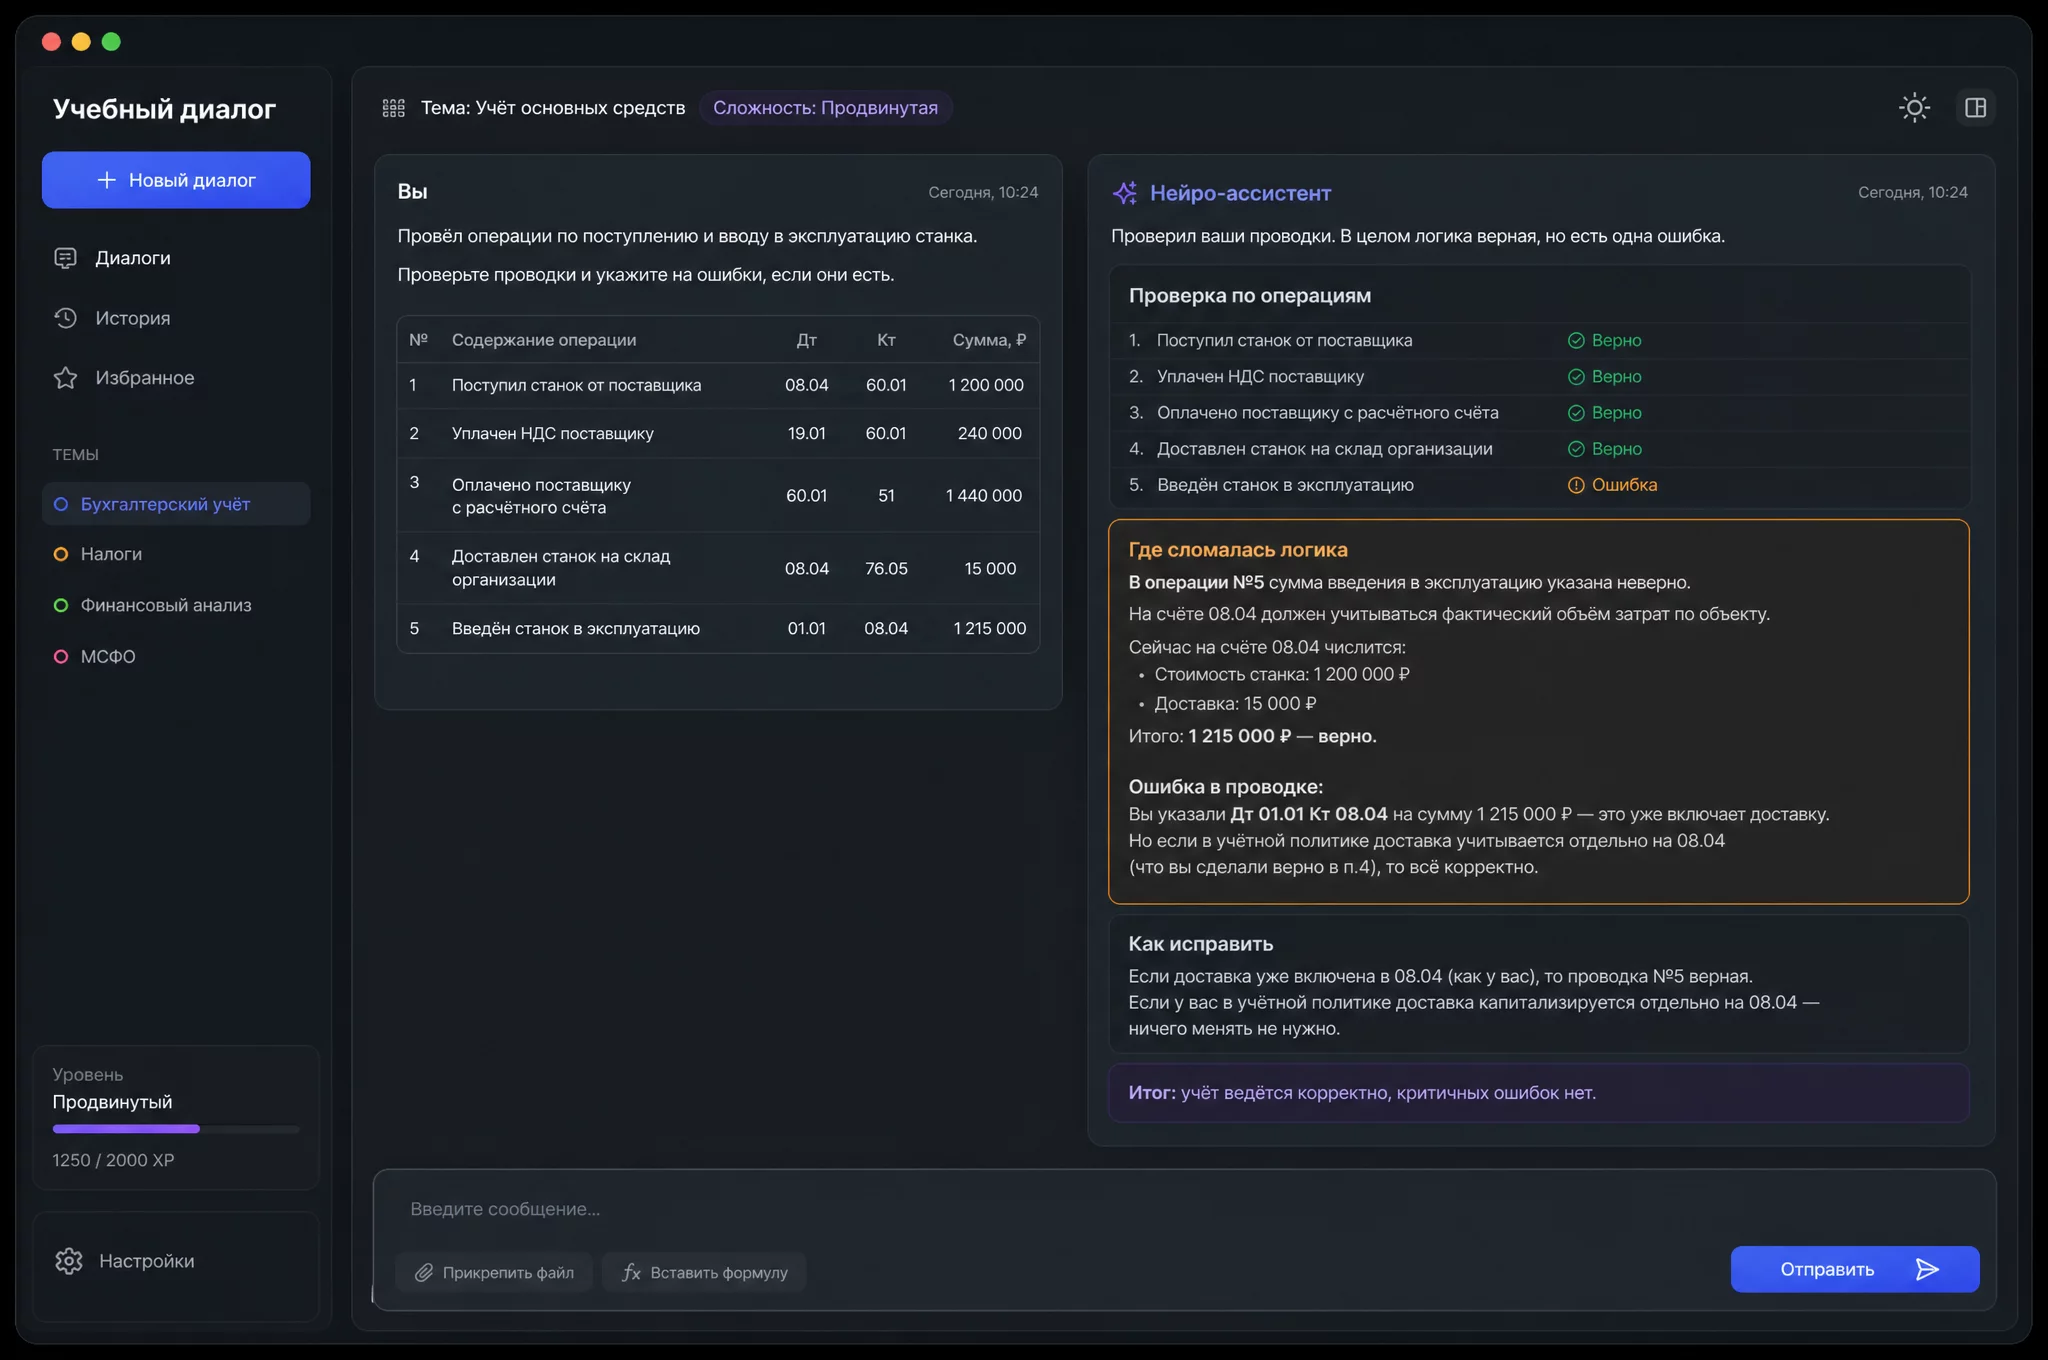
Промпт 11. Тренажёр проводок на выдуманной компании.
Ты ведущий тренажёра по бухгалтерским проводкам.

Придумай выдуманную компанию: вид деятельности, масштаб, система налогообложения. Опиши её одним абзацем и запомни параметры до конца занятия.

Дальше работаем так:
1. Ты называешь одну хозяйственную операцию.
2. Я пишу проводки сама.
3. Ты проверяешь и объясняешь ошибку через логику операции, а не через правильный ответ.
4. Если я ответила верно, даёшь следующую операцию, в которой есть дополнительная сложность: другая система налогообложения, нестандартный момент признания, связь с предыдущей операцией.
5. После каждой пятой операции коротко подводишь итог: что я уже освоила и что ещё путаю.

Начни с простого и усложняй постепенно. Не хвали меня.
Промпт 12. Маршрут обучения на 21 день под конкретную задачу.
Ты методист по обучению бухгалтеров. Составь мне маршрут на 21 день.

Моя цель: [что хочу уметь]
Моё время: 20 минут в день, шесть дней в неделю, один день полностью резервный
Мой уровень: [что знаю, что не знаю]
Мои слабые места: [перечислить]

Требования к маршруту:
1. Каждый день это одна конкретная тема и один результат, который можно проверить за 5 минут.
2. Порядок тем выстрой по зависимости: сначала то, без чего не поймёшь следующие темы.
3. Раз в неделю ставь день повторения, а не новую тему.
4. Один день в неделю оставь пустым и напиши, что делать, если предыдущие дни пропущены.
5. В конце дай способ проверить себя: три задачи, которые я должна решить с первого раза.

Маршрут оформи таблицей: день, тема, что делаю, как понимаю, что получилось.
Промпт 12 стоит использовать один раз на цель, а не переписывать каждую неделю. Маршрут, который вы согласовали один раз и выдержали три недели, даёт больше, чем идеальный план, переделанный к середине.
Ещё одно замечание про промпты. Все двенадцать работают на одной базовой технике, которую я разбирала отдельно: чем точнее вы описываете роль, свой уровень, формат ответа и запреты, тем меньше правок приходится вносить после. Если хотите копнуть в эту механику, посмотрите продвинутый промпт-инжиниринг для финансиста.
Три кейса: часы, рубли и результат
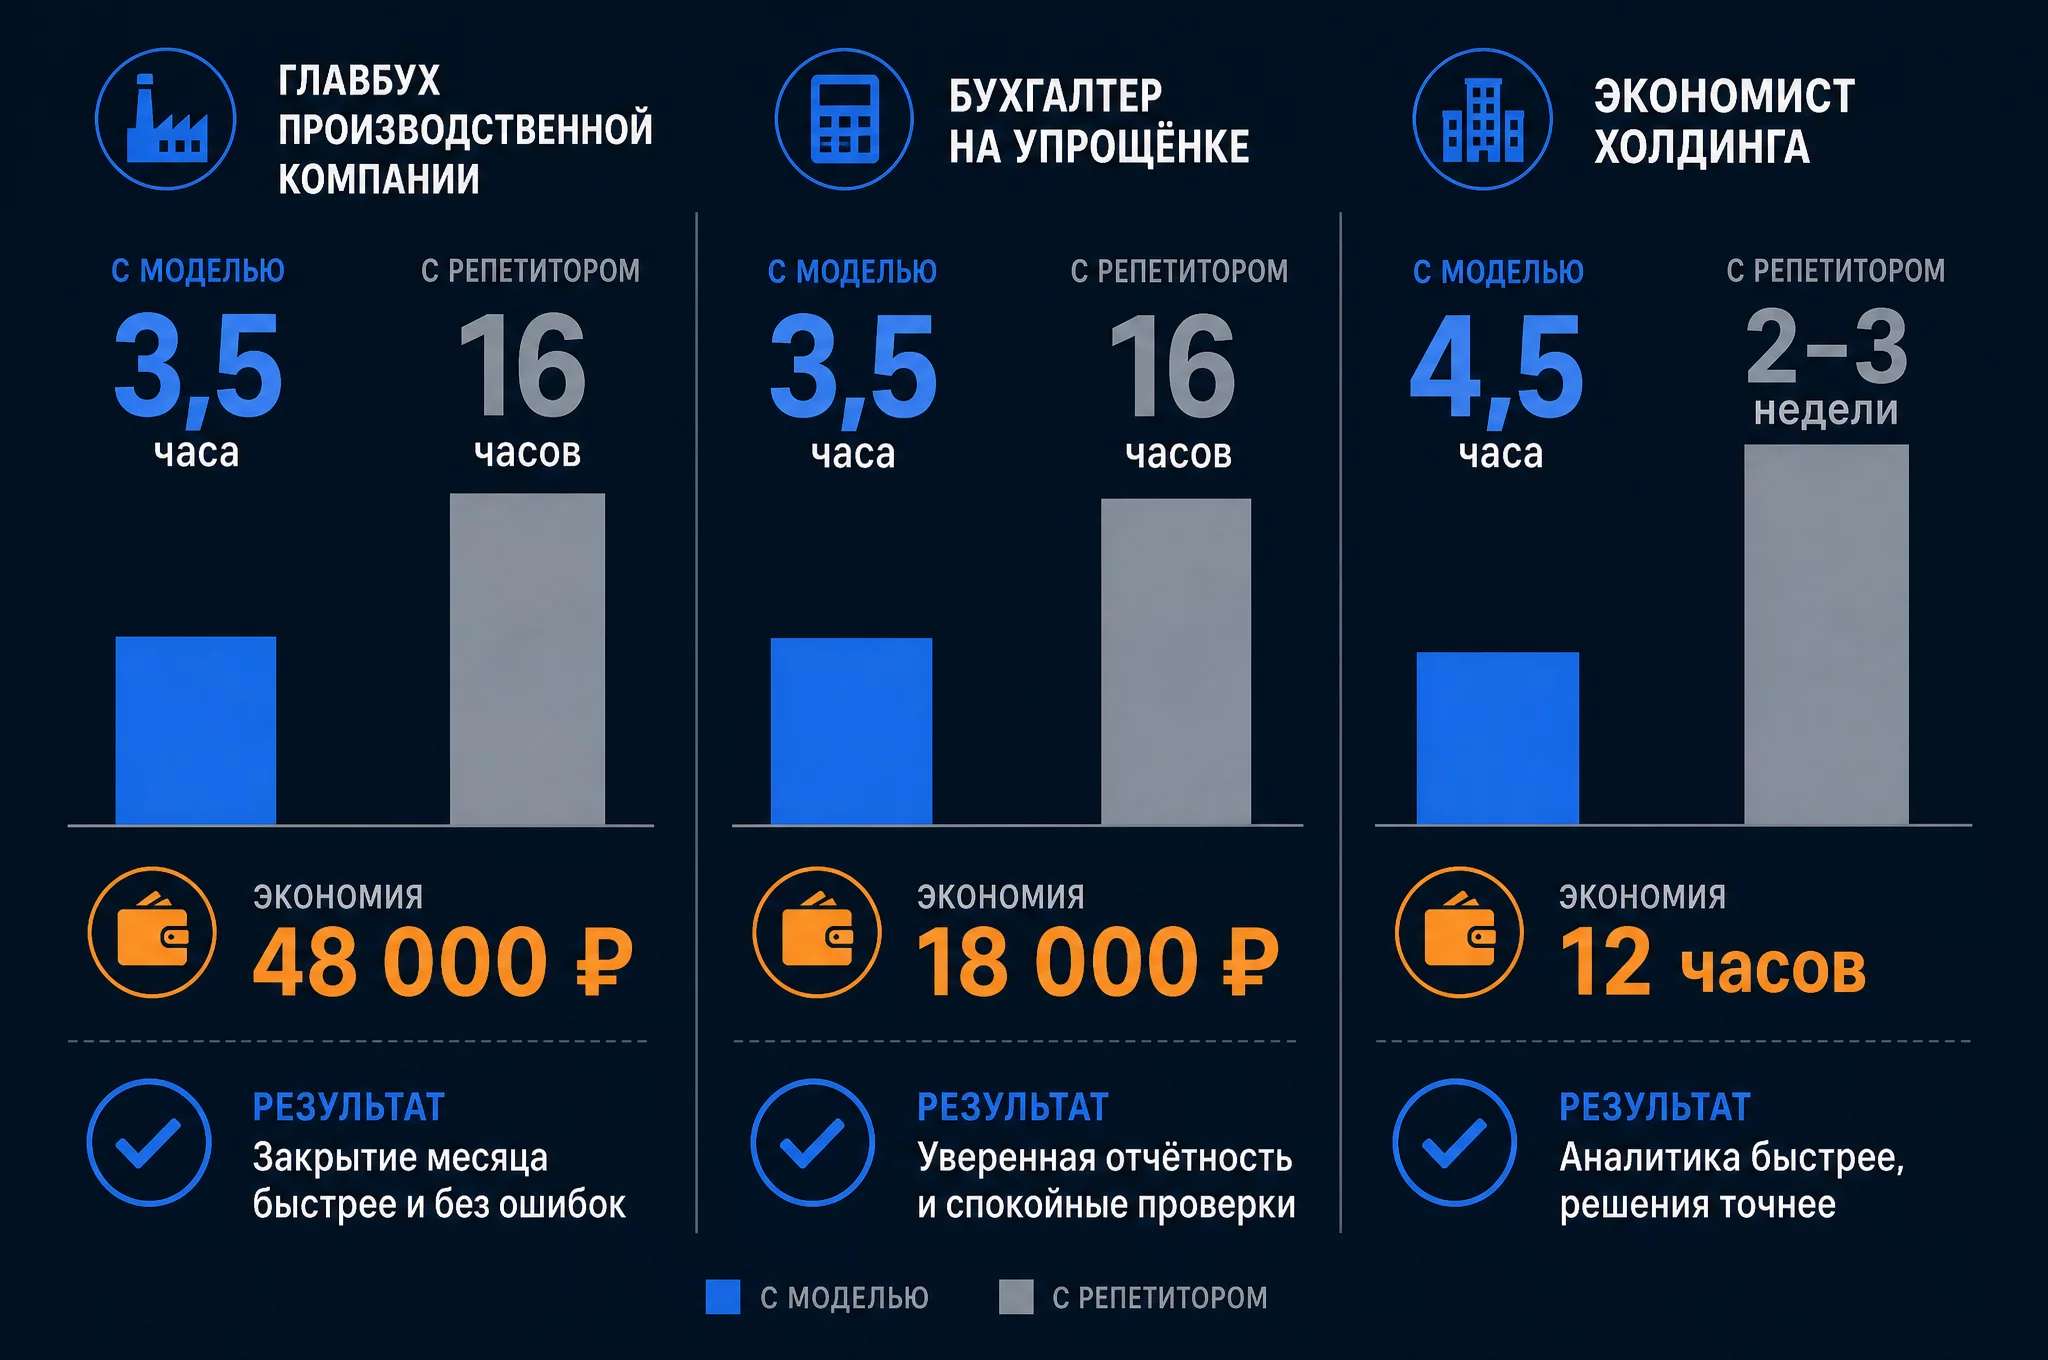
Кейсы я собрала на разборах школы. Имена не привожу, детали изменила так, чтобы компании и отрасли не считывались. Время в кейсах это часы и подходы, которые называли сами участники. Суммы в рублях это их оценка по двум точкам: сколько стоит занятие у репетитора в их городе и сколько занятий было бы нужно на ту же тему. Это не мой замер и не гарантия, а ориентир одного человека в одном городе. Поэтому в основной строке каждого кейса стоит измеримое действие, а оценочные суммы вынесены отдельно и помечены как оценка участника.
Кейс 1. Главбух производственной компании, 39 лет: перешла на новый ФСБУ по аренде за три подхода
Марина вела участок восемь лет и уверенно закрывала период. При переходе на новый стандарт по аренде она не смогла объяснить коллегам логику изменений: читала методичку четыре вечера, разобралась меньше чем в половине, начала искать репетитора. В её городе занятие у репетитора стоило от 3 000 рублей за академический час, и на нужную глубину ей насчитали программу из восьми занятий по два академических часа, то есть 16 академических часов, 48 000 рублей и два месяца при одном занятии в неделю.
Что она сделала вместо этого. Взяла промпт 1 из этой статьи, заменила концепцию на нужную и провела первое занятие вечером в четверг. Первые сорок минут ушли на бытовое объяснение и таблицу с примерами, ещё сорок на задачу и разбор ошибки. На следующий день она потратила 15 минут на проверку себя, через три дня ещё 20 минут, а через неделю решила задачу без подсказок с первого раза. Итого 3 часа 35 минут против 16 академических часов в программе репетитора, экономия 12 часов 25 минут. Отдельная выгода оказалась в том, что она записала двухстрочный конспект и через месяц объяснила тему своей команде за пятнадцать минут.
Оценка участника: 48 000 рублей это цена программы, от которой она отказалась, посчитанная по прайсу репетитора в её городе. Я оставляю эту цифру как её расчёт. Измеренная экономия здесь одна: 12 часов 25 минут.
Кейс 2. Бухгалтер на упрощёнке, 33 года: два вечера на метод начисления перед собеседованием
Ольга пять лет вела учёт на упрощённой системе и знала её досконально. При смене работодателя выяснилось, что новое место на общей системе, а метод начисления она не понимала: проводки видела, принцип не вывела. Первое собеседование закончилось вопросом «почему прибыль есть, а денег нет», на который она не смогла ответить.
Разбор занял два вечера по 50 минут на концепцию 2 и один вечер на концепцию 3, итого 2 часа 40 минут. Она прогнала один и тот же месяц через оба метода, посчитала разницу в рублях на выдуманной компании и отдельно разобрала четыре типа расходов. Через неделю она решила ту же задачу про прибыль и деньги за четыре минуты, а ещё через неделю ответила на втором собеседовании так, что интервьюер отдельно отметил ответ.
Оценка участницы: два занятия у репетитора вместо трёх вечеров, это 12 000 рублей по прайсу её города. Считала она по числу вечеров, а не по академическим часам: если пересчитывать в сдвоенные занятия, вышло бы около 18 000 рублей. В любом случае это её прикидка, а не измеренная экономия.
Кейс 3. Экономист холдинга, 45 лет: снял замечание по резерву за 4,5 часа
У Андрея была обратная ситуация: он понимал теорию, но не мог обосновать цифру перед аудитором. Процент резерва по дебиторке он называл «сложившейся практикой», и на проверке этот аргумент не приняли. Четыре с половиной часа он разбирал с моделью расчёт по четырём контрагентам с разной просрочкой, считал эффект на прибыль и разбирал признаки формальной оценки. Разбор шёл в три подхода за два вечера.
Результат проявился на следующей проверке. Вместо «сложившейся практики» он показал расчёт с обоснованием процента по каждой группе просрочки и с оценкой эффекта на отчётность. Замечаний по резерву не было ни одного, хотя сумма резерва не изменилась. Годом раньше на том же участке у него ушло три дня переписки и правок, чтобы закрыть похожее замечание.
| Кейс | Было | Что сделали | Результат |
|---|---|---|---|
| Марина, главбух | Четыре вечера на методичку, разобралась меньше чем в половине, репетитор 48 000 ₽ | Разобрала концепцию по промпту 1 за три подхода, 3 часа 35 минут | Объяснила тему команде за 15 минут |
| Ольга, бухгалтер на упрощёнке | Не ответила на вопрос «прибыль есть, а денег нет» на собеседовании | Два вечера на концепцию 2 и вечер на концепцию 3, 2 часа 40 минут | Ответила на втором интервью, задачу решила за 4 минуты |
| Андрей, экономист холдинга | Обосновывал резерв «сложившейся практикой», получил замечание | 4,5 часа на расчёт по группам просрочки и эффект на прибыль | Замечаний по резерву нет при той же сумме резерва |
Оценочные суммы по кейсам, то есть тот прайс репетитора, от которого участники отказались: Марина 48 000 рублей, Ольга 12 000 рублей по числу вечеров или около 18 000 по числу сдвоенных занятий, Андрей сумму не называл, потому что сравнивал не деньги, а дни переписки.
Что общего у всех трёх историй, хотя ситуации разные. В каждом случае человек владел механикой и не владел логикой. Марина умела делать проводки по аренде, но не понимала, какую проблему решает стандарт. Ольга знала упрощёнку, но не могла вывести принцип. Андрей считал резерв по образцу прошлого года, но не мог объяснить, откуда взялся процент.
И ещё одно общее. Никто из них не стал тратить время на поиск «правильной» модели: все трое разбирали темы в том сервисе, который у них был открыт. Это я считаю главным выводом из кейсов. Выигрыш даёт не выбор инструмента, а то, что занятие вообще состоялось, а не было отложено до момента, когда найдётся идеальный вариант.
Как учиться по 20 минут в день: расписание на 21 день
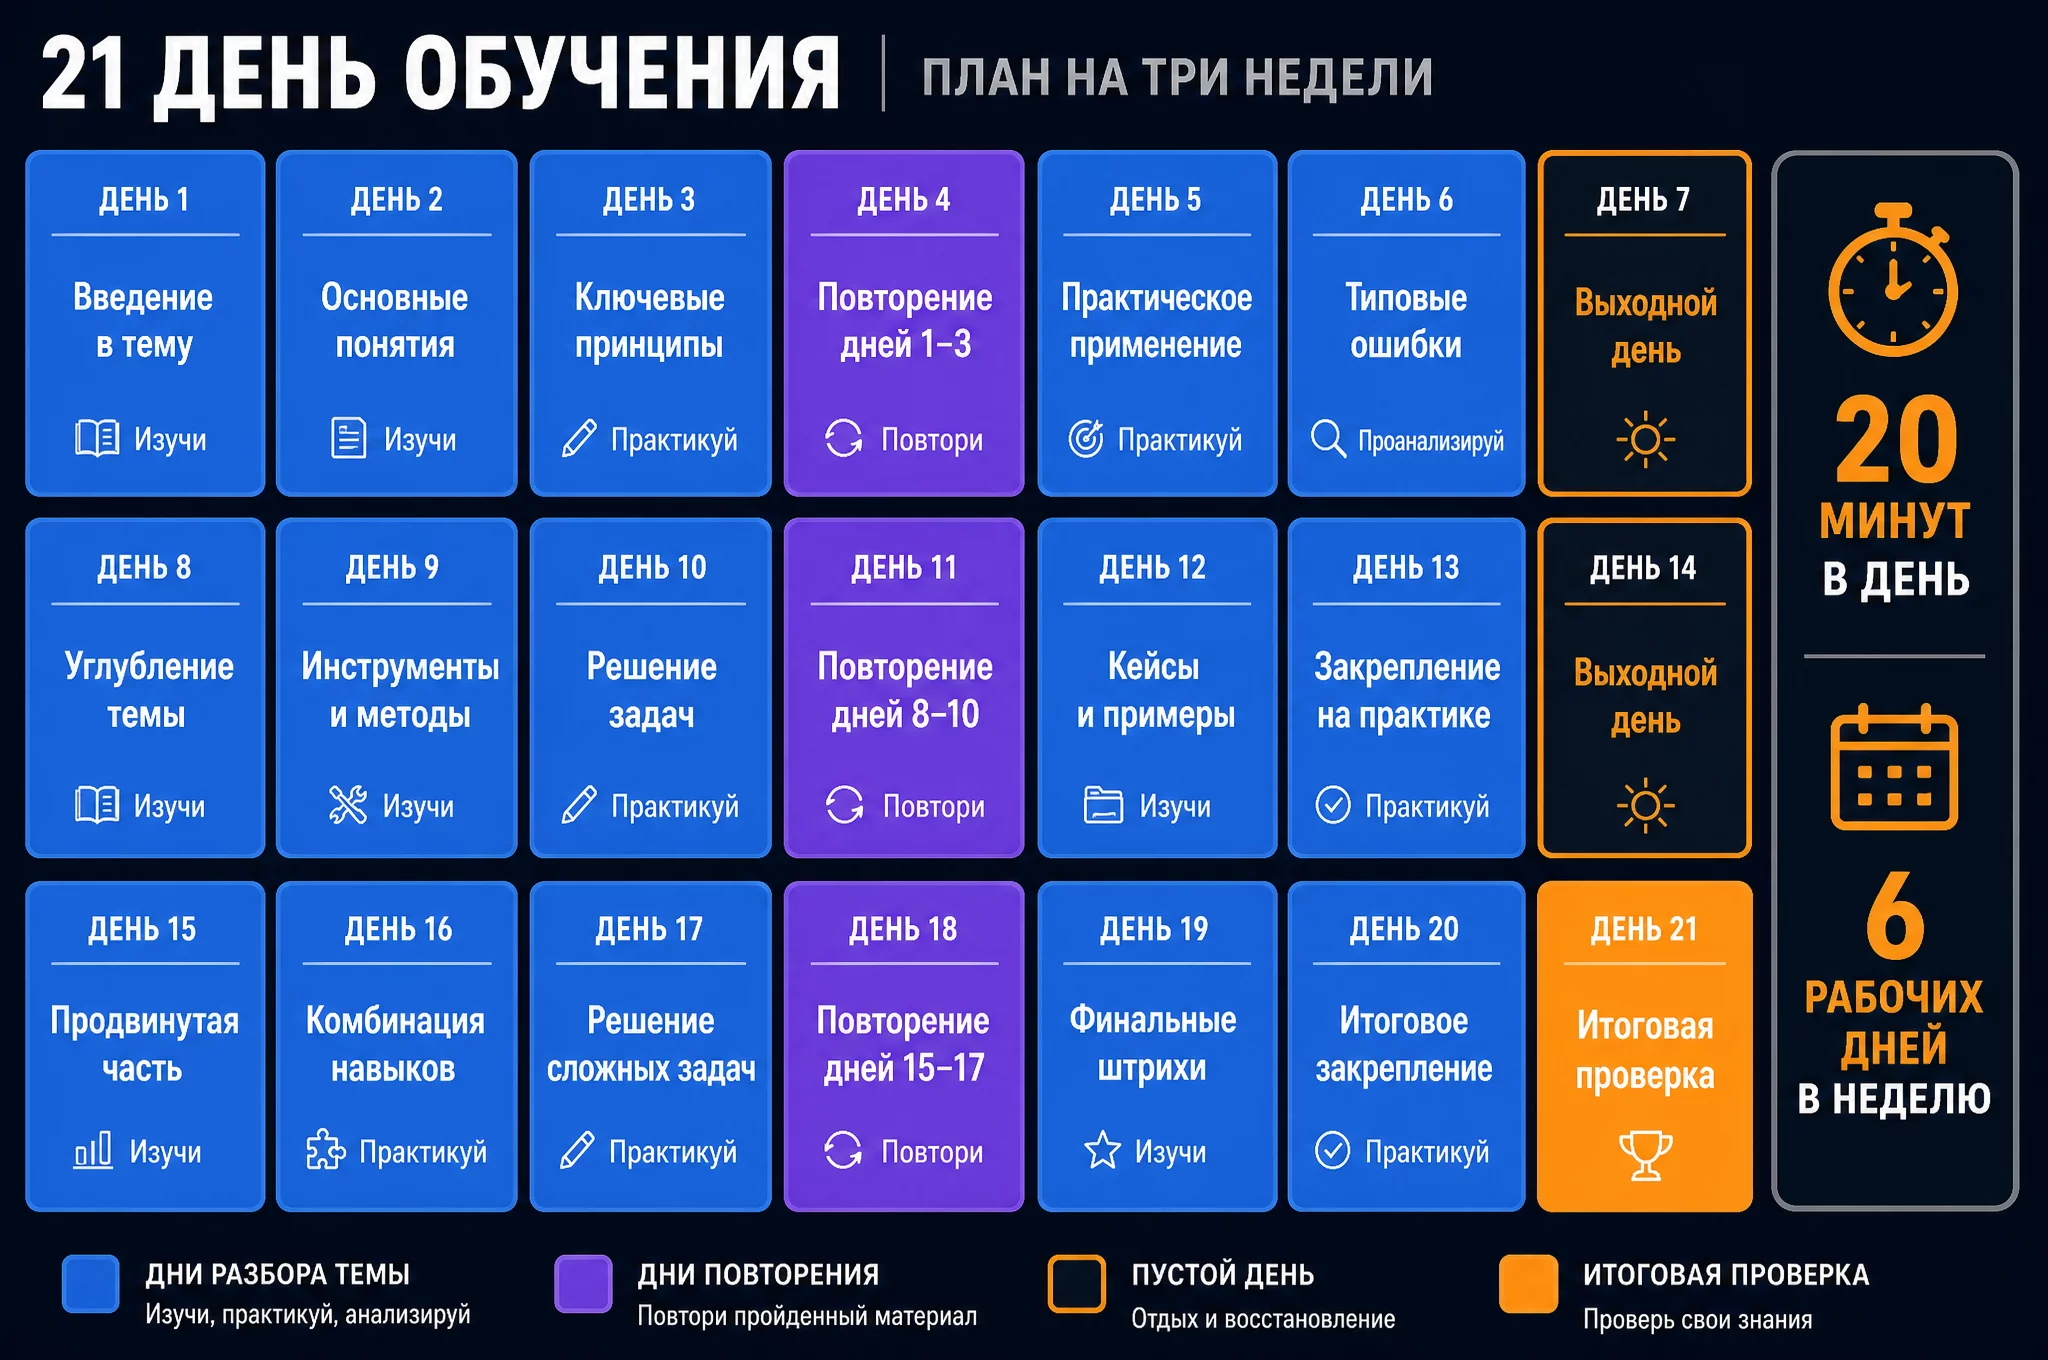
Интенсив на выходных работает плохо, и у этого есть простая причина. Концепции учёта опираются друг на друга, и между ними нужен промежуток, за который мозг успевает уложить предыдущую. Три недели по 20 минут дают устойчивый результат там, где два дня по восемь часов заканчиваются откатом.
Расписание ниже рассчитано на семь концепций и одну неделю повторения. Один день в неделю пустой, и он не резерв на всякий случай, а обязательная часть плана.
| Неделя | День | Тема | Что делаю |
|---|---|---|---|
| 1 | 1 | Двойная запись | Промпт 1, бытовое объяснение и задача |
| 1 | 2 | Двойная запись | Проверка себя: новая задача без подсказок |
| 1 | 3 | Метод начисления | Промпт 2, таблица двух методов |
| 1 | 4 | Метод начисления | Задача на определение момента признания |
| 1 | 5 | Соответствие доходов и расходов | Промпт 3, четыре типа расходов |
| 1 | 6 | Повторение | Две задачи из пройденного, без конспекта |
| 1 | 7 | Пустой день | Ничего не делаю, если всё по плану |
| 2 | 8 | Существенность | Промпт 4, три компании и уровень существенности |
| 2 | 9 | Существенность | Задача на качественную существенность |
| 2 | 10 | Непрерывность деятельности | Промпт 5, влияние допущения на оценку |
| 2 | 11 | Непрерывность деятельности | Задала себе вопрос на понимание |
| 2 | 12 | Обороты и сальдо | Промпт 6, причины расхождения |
| 2 | 13 | Повторение | Карта концепций своими словами |
| 2 | 14 | Пустой день | Ничего не делаю |
| 3 | 15 | Закрытие периода | Разбор последовательности операций |
| 3 | 16 | Резервы | Промпт 7, расчёт по четырём контрагентам |
| 3 | 17 | Резервы | Задача на новую таблицу контрагентов |
| 3 | 18 | Оценочные значения | Разбор отличий от резервов |
| 3 | 19 | Проверка себя | Промпт 8, десять вопросов по всем темам |
| 3 | 20 | Слабые места | Закрываю то, где ответ был на 1-2 балла |
| 3 | 21 | Итоговая проверка | Три задачи с первого раза, без конспекта |
Три вещи, которые ломают это расписание чаще всего. Первая: попытка пройти две концепции в один день, чтобы догнать график. Вторая: чтение конспекта вместо решения задачи, потому что узнавание знакомого текста ощущается как знание. Третья: пропуск седьмого дня, который кажется лишним ровно до третьей недели.
Если график сорвался, не начинайте заново. Вернитесь к последней теме, которую решали без подсказок, и продолжайте с неё. Чаще всего обучение бросают не на сложной теме, а на решении «начну сначала, когда будет время».
Какие ошибки убивают обучение с нейросетью
Самые частые ошибки не связаны с моделью. Они связаны с тем, как человек выстраивает разговор, и повторяются из раза в раз на разных темах.
Запрос без контекста. «Объясни метод начисления» даёт усреднённый ответ из учебника. Тот же запрос с указанием вашего уровня и задачи даёт ответ, который можно применить завтра.
Отсутствие задачи. Разговор без практики оставляет ощущение понимания, которое исчезает через три дня. Пока вы не решили задачу и не получили разбор ошибки, концепция не закреплена.
Просьба согласиться. Если спросить у модели «я правильно понимаю, что…», она почти всегда ответит утвердительно. Спрашивайте иначе: «найди, где моя логика ломается».
Загрузка реальных данных без обезличивания. Учебной задаче реальные цифры не нужны. Если разбираете рабочую ситуацию, уберите всё, что идентифицирует компанию и людей.
Вера в точные реквизиты нормы. Номер пункта, ставка и дата почти всегда требуют проверки по первоисточнику. Модель даёт правдоподобную формулировку, а не гарантированно верную.
Марафон вместо ритма. Восемь часов в субботу дают откат к среде. Двадцать минут шесть дней в неделю дают результат к третьей неделе.
Смена модели на середине. Разные формулировки одной концепции сбивают. Выберите одну модель на весь курс.
Коллекционирование промптов вместо работы. Человек собирает подборки запросов и не проходит ни одной темы. Промптов из этой статьи хватает на семь концепций, и больше ничего искать не нужно. Подробнее про то, как устроена эта ошибка и почему она так распространена, я писала в разборе о пяти типичных ошибках финансиста в работе с нейросетями.
Отсутствие даты в конспекте. Записанная полгода назад формулировка нормы устаревает незаметно. Дописывайте к каждой записи дату, когда вы её сделали, иначе через год вы не отличите действующее правило от отменённого.
Обучение без паузы на сон. Разбор темы поздно вечером перед закрытием месяца даёт слабый результат. Логика закрепляется в перерыве, а не в момент чтения, и это та причина, по которой двадцать минут утром работают лучше часа ночью.
Есть и ещё одна ошибка, которую стоит назвать отдельно. Некоторые приходят учиться, чтобы получить подтверждение своей квалификации, и обижаются, когда модель показывает пробел. Это самый дорогой сценарий, потому что он закрывает единственный канал, где можно спросить без последствий. Модель не оценивает вас, она просто отвечает, и в этом её главное преимущество перед любым живым преподавателем.
Чего нейросеть объяснить не может
Границы полезно знать заранее, чтобы не потратить на них время. Модель не заменяет три вещи.
Первое, документ. Аттестат, удостоверение о повышении квалификации, диплом это формальные подтверждения, и их выдаёт организация. Если вакансия требует документ, обучение с моделью его не заменит, но позволит пройти программу с пониманием, а не с механическим конспектированием.
Второе, практику на реальных данных. Модель даёт выдуманную компанию, а реальный учёт полон грязных стыков: неполные первичные документы, исправления задним числом, договорённости, которых нет на бумаге. Этот слой добирается только работой, и никакая модель его не подменит.
Третье, ответственность. Решение о признании расхода, оценке резерва или применении льготы принимает человек. Модель может предложить вариант и показать аргументы, но подпись под отчётностью и ответственность за решение остаются на бухгалтере. Понимание концепций как раз и нужно, чтобы эту ответственность нести осознанно.
Отдельно скажу про обновления. Модели меняются быстро, и то, что было верно в разборе полгода назад, может устареть. Если тема связана с регуляторикой, всегда проверяйте дату: изменения в стандартах идут регулярно, и старый разбор без даты может стоить дорого.
Куда движется профессия в 2026 и зачем это понимать
Разговоры о том, что нейросеть заменит бухгалтера, идут третий год, и за это время стало видно, что происходит на самом деле. Заменяется не профессия, а её нижняя часть: ввод первички, механическая сверка, сборка типовых отчётов. Верхняя часть, наоборот, растёт в цене.
Главный сигнал здесь не из отчётов, а из вопросов, которые задают на разборах. По состоянию на 2026 год в основном Telegram-канале школы @findir_pro 45 000 финансистов, в канале «АИ с Софьей и Натали» 13 000 подписчиков, а через курс «AI-навыки финансиста» прошли 800+ человек. За год разборов я вижу два разных типа запросов. Один звучит как «научите делать то же самое быстрее»: человеку нужен шаблон, промпт, готовый отчёт. Второй звучит как «научите понимать, что происходит»: человеку нужно объяснить логику.
Второй запрос растёт быстрее первого, и растёт он в первую очередь со стороны людей с опытом. Это и есть смена, о которой говорят все разговоры про нейросети в профессии, только видно её не в заголовках, а в том, что спрашивают главбухи с двадцатилетним стажем. Механическая часть работы уходит в инструменты: сборка типовых отчётов, первичка, сверка. То, что остаётся и дорожает, это способность объяснить цифру, обосновать оценку и ответить за решение.
Второе наблюдение касается самих инструментов. Развитие идёт в сторону агентов, которые выполняют цепочку шагов, а не отдельный запрос. Рутинная сборка отчётности будет уходить в агентов. И ровно поэтому понимание концепций становится рабочим требованием: агент соберёт отчёт, но решение о том, верна ли оценка резерва и в каком периоде признан расход, останется на человеке.
Третье наблюдение про вход в профессию. На собеседованиях 2026 года спрашивают не проводки, а логику: почему прибыль отличается от денежного потока, как обосновать резерв, что делать, когда закрытие не сходится. Позиции, где нужна только механическая часть, закрываются автоматизацией, и вход в профессию через них сужается. Зато человек с пониманием концепций приходит на те же собеседования с готовым ответом, а не с заученным определением.
Пять задач для самопроверки: решите и сверьте ход мысли
Проверить понимание концепций можно без модели. Ниже пять задач на выдуманных данных. Решите их сами, а потом сверьте не ответ, а ход мысли: важно, из какого принципа вы выводили решение.
Задача 1. Компания отгрузила товар 28 декабря, а деньги получила 15 января. Система налогообложения общая. В каком месяце признаётся выручка по методу начисления и в каком по кассовому?
Ответ строится на моменте перехода контроля: по методу начисления выручка относится к декабрю, по кассовому к январю. Если вы ответили «в декабре, потому что отгрузка», проверьте, что вы опирались на переход контроля, а не на дату документа.
Задача 2. Компания купила материалы на 1 200 000 рублей в декабре, из них в декабре израсходовано на 300 000, остальное ушло в производство в январе. Какая сумма попадёт в расходы декабря?
Правильный ход мысли: в декабре признаётся 300 000, остальное остаётся в запасах. Если вы списали всю сумму, значит принцип соответствия ещё не применяется автоматически.
Задача 3. Микрокомпания с выручкой 12 млн рублей обнаружила ошибку в 200 000 рублей, средняя компания с выручкой 900 млн обнаружила ошибку той же суммы. Для кого из них ошибка существенна?
Ответ зависит не только от суммы, но и от характера. Если ошибка меняет выполнение ковенанта по кредиту, она существенна для обеих. Если просто завышает расходы, для микрокомпании это 1,7% выручки, что почти наверняка существенно, а для средней 0,02%, то есть нет.
Задача 4. Компания получила убыток третий год подряд, кредиты просрочены, крупнейший клиент ушёл. Что происходит с оценкой основных средств?
Допущение непрерывности перестаёт работать, и оценка смещается от стоимости приобретения к возможной цене продажи. Важно в ответе назвать не только направление переоценки, но и то, что это решение требует обоснования в пояснениях.
Задача 5. Оборотно-сальдовая ведомость сходится, но отчёт о финансовых результатах показывает выручку, которой не было. Где искать причину?
Ход мысли такой: равенство сохранено, значит проводка есть, но проведена не туда. Ищите не потерянную сумму, а неверную корреспонденцию, чаще всего между счётом выручки и счётом расчётов или забалансовым учётом.
Если четыре задачи из пяти решаются с первого раза, концепции у вас в рабочем состоянии. Если меньше, вернитесь к промптам выше: каждая задача отсылает к конкретной концепции, и по номеру легко понять, какую тему переразобрать.
Чек-лист: как проверить, что вы поняли концепцию
Этот список я даю на разборах школы. Если по пункту ответить не получается, концепция ещё не пройдена, даже если определение вы помните наизусть. Пункты идут по возрастанию сложности, и первые пять закрываются быстрее остальных.
- Могу объяснить концепцию человеку без бухгалтерского образования за две минуты.
- Могу назвать бытовой пример, который не встречается в учебнике.
- Решаю задачу по этой теме с первого раза через неделю после разбора.
- Могу назвать ситуацию, где концепция не применяется или применяется иначе.
- Могу показать, во что обходится ошибка в рублях на конкретном примере.
- Понимаю, какие части темы зависят от учётной политики, а какие непреложны.
- Знаю, где именно проверить норму по первоисточнику, и проверял.
- Записал концепцию в карту двумя строками: суть и пример из своей практики.
- Могу объяснить, чем эта концепция связана с двумя другими из семи.
- Не использовал конспект во время последней проверки себя.
Десять пунктов это много, и не все срабатывают с первого раза. Пятый пункт обычно самый трудный: перевести ошибку в рубли удаётся не сразу, потому что для этого нужно понимать масштаб искажения. Зато именно он даёт уверенность в разговоре с собственником и с проверяющими.
Как встроить это в рабочую неделю
Обучение встраивается в неделю по одному правилу: занятие привязывается к уже существующему действию, а не к свободному времени. Свободное время не появляется никогда, а дорога на работу, обед и вечерний чай есть всегда.
Мой рабочий вариант выглядит так. Двадцать минут утром, до того как открылась почта, на разбор концепции. Пять минут в дороге голосом, если возник вопрос. Один длинный подход на выходных, 40-50 минут, на задачу и проверку. Итого около двух с половиной часов в неделю, что по расписанию выше закрывает семь концепций за три недели.
Если у вас нет возможности говорить голосом, текстовый режим работает не хуже. Если нет 20 минут подряд, работают два подхода по 10 минут, но не четыре по пять: при коротких подходах вы не успеваете дойти до задачи, а именно она закрепляет.
Про формат стоит сказать отдельно. Не пытайтесь читать ответы модели как учебник. Разговор, в котором вы пишете свои варианты и получаете разбор, даёт в разы больше, чем пассивное чтение правильных формулировок. Это главное, что отличает режим репетитора от обычного чата.
Как перенести разобранную концепцию в свою работу
Понятая на тренажёре концепция не переносится в работу сама. Между учебным примером и живой ситуацией есть разрыв, и закрывается он тремя шагами, которые занимают один вечер.
Первый шаг: найти в своей практике случай, где концепция работает. Если вы разобрали принцип соответствия, вспомните расход, который вы списали сразу, хотя он относится к следующему периоду. Не переделывайте ничего задним числом, просто найдите пример и опишите его одной фразой.
Второй шаг: посчитать цену ошибки в рублях на этом примере. Сколько прибыли ушло не в тот месяц, насколько исказился результат, как это выглядело бы для собственника. Именно этот расчёт делает концепцию рабочей, потому что переводит её из теории в аргумент.
Третий шаг: найти место, где концепция упирается в учётную политику вашей компании. Часть решений по существенности, резервам и оценке закреплена внутренним документом, и менять их в одиночку нельзя. Здесь полезно посмотреть, как устроена учётная политика и работа с ней через модель: там есть промпты под этот класс задач.
После третьего шага концепция перестаёт быть учебной темой и становится вашей позицией. Дальше она всплывает сама: при разборе новой операции вы автоматически задаёте вопрос о периоде признания и о связи расхода с выручкой.
Отдельно про рабочую сверку. Когда вы разбираете реальную ситуацию, а не учебную, данные нужно готовить. Уберите названия контрагентов, ИНН, номера договоров и имена сотрудников, замените их условными обозначениями, а абсолютные суммы переведите в проценты или в индексы. Структура и логика при этом сохраняются полностью, а риск утечки исчезает. Если закрытие месяца у вас идёт тяжело, начните с разбора пошагового закрытия периода с моделью: там этот же подход применён к конкретному процессу.
| Что переносим | Как выглядит на тренажёре | Как выглядит в работе |
|---|---|---|
| Ситуация | Выдуманная компания с тремя операциями | Реальный участок за конкретный месяц |
| Данные | Произвольные суммы в рублях | Обезличенные относительные величины |
| Проверка | Модель разбирает ошибку | Вы сверяете норму и обосновываете решение |
| Результат | Понимание логики | Аргумент в разговоре с собственником или аудитором |
| Ответственность | Нет | На бухгалтере |
Что делать в первую неделю
Начните с одной концепции, а не с семи. Возьмите ту, в которой вы чаще всего спотыкаетесь на работе, и проведите по ней занятие с промптами 1 и 2 из этой статьи. Через день решите задачу без подсказок. Через неделю вернитесь к теме и проверьте себя ещё раз.
Если с первой концепцией всё получилось, добавьте вторую через три дня, не раньше. Если не получилось, дело почти всегда в постановке задачи, а не в модели: вернитесь к четырём частям режима репетитора и проверьте, задали ли вы свой уровень и запреты.
Семь концепций из этой статьи это не программа курса и не замена обучению. Это минимальный набор, после которого разговор об учёте перестаёт быть набором заученных фраз и становится разговором о логике. А логика переносится на любую новую ситуацию, включая те, которых пока нет ни в одном учебнике.
Частые вопросы про обучение учёту с нейросетью
Можно ли выучить бухгалтерский учёт с нуля только с нейросетью?
Базу по двойной записи, отчётности и концепциям так закрыть можно, и я знаю людей, которые это сделали. Но диплом и аттестат выдаёт организация, а не модель, и практика на реальных документах добирается только работой. Реалистичный сценарий такой: теорию и тренировку берёте у модели, формальное подтверждение получаете на курсе или аттестации, а прикладные навыки добираете на рабочем месте.
Не деградирует ли мышление от того, что ответ всегда под рукой?
Деградирует, если использовать модель как справочник и копировать готовые ответы. Не деградирует, если использовать её как тренажёр: решать самому, получать разбор ошибки и возвращаться к теме через неделю. Разница в том, кто формулирует вывод. Когда вы формулируете его сами и только потом проверяете, навык растёт, а не заменяется.
Что делать, если модель отвечает слишком сложно?
Скажите об этом прямо и потребуйте ограничений. Работает фраза «пиши так, как будто я бухгалтер с опытом в первичке, но плохо понимаю методологию, и каждый термин расшифровывай одной фразой». Если и после этого непонятно, попросите объяснить через противоположный пример: как выглядит ситуация, когда правило не применяется.
Сколько концепций реально удержать в голове?
Семь концепций из этой статьи удерживаются за месяц, если разбирать их по одной с проверкой через неделю. Дальше они не хранятся как список, а превращаются в способ думать: при разборе новой ситуации вы автоматически задаёте вопрос «к какому периоду относится расход» и «что говорит принцип соответствия». Это и есть цель обучения.
Помогает ли это на собеседовании?
Да, и заметно. На интервью в 2026 году спрашивают не только проводки, но и логику: почему прибыль отличается от денежного потока, как вы обосновываете резерв, что делаете, когда закрытие не сходится. Ответы на эти вопросы невозможно выучить списком, их можно только понимать. Кейс Ольги из этой статьи показывает, как это выглядит на практике.
Обязательно ли платить за подписку?
Для разбора концепций хватает бесплатных лимитов, если заниматься по 20 минут в день и не гонять модель на переписывание текстов. Платная подписка нужна, когда вы упираетесь в дневные ограничения или начинаете разбирать длинные документы. Начинать с покупки самого дорогого тарифа точно не нужно.
Можно ли так же разбирать налоговый учёт?
Логику можно, точные нормы нет. Разница между бухгалтерским и налоговым учётом объясняется моделью хорошо, и это одна из самых полезных тем. А вот ставки, сроки, лимиты и условия применения льгот нужно сверять по первоисточнику перед каждым решением. Про границу между бухгалтерским и налоговым учётом у меня есть отдельный разбор ChatGPT для налогового учёта и аудита.
Что делать, если я всё равно боюсь спрашивать модель?
Начните с темы, которая не влияет на работу: например, разберите концепцию, которую вы и так знаете, и посмотрите, совпадёт ли объяснение модели с вашим пониманием. Так вы проверите инструмент без риска. Дальше переходите к вопросам, которые не задавали вслух никому, и это уже даст настоящую пользу.
Разовые вопросы к модели дают разовые ответы и ничего не меняют в работе. Система даёт накопление: семь концепций, тридцать минут в неделю и проверка себя через неделю превращают учёт из набора заученных действий в понятную логику. Двенадцать промптов, таблица моделей, три кейса и чек-лист из этой статьи закрывают инструментальную часть. Дальше вопрос ритма и одной темы, с которой вы начнёте сегодня.
Если вы хотите собрать такую систему под свою профессию, приходите на курс «AI-навыки финансиста». Программу собрала основатель школы Софья Бурцева, в ней 11 модулей, больше 75 практических уроков и свыше 50 промптов и шаблонов, включая блок по обучению и разбору методологии. Записаться на курс.
Если хотите начать с бесплатного, заберите разбор «7 концепций учёта на пальцах»: конспект с примерами, шаблон карты концепций и подборку промптов для учёбы. Забрать разбор.
Натали Васильева. Эксперт по нейросетям и продюсер онлайн-школы «Финансовый директор | Мастер CFO». С нейросетями в работе финансиста с февраля 2023 года. Через курс «AI-навыки финансиста» прошли 800+ финансистов, главбухов и финдиров. Веду Telegram-канал @findir_pro (45 000 подписчиков), канал «АИ с Софьей и Натали» (13 000 подписчиков) и MAX-канал «Финансовый директор» (5 000+ участников).
Три канала школы, где выходят разборы
@findir_pro (45 000 финансистов): промпты, разборы кейсов, инструменты для CFO и главбуха каждый день.
«АИ с Софьей и Натали» (13 000 подписчиков): обзоры моделей и честные тесты применения AI в финансах и в обучении специалиста.
MAX (5 000+ участников): закрытое сообщество выпускников онлайн-школы, живые разборы задач и нетворкинг с коллегами.
Полезные источники. Официальные страницы сервисов, которыми я пользуюсь: chatgpt.com, anthropic.com, gemini.google.com, deepseek.com. Нормы учёта сверяйте по официальным текстам: Налоговый кодекс РФ и документы Минфина России. А если хотите разобрать методологию с моделью, начните с бесплатного разбора «7 концепций учёта на пальцах».
Одна концепция не изменит вашу работу. Изменят семь, разобранных до уровня, на котором вы объясняете их своими словами. Начните с той, в которой спотыкаетесь чаще всего, и потратьте на неё сорок минут сегодня.