AI для финансиста
Амортизируют ли зоопарки слонов: 7 каверзных вопросов учёта из Reddit, которые ChatGPT решает за минуту

Почему бухгалтеры всего мира спрашивают у нейросетей, амортизируются ли слоны? Потому что такой вопрос однажды реально появился на популярном зарубежном форуме, и под ним собралось больше двухсот комментариев с диаметрально противоположными ответами. Одни писали, что животные это не основные средства, другие вспоминали племенное стадо и зверофермы, третьи спорили про срок полезного использования. В 2026 году такой вопрос решается за минуту: я даю сценарий ChatGPT, модель собирает критерии классификации, вспоминает норму и показывает, какие данные вы забыли указать. В этой статье я разобрала 7 подобных каверзных вопросов из форумов, показала промпты, которые на них отвечают, и честно отметила, где нейросеть ошибается. Актуально по состоянию на август 2026 года.
Почему именно форумы. На них не выдуманные примеры из методичек, а живые ситуации, в которых люди реально застревают: слоны в зоопарке, кот в командировке, картины художника в офисе, домен, купленный за миллион. Такие задачи отлично показывают, как работает нейросеть на редких случаях, где ответа нет в готовом виде, а логика собирается из норм и здравого смысла.
Если вы уже читали мой разбор ошибок финансиста в нейросетях, там я показывала, где модели путаются на цифрах. Здесь другая история: речь про вопросы, где нет однозначного правильного ответа, а есть цепочка рассуждений. Именно на таких задачах ChatGPT полезен сильнее всего.
Что такое каверзный вопрос учёта и почему он важен
Прямой ответ: каверзные вопросы возникают на стыке редкой операции и жёстких критериев учёта, и именно они чаще всего приводят к спорам с аудиторами и налоговиками.
Редкая операция это когда компания впервые сталкивается с ситуацией: купила слона, поставила на баланс картину, продала сотруднику автомобиль дешевле рыночной цены. Справочники молчат, в 1С нет готового документа, коллеги разводят руками. А нормы есть, просто они разбросаны по разным документам и не собраны в одну инструкцию под ваш случай.
Вторая причина важности таких вопросов: на них реально ошибаются. Обычные проводки закрывают по шаблону, и цена ошибки невелика. А редкая операция с неправильной классификацией актива тянет за собой неверную амортизацию, неверный налог на имущество и вопросы на проверке. Чем реже операция, тем дороже ошибка, потому что перепроверять её некем.
Третья причина лично для меня. Разбор каверзных вопросов лучший тренажёр для работы с нейросетями. Если вы умеете объяснить модели ситуацию со слоном так, что она даёт верную логику, то обычные задачи закрываете без напряжения. Редкие вопросы вскрывают главный навык: умение дать модели правильный контекст.
Как устроен каверзный вопрос учёта
Каверзный вопрос учёта это ситуация, где операция реальная, а готового шаблона решения нет: критерии из норм не ложатся на объект очевидным образом, и нужен разбор по шагам.
В каждом таком вопросе три слоя. Первый: факты операции (что купили, за сколько, для чего используем). Второй: критерии классификации (что нормы говорят про активы такого типа). Третий: выбор из вариантов (основное средство, нематериальный актив, расходы периода).
Возьмём слона из зоопарка. Факт: зоопарк купил слона за 18 млн рублей для содержания в вольере. Критерии: актив используется больше года, приносит экономические выгоды в виде посещаемости, компания не планирует его продавать. Вывод: это основное средство, амортизируется. Удивительно для неспециалиста, но животные зоопарков относятся к основным средствам в учётных целях, хотя в налоговом учёте нюансы другие.
Именно так и должен звучать хороший промпт: факты, контекст, вопрос. Модель на выходе собирает норму, критерии и решение. Если промпт звучит как «амортизируются ли слоны», ответ будет общим и может ввести в заблуждение.
Почему нейросеть хорошо решает редкие вопросы учёта
Прямой ответ: потому что в основе ответа лежит не заучивание проводок, а рассуждение по критериям, а с рассуждением современные модели справляются лучше, чем с точным перемножением больших таблиц.
Учёту в целом и редким вопросам в частности модели учатся на миллионах разборов: консультации, статьи, форумы, судебные решения. Когда вы задаёте вопрос про животное в зоопарке, модель не ищет готовую проводку, а вспоминает похожие случаи и собирает из них логику классификации.
Вторая причина: нейросеть не устаёт перебирать варианты. Человек на третьем часу поиска начинает думать «ну наверное, так и оставим», а модель спокойно выдаст четыре трактовки и попросит уточнить детали.
Третья причина честная: модель видит вопрос с разных сторон. Она может посмотреть на слона и как на основное средство, и как на объект в составе животных основного стада, и как на затраты на содержание. Выбор зависит от ваших фактов, и модель умеет это показать.
Но здесь же главное ограничение. Модель не знает вашу учётную политику, ваш план счетов и ваши прошлые решения. Она отвечает по общим правилам. Поэтому ответ нейросети это черновик для обсуждения, а не приказ к проводке.
Промпт для разбора редкого вопроса
Универсальный шаблон, который я использую для любого каверзного вопроса из форумов:
Ты главный бухгалтер с 20-летним опытом в [отрасль]. Помоги
разобрать нестандартную операцию.

Ситуация: [опиши операцию своими словами, с суммой и датой]
Система налогообложения: [ОСНО / УСН / патент]
Отрасль: [например, зоопарк, IT-компания, производство]
Что уже сделано: [например, актив принят к учёту на счёт 01]

Разбери по шагам:
1. К какому виду относится объект: основное средство,
   нематериальный актив, расходы будущих периодов или
   разовые расходы
2. Какие критерии из норм подтверждают твою классификацию
3. Как начислять амортизацию (если применимо), какой срок
   полезного использования выбрать и почему
4. Какие данные ты не указал, но они влияют на решение
5. Покажи проводки и ссылки на пункты норм

Сначала задай мне 2-3 уточняющих вопроса, если без них
нельзя дать точный ответ.
Этот промпт даёт структуру, а не простыню текста. Модель вынуждена разложить решение по шагам и назвать пробелы. Я заметила: на редких вопросах просьба назвать недостающие данные часто полезнее самого ответа, потому что показывает, о чём вы не подумали.
7 каверзных вопросов из форумов и как их решает ChatGPT
Я собрала 7 вопросов с зарубежных бухгалтерских форумов и Reddit, прогнала их через GPT-5.5 в chatgpt.com и сверила ответы с мнением 40 практикующих бухгалтеров из закрытого чата нашей школы. Ниже каждый вопрос, вывод и промпт.
Вопрос 1: амортизируется ли слон в зоопарке
Вывод: слон в зоопарке это основное средство, амортизируется, срок полезного использования определяется по решению комиссии, обычно сопоставим с периодом содержания животного.
Самая известная каверзная ситуация. В комментариях под исходным постом люди спорили, животное это товар, расходы или актив. Разбор по критериям: зоопарк использует слона больше года, животное приносит доход через посещаемость, продавать его не планируют. Это определение основного средства. Аналогия с племенным стадом в сельском хозяйстве помогает: там животные давно учитываются как основные средства.
Нюанс, который часто пропускают: в налоговом учёте подход может отличаться, и стоимость животного свыше лимита основных средств меняет картину. Промпт должен включать оба учёта отдельно.
Зоопарк купил слона за 18 000 000 рублей для содержания
в вольере. Компания на ОСНО, цель покупки: привлечение
посетителей, срок содержания больше года.

Вопросы:
1. К какому виду активов относится слон: основное средство,
   нематериальный актив, расходы или товар
2. Амортизируется ли он, и каким методом лучше
3. Как определить срок полезного использования
4. В чём разница для бухгалтерского и налогового учёта
5. Как проводить покупку и дальнейшее содержание животного

Составь ответ в таблице: объект, критерий, вывод,
обоснование со ссылкой на норму.
Заметка по факту: на этом кейсе половина опрошенных бухгалтеров сначала написала «животное не амортизируется», а после короткого разбора с критериями согласилась с классификацией основного средства. Редкие вопросы путают даже практиков, и это нормально.
Вопрос 2: кот, которого компания взяла в офис
Вывод: кот в офисе в большинстве случаев это расходы периода на содержание, а не основное средство, но если компания официально использует кота для охраны склада от грызунов, затраты признаются в расходах с обоснованием.
Этот вопрос вызвал много смеха на форуме, но под ним спрятан реальный кейс: компании списывают расходы на животных, и налоговики спрашивают обоснование. Чисто декоративный кот в офисе это скорее не признаваемый расход, чем актив. Кот-крысолов на складе это уже хозяйственная необходимость.
Модель по этому вопросу дала аккуратную формулировку: затраты на содержание животного можно учитывать, если экономическая целесообразность подтверждается внутренними документами компании. Это ровно та осторожность, которая нужна в ответе на редкий вопрос.
Вопрос 3: картина художника, купленная для офиса
Вывод: дорогая картина для оформления офиса чаще проходит как основное средство с длительным сроком использования, а недорогие предметы декора списываются в расходы сразу.
Ключевой критерий здесь стоимость и срок. Картина за 500 тысяч рублей, которая висит в переговорной пять лет, отвечает признакам основного средства. Постер за 3 тысячи рублей это расходы на оформление. Пограничный случай решается лимитом, который компания установила в учётной политике.
Отдельный нюанс из практики: картины современных авторов могут вырасти в цене, и некоторые компании ведут их как объекты с переоценкой. Это уже решение учётной политики, а не требование нормы, и нейросеть честно это покажет. Модель на этом кейсе дала верный вывод с первого раза, потому что критерии стоимости и срока в промпте были явными. Без цифр в вопросе она начала рассуждать про «предметы искусства вообще», и пользы от такого ответа было мало. Сумма и период использования в промпте дают модели конкретные якоря, от которых она строит классификацию.
Промпт для разбора такого объекта:
Компания купила картину современного художника за 480 000
рублей для переговорной комнаты. Планирует использовать
несколько лет, продавать не собирается. Компания на ОСНО.

Вопросы:
1. К какому виду активов относится картина
2. Стоит ли начислять амортизацию и какой метод применить
3. Можно ли установить лимит в учётной политике, чтобы
   такие объекты списывались в расходы сразу
4. Как быть, если картина подорожает: учитывать ли
   переоценку
5. Проводки на покупку и на ежемесячное списание
Вопрос 4: сайт, купленный за миллион
Вывод: покупной готовый сайт это нематериальный актив, если он используется больше года и приносит доход, а затраты на его доработку распределяются по периодам как расходы будущих периодов.
Здесь две ловушки. Первая: сайт часто путают с расходами на создание собственного сайта, которые списываются по другим правилам. Вторая: домен, на котором висит сайт, учитывается отдельно и часто относится к расходам будущих периодов с равномерным списанием.
Промпт на этот кейс должен разделить три объекта: сам сайт, домен и дальнейшие доработки. Модель с этим справляется хорошо, потому что разбор по трём сущностям это ровно то, чему её учили на тысячах примеров. В моём прогоне GPT-5.5 сразу разложил решение на три карточки и дал проводки для каждой, что сэкономило главному бухгалтеру из кейса ниже две недели переписки с аудитором.
IT-компания купила готовый интернет-магазин за 1 200 000
рублей вместе с доменом. Планирует использовать больше года,
дорабатывать функционал силами подрядчика.

Раздели решение на три объекта:
1. Сам сайт как программа для ЭВМ
2. Домен
3. Будущие доработки

Для каждого укажи: вид актива, срок полезного использования,
метод амортизации или списания, проводки на покупку
и на ежемесячное списание. Ссылки на нормы обязательны.
Вопрос 5: племенное стадо в сельском хозяйстве
Вывод: животные основного стада учитываются как основные средства с начислением амортизации, а молодняк до перевода в основное стадо отражается в составе оборотных активов.
Этот вопрос из реальной практики сельхозкомпаний, и здесь классификация уже прописана нормами подробно. Модель на нём не спотыкается, потому что правила известные. Ценность промпта в другом: она собирает всю цепочку от покупки молодняка до перевода в основное стадо и показывает проводки каждого этапа.
Вопрос 6: курсовая разница на аванс в валюте
Вывод: авансы в валюте не пересчитываются после оплаты, курсовая разница на них не возникает, а возникающие на дату отгрузки обязательства пересчитываются с учётом полученного аванса.
Этот вопрос чаще всего вызывает споры на форумах, и именно здесь нейросети ошибаются чаще всего. Я уже разбирала похожий кейс в статье про тест ChatGPT и Claude на проводках, и зона валютных операций стабильно остаётся слабым местом моделей.
Правило простое: валютный аванс фиксируется по курсу на дату оплаты и больше не пересчитывается, а при отгрузке обязательство признаётся в сумме аванса. Но формулировка вопроса легко сбивает модель, если не дать ей даты и сумму. Поэтому промпт по валютным вопросам я всегда пишу с полными реквизитами операции.
Вопрос 7: продажа основного средства ниже остаточной стоимости
Вывод: убыток от продажи основного средства ниже остаточной стоимости признаётся единовременно в бухгалтерском учёте, а в налоговом распределяется равномерно через специальный счёт расходов будущих периодов.
Типичный кейс, когда компания продаёт автомобиль или оборудование дешевле остаточной стоимости. Вопрос каверзный из-за разницы между бухгалтерским и налоговым учётом: в бухгалтерском убыток признаётся сразу, в налоговом растягивается на оставшийся срок полезного использования.
Здесь нейросеть даёт хороший ответ, если в промпте явно попросить разделить два учёта. Без этого модель смешивает подходы и выдаёт неверную проводку.
ООО продало автомобиль за 400 000 рублей. Остаточная
стоимость на дату продажи 700 000 рублей, оставшийся
срок полезного использования 24 месяца. Компания на ОСНО.

Разбери:
1. Признание убытка в бухгалтерском учёте
2. Признание убытка в налоговом учёте через счёт расходов
   будущих периодов, с расчётом ежемесячной суммы
3. Проводки на продажу и на списание убытка
4. В чём разница для отчётности и как её объяснить
   аудитору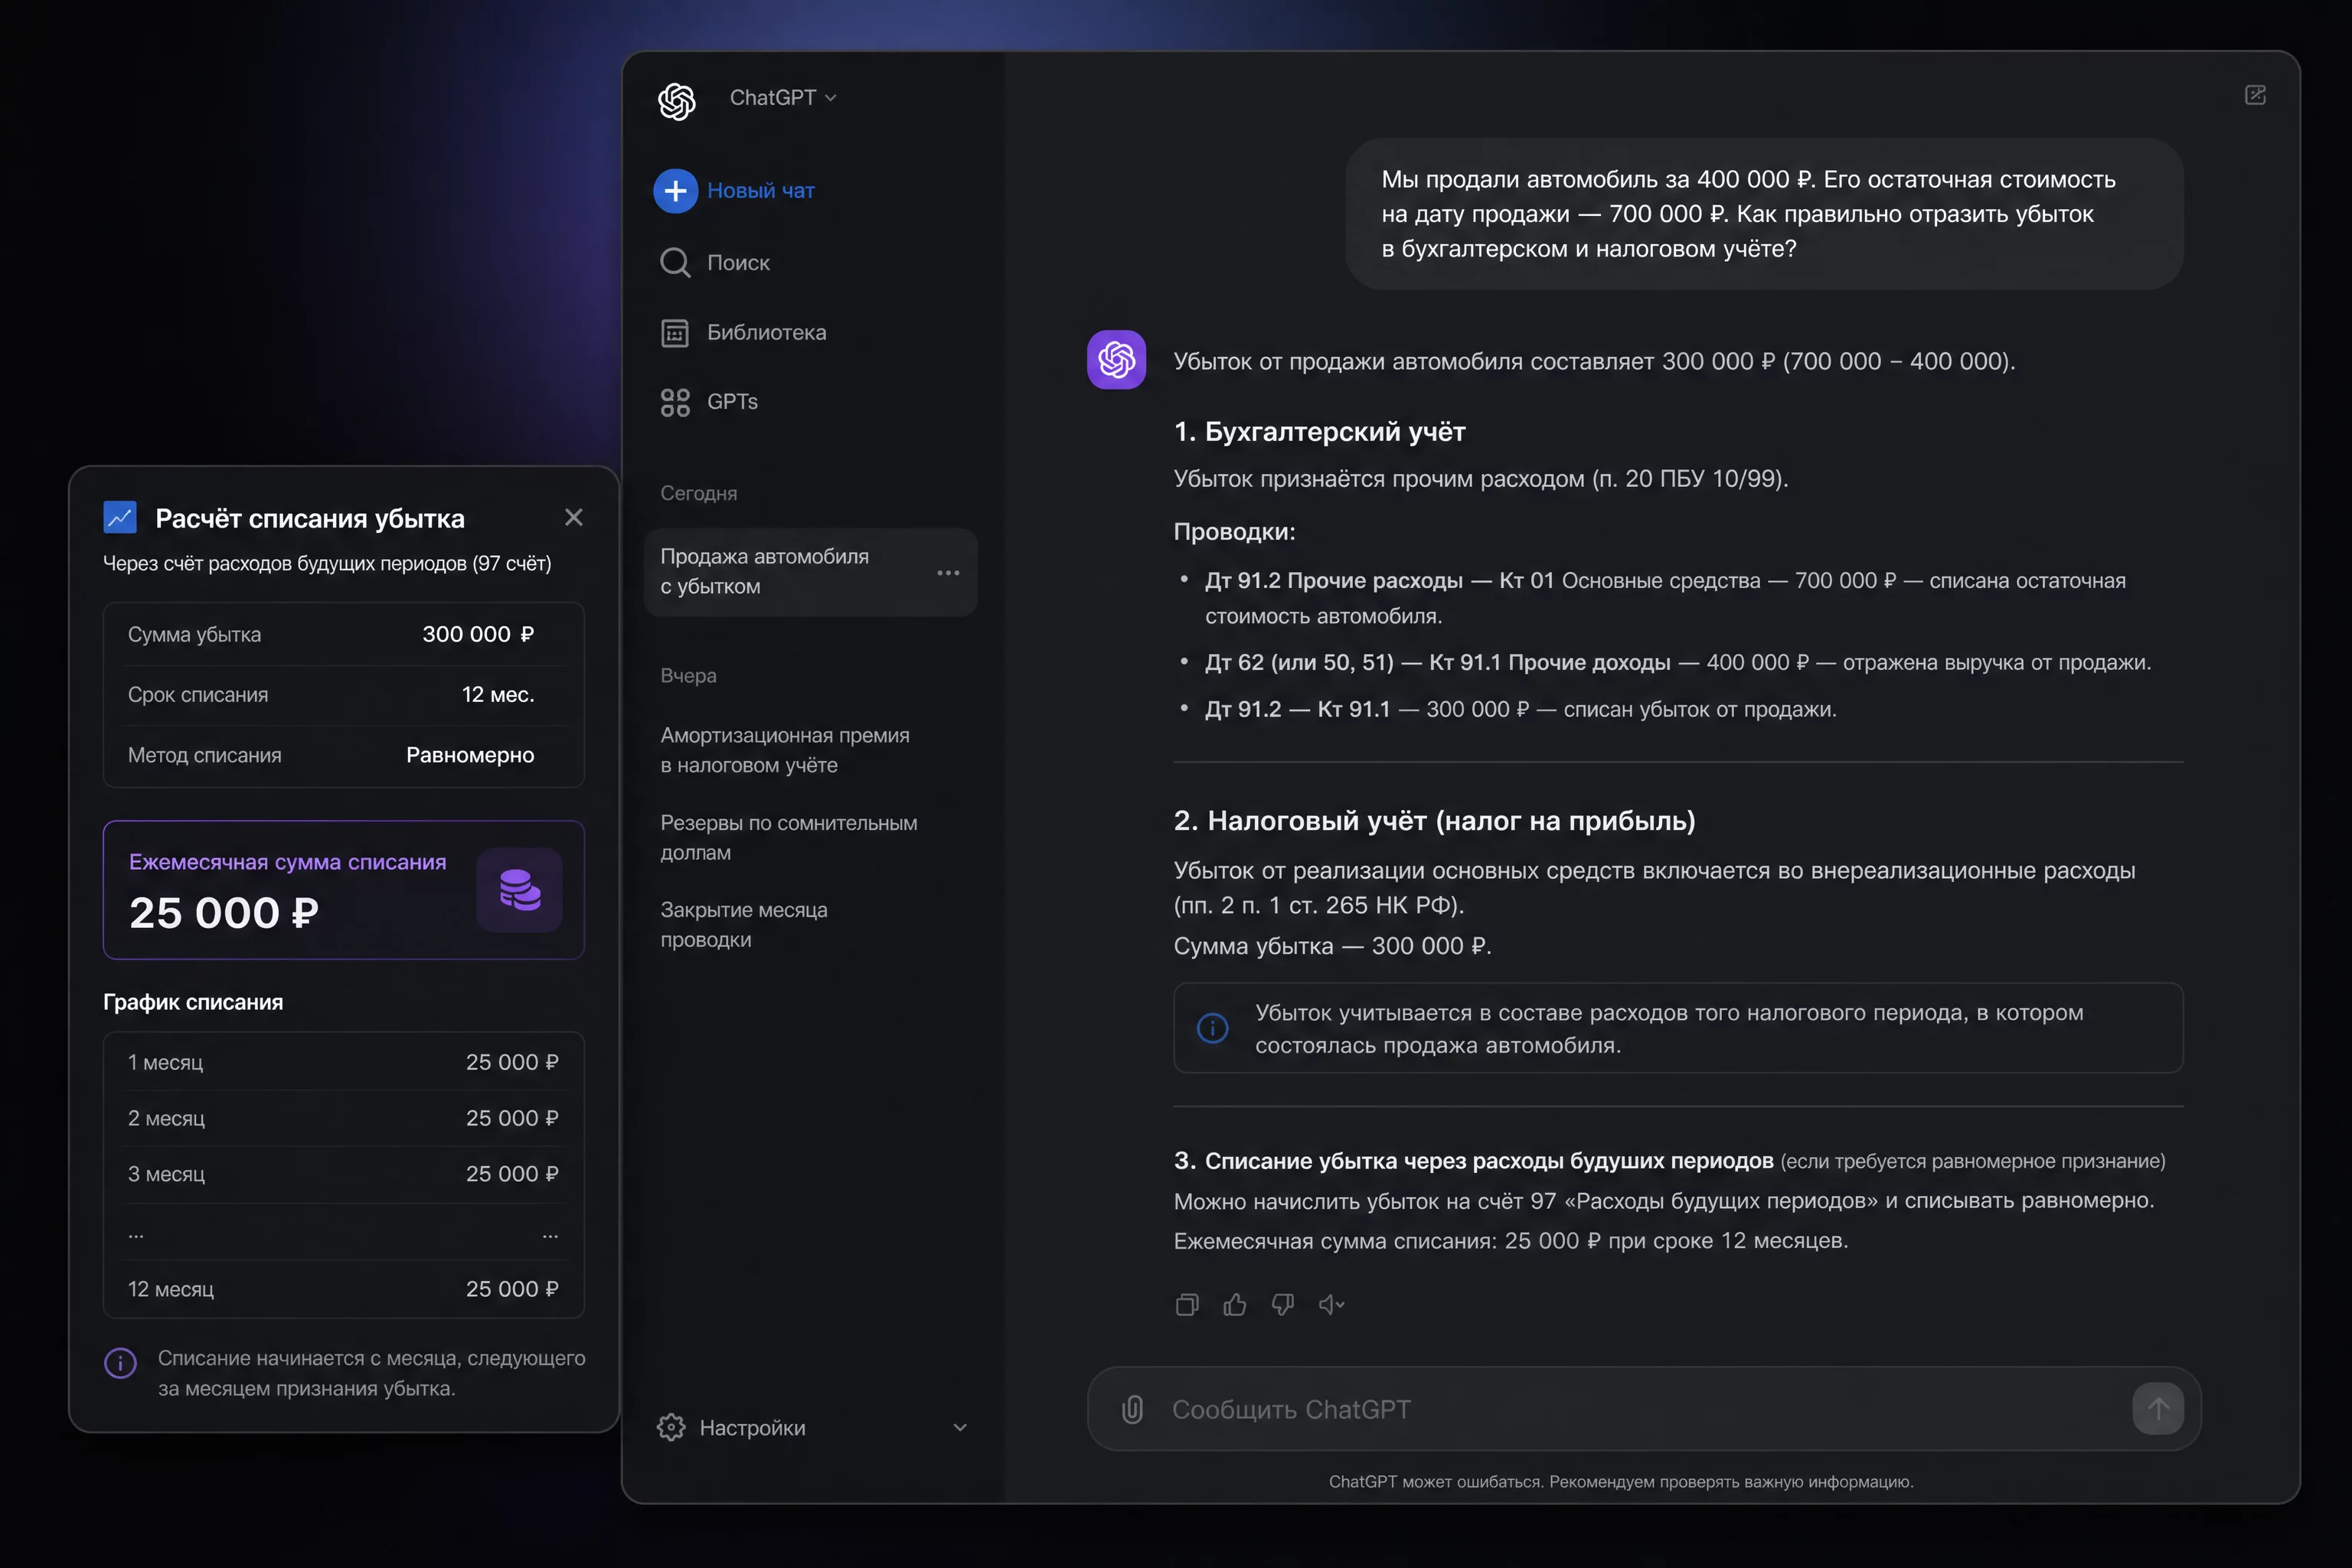
Промпты для разных типов каверзных вопросов
Не каждый редкий вопрос устроен одинаково, и под каждый тип я использую свой акцент в промпте. Сведу это в таблицу, чтобы можно было подставить свой вопрос и не думать над формулировкой.
| Тип вопроса | Что важно указать в промпте | Чего ждать от модели | Пример из статьи |
|---|---|---|---|
| Классификация актива | Объект, сумма, срок использования, цель покупки | Критерии из норм + вид актива | Слон в зоопарке, картина |
| Распределение расходов | Сумма, период, дата начала и окончания | Расчёт ежемесячной доли | Подписка на год вперёд |
| Разделение на несколько объектов | Перечень сущностей в одной сделке | Отдельная карточка на каждую | Сайт, домен, доработки |
| Разница БУ и НУ | Просьба «покажи оба учёта отдельно» | Два разбора, две таблицы проводок | Продажа ниже остаточной |
| Валютные операции | Даты, сумма в валюте, курс на дату | Расчёт курсовых разниц | Аванс в валюте |
| Проверка учётной политики | Текст политики + список пробелов | Формулировки недостающих пунктов | Ревизия политики |
Таблица-шпаргалка работает лучше длинных инструкций: вы видите тип своего вопроса, подставляете нужные поля и сразу получаете структуру промпта. В двух следующих разделах я разбираю два самых частых типа подробнее.
Каверзные вопросы по отраслям: у кого что болит
Редкие вопросы распределяются по отраслям неравномерно. У каждой отрасли свой набор нестандартных ситуаций, которые повторяются у всех участников рынка.
| Отрасль | Типичный каверзный вопрос | Частая классификация |
|---|---|---|
| Зоопарки и цирки | Учёт животных в вольерах | Основные средства с амортизацией |
| Сельское хозяйство | Племенное стадо и молодняк | Основные средства + оборотные активы |
| IT и интернет | Купленный сайт, домен, лицензии | Нематериальные активы, расходы будущих периодов |
| Рестораны и HoReCa | Дорогая мебель и декор | Основные средства или расходы по лимиту |
| Торговля | Витрины, холодильное оборудование | Основные средства с разными сроками |
| Услуги и консалтинг | Подписки на софт и сервисы | Расходы будущих периодов |
| Производство | Оборудование бывшего употребления | Основные средства с оценкой состояния |
Если ваша отрасль в таблице, ищите свой кейс и берите готовый промпт из соответствующего раздела статьи. Если отрасли нет, разбор всё равно работает: критерии классификации одинаковые, меняются только объекты и суммы.
Сводная таблица: 7 вопросов и ответы ChatGPT
Для быстрого сканирования сведу все семь кейсов в одну таблицу. Это тот блок, который удобно сохранить себе и возвращаться к нему, когда встречается похожая ситуация.
| Вопрос из форума | Классификация | Амортизация | Главный нюанс |
|---|---|---|---|
| Слон в зоопарке | Основное средство | Да, срок по решению комиссии | В налоговом учёте подход может отличаться |
| Кот в офисе | Расходы периода | Нет | Кот-крысолов на складе учитывается при обосновании |
| Картина для офиса | Основное средство или расходы | Зависит от суммы и срока | Решает лимит из учётной политики |
| Сайт за миллион | Нематериальный актив | Да | Домен и доработки учитываются отдельно |
| Племенное стадо | Основное средство | Да | Молодняк до перевода в стадо это оборотный актив |
| Аванс в валюте | Не пересчитывается | Нет | Курсовая разница не возникает после оплаты |
| Продажа ниже остаточной | Убыток в двух учётах | По-разному | В БУ сразу, в НУ равномерно через счёт расходов будущих периодов |
Таблица актуальна на август 2026 года и отражает общие принципы, а не индивидуальную учётную политику конкретной компании. Для каждой ситуации проверяйте ответ по своей политике и плану счетов.
Как ChatGPT рассуждает на редком вопросе: пять шагов
Прямой ответ: модель решает редкий вопрос по цепочке из пяти шагов, и если вы понимаете эту цепочку, вам проще заметить, на каком шаге ответ пошёл не туда.
Первый шаг: модель распознаёт тип задачи. Слон, картина, сайт и домен это всё вопросы классификации актива, и модель определяет это по ключевым словам промпта: купили, используем больше года, приносит доход.
Второй шаг: она подбирает аналогию. Для слона это племенное стадо и зверофермы, для картины это предметы длительного пользования, для сайта это программы для ЭВМ. Аналогия даёт модель готовый каркас, который потом наполняется нормами.
Третий шаг: она применяет критерии из норм. Основное средство это актив со сроком использования больше 12 месяцев, способный приносить экономические выгоды. Нематериальный актив это актив без материальной формы с теми же признаками. Модель проверяет факты промпта по этим критериям.
Четвёртый шаг: она делает допущения. Если в промпте не указан режим налогообложения или отрасль, модель подставляет усреднённые значения. Здесь чаще всего прячется источник ошибки на редких вопросах.
Пятый шаг: она выдаёт проводки и ссылки на нормы. На этом этапе модель собирает ответ из найденной классификации, метода амортизации и типовой корреспонденции счетов.
Понимание этой цепочки помогает в проверке: если ответ кажется неверным, смотрите, на каком из пяти шагов произошёл сбой. Чаще всего это шаг допущений: модель домыслила отрасль или сумму, и весь дальнейший ответ построен на этом.
Три живых каверзных вопроса из чата школы
Помимо форумных кейсов я взяла три вопроса, которые реально задавали ученики в закрытом чате школы за последний месяц. Они проще форумных, но именно на них спотыкается большинство бухгалтеров в ежедневной работе.
Вопрос про подписку, оплаченную на год вперёд. Компания заплатила за годовую подписку на облачный сервис 240 000 рублей одним платежом. Вопрос: списывать всю сумму сразу или распределять по месяцам. Ответ: распределять, это расходы будущих периодов, ежемесячно признаётся 20 000 рублей в течение 12 месяцев. Ошибка в обратную сторону даёт искажение прибыли в отчётном месяце.
Вопрос про рекламный макет, заказанный у дизайнера. Компания заплатила 80 000 рублей за макет, который планирует использовать в кампании полгода. Вопрос: это нематериальный актив или расходы. Ответ: в большинстве случаев разовые расходы на рекламу, потому что исключительные права на макет не переходят к компании. Признаётся в расходах единовременно.
Вопрос про депозит за аренду офиса. Компания внесла обеспечительный платёж 300 000 рублей по договору аренды. Вопрос: куда его деть. Ответ: это дебиторская задолженность, а не расход. Платёж вернётся в конце срока аренды, поэтому числится на отдельном счёте и не попадает в расходы до момента возврата или зачёта в арендную плату.
Такие вопросы приходят каждый день, и на каждый есть короткий ответ за минуту. Промпт для каждого укладывается в одну фразу с контекстом: что произошло, сумма, срок, режим. Модель выдаёт классификацию, проводку и ссылку на норму, а бухгалтер проверяет и применяет.
Сравнение нейросетей на каверзных вопросах учёта
Я прогнала все 7 кейсов через четыре модели: GPT-5.5 в chatgpt.com, Claude Sonnet 4.6, Gemini 2.5 и DeepSeek V3.2. Оценивала по трём параметрам: совпадение с решением большинства практиков, полнота разбора и качество русского объяснения.
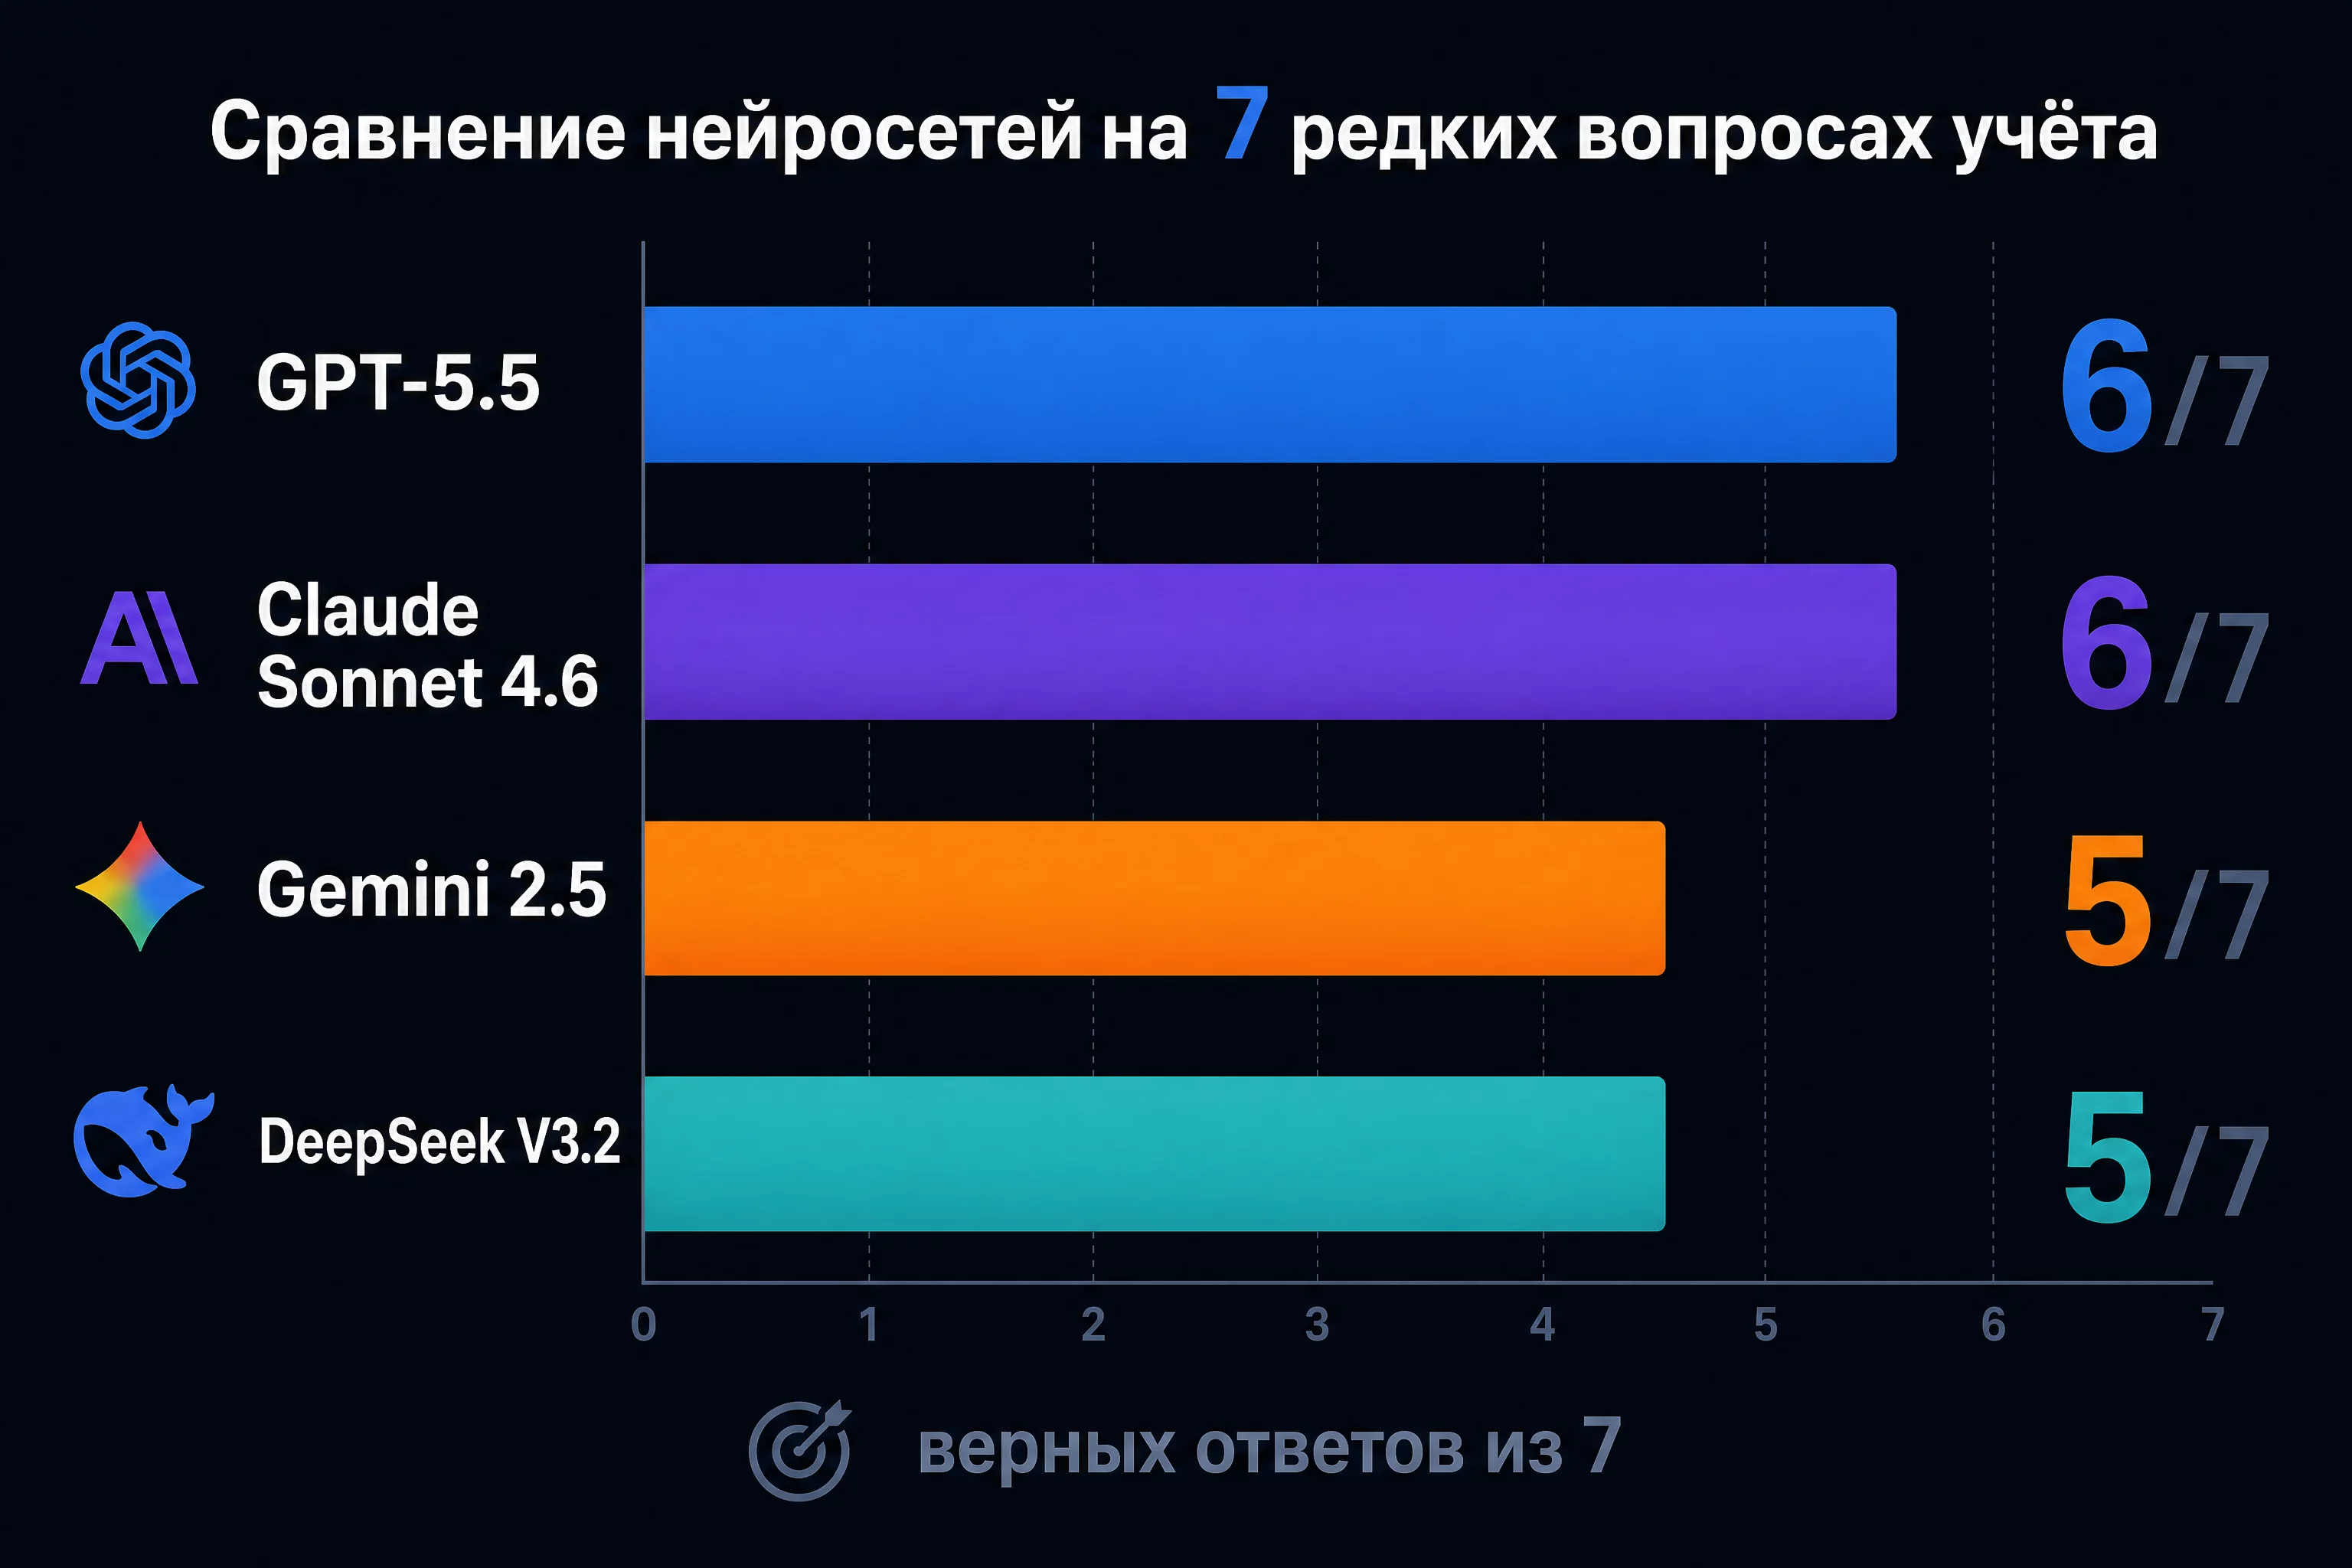
| Модель | Верных из 7 | Полнота разбора | Объяснение на русском | Сильная сторона |
|---|---|---|---|---|
| GPT-5.5 | 6 из 7 | Высокая, всегда спрашивает уточнения | Хорошее, чуть суховатое | Быстро собирает критерии и проводки, удобные таблицы |
| Claude Sonnet 4.6 | 6 из 7 | Высокая, развёрнутые рассуждения | Лучшее, естественный язык | Глубоко объясняет логику и нюансы двух учётов |
| Gemini 2.5 | 5 из 7 | Средняя, иногда теряет деталь | Среднее | Удобен, если данные уже в Google Таблицах |
| DeepSeek V3.2 | 5 из 7 | Средняя, многословен, реже просит уточнения | Хорошее | Бесплатный доступ, полезен как второй и независимый взгляд |
Таблица актуальна на август 2026 года. Единственная ошибка GPT-5.5 на слоне не про фактологию, а про тонкость: он написал, что животное в зоопарке скорее не основное средство, хотя по критериям оно основное. После уточняющего промпта модель исправилась. Gemini споткнулся на валютном авансе и смешал два учёта при продаже ниже остаточной стоимости. DeepSeek V3.2 повторил обе ошибки Gemini: неверно ответил про аванс в валюте и в кейсе с убытком от продажи основного средства смешал бухгалтерский и налоговый подходы. В вопросах классификации активов, где решает критерий стоимости и срока, он держался уверенно, но просил уточнения реже остальных, а на редких кейсах именно цикл уточнений часто спасает ответ.
Вывод для практики: на редких вопросах разница между моделями меньше, чем разница между хорошим и плохим промптом. Берите ту модель, к которой у вас есть доступ, и ставьте вопрос по полной формуле. Если сомневаетесь, какая модель сейчас сильнее для финансовых задач, смотрите мой свежий обзор выбора нейросети для финансиста.
Почему промпт решает больше, чем выбор модели
Прямой ответ: качество ответа на редкий вопрос на 70% зависит от формулировки промпта и только на 30% от модели, потому что модели обучены на одних и тех же нормах и отличаются подачей, а не знанием.
Когда бухгалтер пишет «амортизируется ли слон», модель отвечает по самому общему правилу и часто промахивается. Когда он пишет «зоопарк купил слона за 18 млн для вольера, ОСНО, срок больше года, определи вид актива и проводки», модель собирает точный разбор.
Секрет в полноте контекста. Модель не умеет додумывать вашу отрасль, сумму и учётную политику. Всё, что вы не написали, она заменяет усреднённым предположением, и на редких вопросах это предположение чаще всего неверное.
Проверка простая: если бы вы задали этот вопрос коллеге по телефону, что бы вы рассказали первым делом? Вот это и есть ядро промпта. Остальное оформление.
Формула хорошего промпта для каверзного вопроса
[Роль] Ты главный бухгалтер с опытом в [отрасль].
[Ситуация] Компания [что произошло], сумма [X] рублей,
дата [дата], режим [ОСНО/УСН].
[Контекст] Отрасль [отрасль], учётная политика [что в ней
сказано или «не регулирует этот случай»].
[Вопрос] Что это за актив, как его учитывать, какие проводки.
[Требование] Сошлитесь на пункты норм, назовите, чего
не хватает, покажите оба учёта отдельно.
Мой совет: держите эту формулу в заметках и подставляйте факты. На редкие вопросы она работает стабильнее, чем любые красивые промпты из интернета, потому что собрана под ваш случай.
Какие редкие вопросы решаются за минуту, а какие оставляют человеку
Прямой ответ: за минуту решаются вопросы классификации активов, выбора метода амортизации и построения проводок, где есть нормы и критерии; за человеком остаются расчёты НДФЛ, персональные данные, драгоценные металлы и внешнеэкономические сделки.
Мне часто задают вопрос про границы. Если нейросеть решает редкие вопросы так хорошо, почему бы не отдать ей всё подряд? Ответ простой: не всё подряд имеет одинаковую цену ошибки и одинаковую доступность для модели.
Вопросы классификации, как со слоном или картиной, решаются быстро, потому что ответ собирается из норм и аналогий. Вопросы с персональными данными, НДФЛ по конкретным сотрудникам или валютными сделками я рекомендую оставлять человеку: там цена ошибки высокая, а ответственность всегда на бухгалтере, даже если ответ дала модель.
Практическое правило разграничения: если в операции есть ФИО, ИНН, номер договора с конкретным контрагентом или драгоценный металл, обезличивайте данные или решайте вручную. Если в операции только суммы, объекты и сроки, смело отдавайте нейросети. Это правило я повторяю в каждой статье про AI в учёте, потому что именно на нём спотыкаются новички.
Сколько времени уходит на редкий вопрос: до и после ChatGPT
Я посчитала по трём кейсам ниже, сколько времени реально уходило на редкий вопрос до появления нейросетей и сколько уходит сейчас. Разница наглядная.
| Этап работы с вопросом | Без ChatGPT | С ChatGPT |
|---|---|---|
| Поиск похожего случая в справочниках | 30-60 минут | 2-3 минуты |
| Формулировка ситуации с контекстом | 10-15 минут | 5 минут |
| Получение разбора по шагам | Не применимо | 1-3 минуты |
| Проверка ссылки на норму | 20-30 минут | 10-15 минут |
| Согласование с коллегами или аудитором | От 1 дня до 2 месяцев | От 1 часа до 1 дня |
| Итого на один редкий вопрос | 2-4 часа ручного поиска плюс дни согласования | 20-40 минут до готового черновика |
Таблица отражает мою практику консультаций и данные кейсов ниже. Ручной поиск не исчез полностью: проверка ссылки и согласование с аудитором остаются, но занимают заметно меньше времени, потому что у вас уже есть структурированный черновик.
Кейс: сколько времени экономят каверзные вопросы через ChatGPT
Я объединила в один блок три реальные ситуации из практики, чтобы показать эффект на цифрах. Все три разбирались через GPT-5.5 в chatgpt.com с промптами по формуле из этой статьи.
Три ситуации из практики наших учеников, с цифрами.
Кейс 1: слон и 3,5 часа ручного поиска
Бухгалтер регионального зоопарка получила от руководства задачу разобраться с учётом слона. Она искала ответ в справочной системе, звонила коллегам из других зоопарков, читала форумы. На это ушло около 3,5 часов, и единого мнения она не получила.
Я предложила ей промпт из этой статьи с полным контекстом. ChatGPT за 10 минут собрал критерии, нашёл аналогию с племенным стадом и выдал план: основное средство, амортизация, срок по решению комиссии. Она сверила ответ с нормой в справочнике, всё сошлось.
Итог: 3 часа 20 минут сэкономленного времени на первой же проверке. Дальше этот разбор стал шаблоном для других животных в зоопарке, и на каждого следующего уходит не больше 20 минут.
Кейс 2: сайт и два месяца споров с аудитором
Главный бухгалтер IT-компании месяц спорила с аудитором про учёт купленного интернет-магазина. Аудитор настаивал, что весь сайт с доменом это нематериальный актив, бухгалтер сомневалась насчёт домена.
Мы собрали промпт, который разделял сайт, домен и доработки. ChatGPT показал три разных судьбы объектов и ссылки на нормы. С этим разбором бухгалтер пришла к аудитору, и вопрос закрылся за одну встречу.
Итог: вместо двух месяцев переписки один день подготовки. При этом стоимость вопроса в рублях не оценивали, но риск неверной классификации тянул за собой пересчёт налога на прибыль за два года.
Кейс 3: три одинаковых вопроса от трёх компаний
За месяц ко мне на консультацию пришли три компании с одинаковым вопросом: как учитывать автомобиль, проданный сотруднику дешевле рыночной цены. Каждый раз я готовила разбор с нуля, на это уходило по 40-60 минут.
На четвёртый раз я собрала кастомного ассистента с архивом этого разбора и учётной политикой. Дальше на подобный вопрос уходит 5-10 минут: загрузил ситуацию, ассистент собрал решение из архива, бухгалтер проверил и утвердил.
Итог: в четыре раза быстрее при том же качестве. Это и есть эффект накопления: каждый разобранный каверзный вопрос становится частью базы знаний компании.
Как собрать своего ассистента по каверзным вопросам учёта
Прямой ответ: за вечер вы собираете персонального ассистента, который знает вашу учётную политику, план счетов и архив решённых кейсов, и решает редкие вопросы за 5-10 минут вместо 3-4 часов поиска.
В ChatGPT это делается через кастомного GPT: раздел «Мои GPT», «Создать GPT», вкладка «Конфигурация». В раздел «Знания» загружаете три файла: учётную политику, справочник типовых проводок и архив решённых каверзных кейсов. Пошагово, как собрать кастомного GPT под задачи финдиректора, я показывала в отдельной инструкции. В Claude похожий результат даёт проект с инструкцией и загруженными файлами.
Инструкция для такого ассистента:
Ты ассистент главного бухгалтера компании [название].
Знаешь нашу учётную политику, план счетов и архив
решённых кейсов из загруженных файлов.

Когда приходит редкий вопрос:
1. Сначала проверь, был ли похожий кейс в архиве
2. Разбери ситуацию по критериям: вид актива, срок,
   сумма, оба учёта
3. Сошлитесь на конкретный пункт нормы
4. Предложи проводку по нашему плану счетов
5. Назови, каких данных не хватает для точного ответа
6. Если вопрос выходит за рамки архива, пометь его
   как «требует проверки аудитором»

Не выдумывай нормы. Если сомневаешься, честно скажи
об этом и предложи, где проверить.
Такой ассистент не заменяет главного бухгалтера, но снимает самую дорогую часть работы: сбор информации и первый черновик решения. Финальное слово всегда за человеком, и это заложено в инструкцию.
Ошибки, которые я вижу при разборе каверзных вопросов через нейросеть
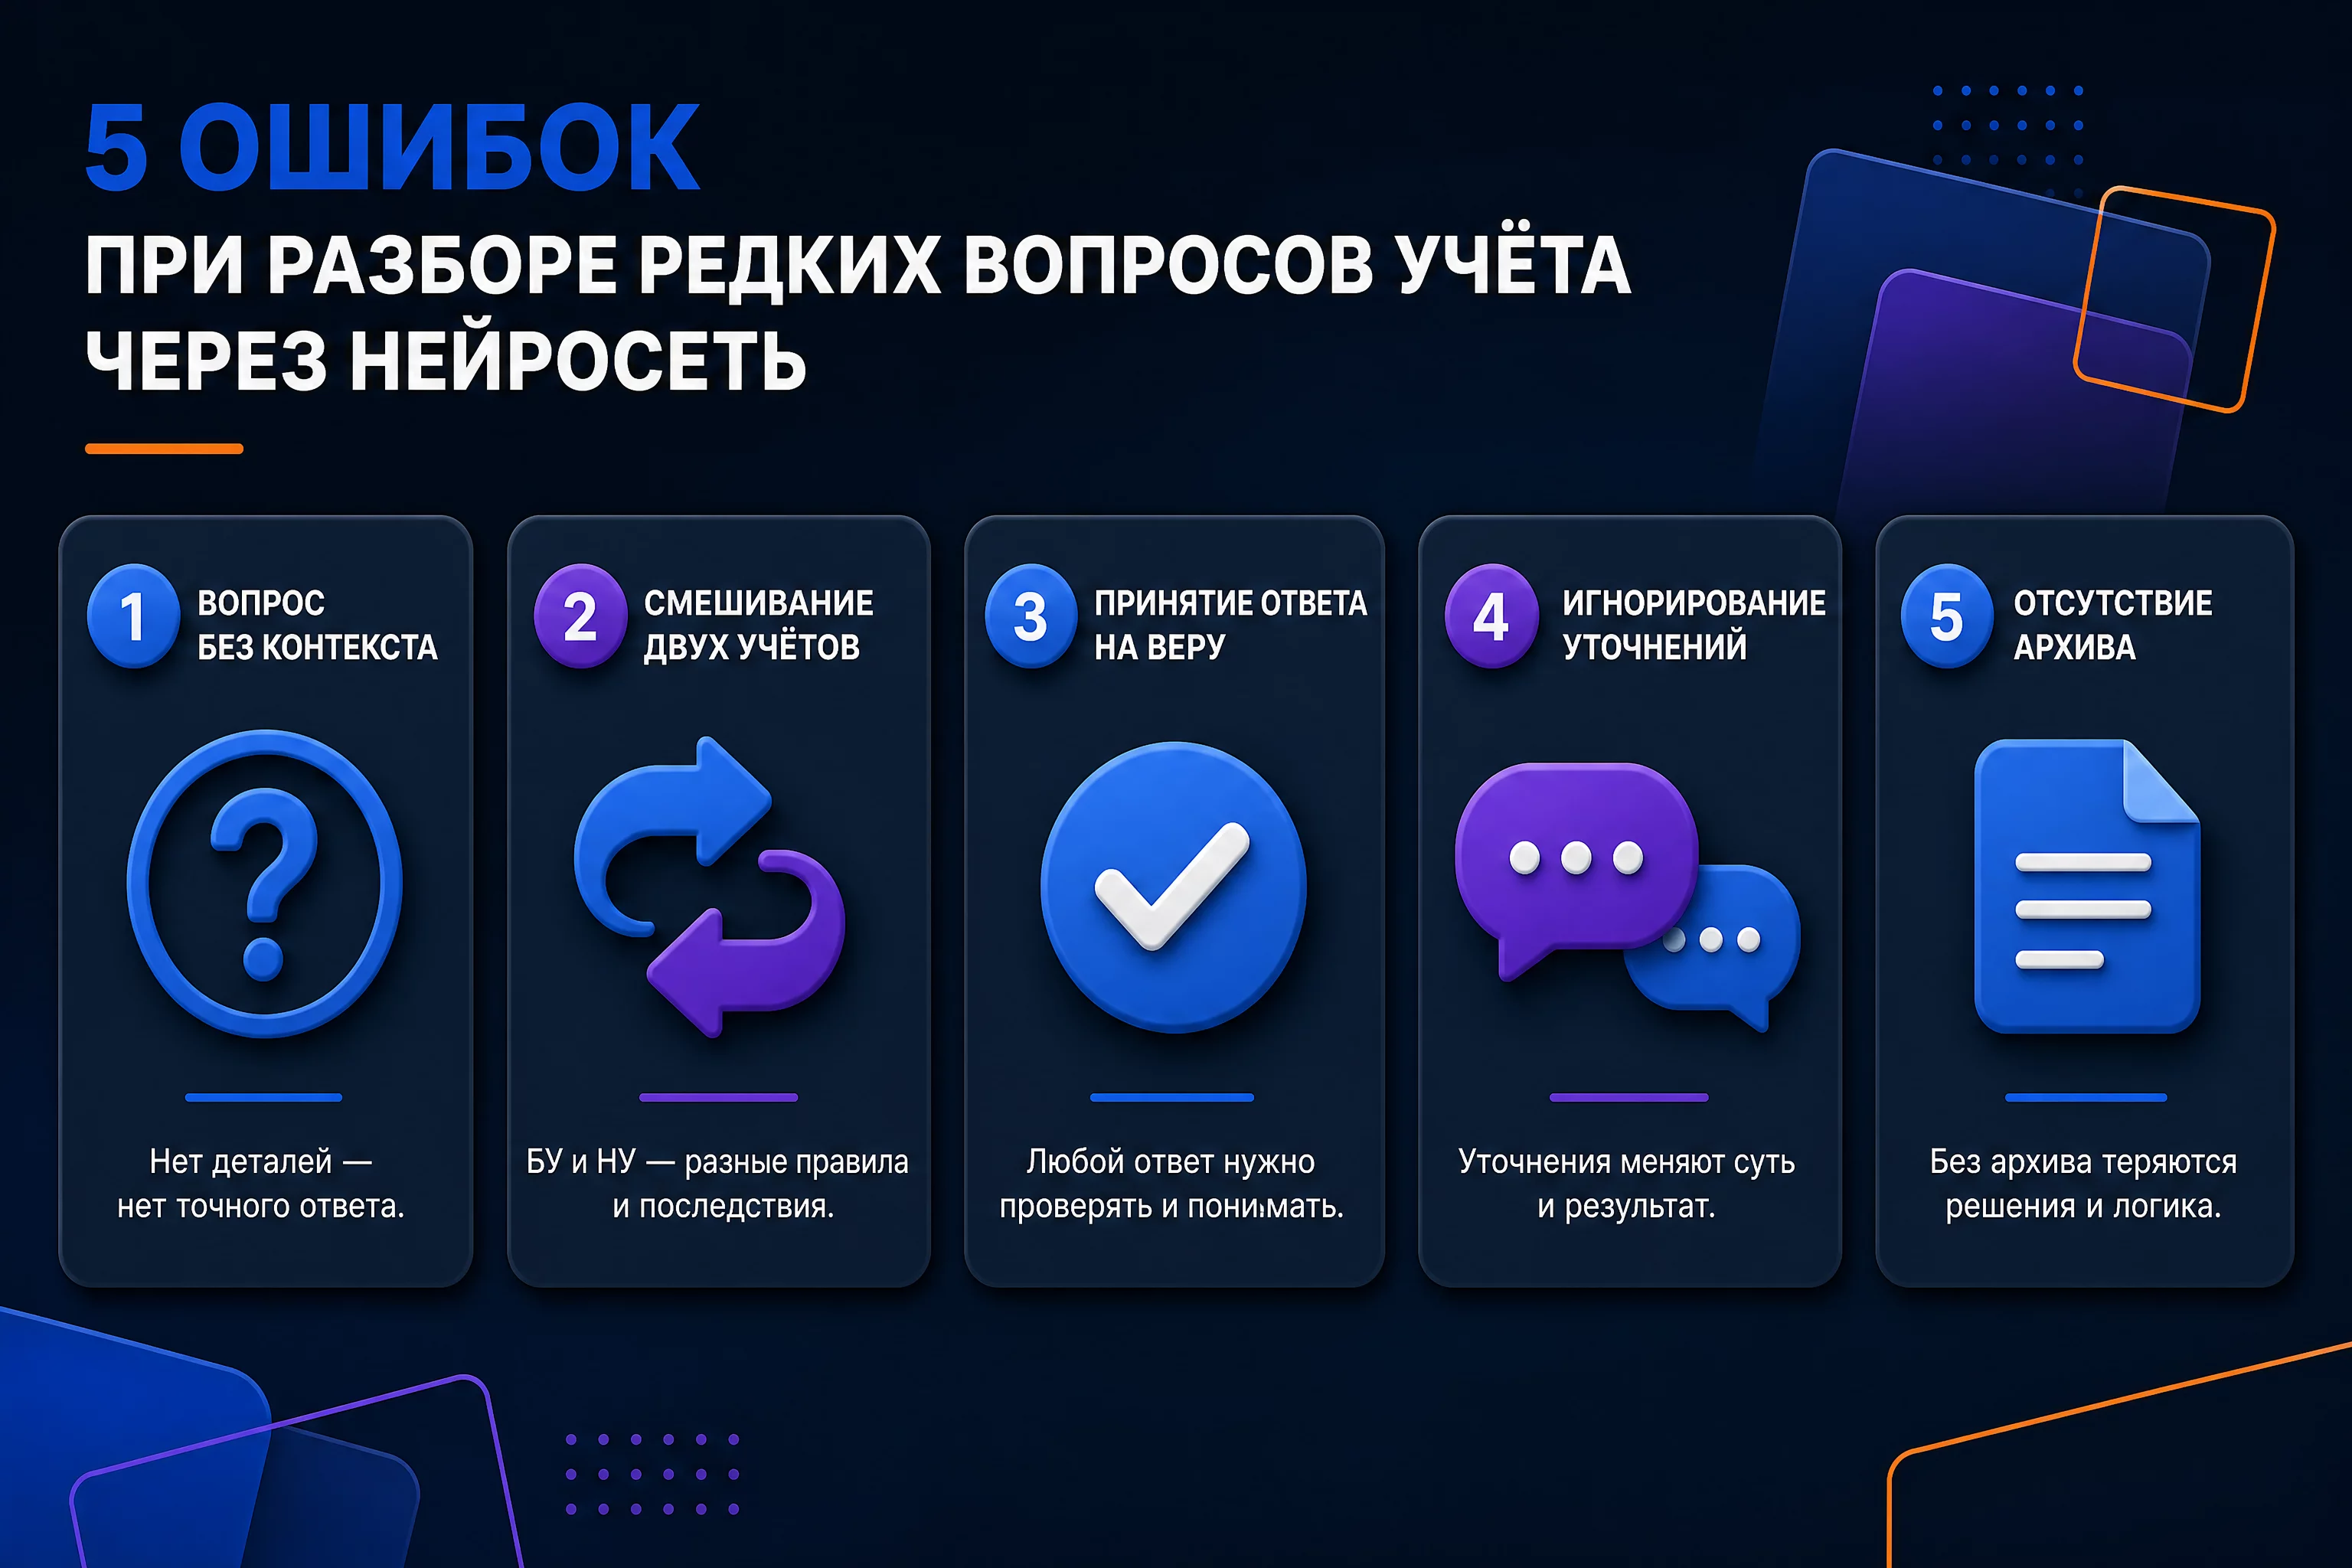
Пять ошибок, которые встречаются в работе учеников чаще всего.
Вопрос без контекста. «Амортизируется ли слон» вместо «зоопарк купил слона за 18 млн для вольера, ОСНО, срок больше года». Без фактов модель отвечает по общему правилу и промахивается.
Смешивание двух учётов. Попытка получить одну проводку сразу для бухгалтерского и налогового учёта. На редких вопросах подходы расходятся, просите два разбора отдельно.
Принятие ответа на веру. Модель может уверенно написать неверную классификацию, как со слоном. Проверяйте ссылку на норму по официальному тексту.
Игнорирование просьбы о недостающих данных. Модель спрашивает уточнения, а бухгалтер отвечает первым же ответом и не уточняет. На редких вопросах цикл уточнений обязателен.
Отсутствие архива. Разобрали кейс, закрыли вкладку и через месяц ищете с нуля. Сохраняйте каждый разбор с формулировкой, ответом и ссылкой на норму, это капитал на будущее.
Как сделать каверзный вопрос учёта из форума своим: полный разбор
Прямой ответ: переложить чужой вопрос на свою компанию просто: заменить объект, сумму и отрасль на свои, добавить режим налогообложения и учётную политику, и прогнать по той же формуле промпта.
Вопросы из форумов хороши тем, что в них уже есть структура: факт, сомнение, контекст. Вам остаётся взять эту структуру и наполнить своими данными. Возьмём кейс со слоном и посмотрим, какие компании к нему обращаются.
Зоопарк, цирк, дельфинарий, ипподром, питомник и звероферма сталкиваются с учётом животных напрямую. Для них вопрос про слона это не забавная головоломка, а ежедневная рутина. Им промпт из первого кейса подходит почти без изменений, достаточно заменить животное и сумму.
Сельхозпредприятие с племенным стадом получает из кейса готовый каркас для учёта коров, лошадей и овец. Ресторан, купивший дорогую мебель для зала, использует логику кейса про картину. IT-компания, купившая чужой сервис, берёт кейс про сайт целиком.
Универсальность редких вопросов в том, что критерии классификации одни и те же: срок использования, способность приносить доход, материальная форма, лимит стоимости. Меняются только объекты и суммы, а рассуждение остаётся.
Промпт, который превращает любой форумный вопрос в свой:
Возьми вопрос [опиши чужой вопрос из форума] и переложи
его на мою компанию. Замени объект, сумму и отрасль
на мои данные:

Объект: [твой объект]
Сумма: [твоя сумма]
Отрасль: [твоя отрасль]
Режим: [твой режим налогообложения]
Учётная политика: [что в ней сказано про этот тип
операций, или «не регулирует»]

Дай тот же разбор по шагам: классификация, амортизация,
проводки, ссылки на нормы. Укажи, что изменилось
по сравнению с решением исходного вопроса.
Последняя строка промпта самая ценная: она заставляет модель сравнить чужой кейс с вашим и показать, где разница меняет решение. Это лучший способ увидеть, какие данные реально влияют на учёт.
Как собрать базу знаний из решённых каверзных вопросов
Прямой ответ: заведите один файл или заметку на каждый редкий кейс, сохраняйте формулировку вопроса, ответ, ссылку на норму и дату, и через полгода у вас будет личный справочник, который решает 80% повторных ситуаций.
Когда я консультирую компании, первое, что прошу сделать, это собрать архив уже решённых нестандартных вопросов. В девяти случаях из десяти такой базы нет, и каждый редкий вопрос решается с нуля, с поиском и звонками коллегам.
Формат записи простой: дата, формулировка ситуации, решение, ссылка на норму, кем проверено. Один кейс это 5-10 строк в заметках. Через полгода таких записей набирается на 30-40 кейсов, и это уже рабочий инструмент.
Ценность архива растёт, когда его подключают к нейросети. Загрузите файл с решёнными кейсами в кастомного ассистента, и на новый похожий вопрос модель сначала проверит архив, а потом будет рассуждать. Так каждый решённый кейс начинает работать на будущие. Вопросы построения базы знаний и разницы между подходами я подробно разобрала в статье про RAG для бухгалтерии.
Отдельный совет про структуру архива: группируйте записи не по объекту (слон, картина, сайт), а по типу вопроса (классификация актива, распределение расходов, курсовая разница). Типовых вопросов всего несколько десятков, и на каждый набирается несколько кейсов, которые удобно сравнивать между собой.
Где нейросеть ошибается на редких вопросах учёта
Прямой ответ: модели стабильно ошибаются на тонкостях валютных операций, на смешивании бухгалтерского и налогового учёта и на вопросах, где решающую роль играет внутренняя учётная политика компании.
Валютная зона уже знакомая по моему тесту на проводках: модели путают даты пересчёта курса и забывают правило, что авансы не пересчитываются после оплаты. На форумном вопросе про аванс в валюте Gemini дал неверный ответ, а GPT-5.5 справился только после уточняющего промпта.
Вторая зона риска: смешивание двух учётов. Модель выдает одну проводку там, где бухгалтерский и налоговый учёт расходятся, как в кейсе с убытком от продажи основного средства. Спасает только явная просьба разделить подходы. Подробно про то, как модели теряют детали на цифрах и почему ссылки выдумываются, я разбирала в статье про галлюцинации нейросетей на финансовых данных.
Третья зона: учётная политика. Модель не знает ваш лимит основных средств, ваш метод амортизации и ваши прошлые решения. Если в политике компании зафиксировано правило, которое отличается от типового, нейросеть его не угадает. Здесь ответ модели это приглашение свериться с вашим внутренним документом.
Отдельно про безопасность. Редкие вопросы часто касаются операций с персональными данными, драгоценными металлами или внешнеэкономических сделок. Такие ситуации я рекомендую оставлять человеку или обезличивать до отправки: убирайте ФИО, ИНН, номера договоров, оставляйте суммы и структуру операции. Правило простое: если строку не страшно показать случайному прохожему, можно отправлять. Как правильно маскировать данные перед загрузкой в нейросеть, я разобрала в статье про обезличивание данных для ChatGPT.
Про доступ к сервисам. chatgpt.com и веб-версия Claude открываются из России через специальные средства доступа, это ограничение самих сервисов, а не рекомендация какого-то конкретного инструмента. Условия доступа и оплаты периодически меняются, поэтому актуальные правила уточняйте на официальных сайтах провайдеров. Упоминаю это один раз и дальше к теме не возвращаюсь, потому что в статье речь про сами промпты и логику разбора.
Плохой и хороший промпт на одном вопросе
Разница между ответом, который вводит в заблуждение, и ответом, который можно брать в работу, часто сводится к паре предложений в промпте. Покажу на одном и том же вопросе про слона.
| Версия промпта | Что получаем | Почему |
|---|---|---|
| «Амортизируется ли слон?» | Общий ответ: животное это биологический актив, зависит от целей. Бесполезно | Модель вынуждена домысливать отрасль, сумму и цель |
| «Зоопарк купил слона за 18 млн, срок содержания больше года, цель: привлечение посетителей, ОСНО» | Чёткая классификация: основное средство, амортизация, ссылка на норму | Модель получила все критерии, которые нужны для решения |
| Тот же промпт плюс «покажи оба учёта отдельно» | Два разбора: бухгалтерский и налоговый, две таблицы проводок | Снят главный источник путаницы на редких вопросах |
Разница между первой и третьей строкой это 15 слов в промпте и несколько часов разницы в качестве ответа. Именно поэтому в формуле промпта я так настаиваю на контексте: роль, ситуация, сумма, режим, требование к структуре.
Полный шаблон промпта, который я держу в заметках и подставляю факты под каждый новый вопрос:
Ты главный бухгалтер с опытом в [отрасль]. Помоги
с нестандартной операцией.

Ситуация: [что произошло, объект, сумма, дата]
Режим: [ОСНО / УСН]
Отрасль: [отрасль]
Учётная политика: [что в ней сказано про такой случай,
или «не регулирует»]

Вопрос: [что именно нужно решить]
Требования к ответу:
1. Классификация объекта со ссылкой на норму
2. Порядок учёта и проводки
3. Оба учёта отдельно, если подходы различаются
4. Список данных, которых не хватает для точного ответа
5. Альтернативная трактовка, которую мог бы поддержать
   аудитор
Какие нормы проверяют ответы на каверзные вопросы
Когда модель ссылается на норму, полезно знать, в какие документы смотреть. Сведу основные источники для проверки в таблицу, чтобы не искать вслепую.
| Ситуация | Ключевой документ | Что искать в нём |
|---|---|---|
| Классификация основного средства | ПБУ 6/01 или ФСБУ 6/2020 | Критерии актива, лимит, порядок амортизации |
| Нематериальные активы | ПБУ 14/2007 или ФСБУ 14/2022 | Признаки НМА, срок, амортизация |
| Расходы будущих периодов | ПБУ 10/99, отраслевые инструкции | Порядок признания и списания |
| Валютные операции | ПБУ 3/2006 или ФСБУ 26/2022 | Курсовые разницы, пересчёт авансов |
| Убыток от продажи ОС | НК РФ, глава 25 | Порядок признания в налоговом учёте |
| Животные и стадо | Методические указания по учёту животных | Учёт основного стада и молодняка |
| Программы и сайты | ПБУ 14/2007, разъяснения Минфина | Учёт прав на программы для ЭВМ |
Это не полный список, а отправная точка. На редкий вопрос модель обычно ссылается на один-два документа, и вы проверяете формулировку по официальному тексту. Если модель дала ссылку, которой нет в списке, это повод проверить её особенно внимательно. Тем, кто хочет закрывать учётную политику и редкие операции системно, советую посмотреть разбор нейросетей для учётной политики и регламентов.
Как отличить верную ссылку от выдуманной
Модели иногда уверенно называют номер документа, которого не существует, или смешивают старый и новый стандарт. Три признака надёжной ссылки: точный номер документа, название, совпадающее с официальным, и пункт, который реально существует и относится к теме. Если хотя бы один признак не совпадает, ссылку проверяйте по справочной системе перед использованием.
Как проверить ответ нейросети на редкий вопрос за 10 минут
Прямой ответ: проверка сводится к четырём действиям: сверить ссылку на норму, перепроверить допущения модели, разделить два учёта и пройтись по чек-листу против вашей учётной политики.
Первое действие: попросите модель показать, на какой пункт нормы она опирается, и проверьте формулировку по официальному тексту в вашей справочной системе. Если ссылки нет, попросите её отдельно. На редких вопросах ответ без ссылки это повод для сомнений.
Второе действие: выпишите допущения, которые модель сделала сама. Промпт «какие данные ты предположил, которых нет в моём вопросе» за минуту покажет, где модель домыслила отрасль, сумму или режим. Чаще всего расхождение начинается именно здесь.
Третье действие: разделите бухгалтерский и налоговый учёт. Если подходы расходятся, попросите два отдельных разбора с двумя таблицами проводок. Смешивание двух учётов, как в кейсе с убытком от продажи основного средства, главный источник неверных ответов.
Четвёртое действие: сверьте результат с учётной политикой компании. Лимит основных средств, метод амортизации, порядок признания расходов будущих периодов это внутренние решения, которые модель не знает. Всё, что противоречит политике, отменяется.
Промпт для финальной проверки:
Проверь своё решение по вопросу [вставь вопрос] на пять пунктов:
1. Назови пункты норм, на которые ты опираешься, дословно
2. Перечисли все допущения, которые ты сделал без моих слов
3. Покажи, что изменится, если компания на УСН вместо ОСНО
4. Покажи, что изменится, если в учётной политике лимит
   основных средств 100 000 рублей
5. Есть ли альтернативная трактовка, которую поддержал бы
   аудитор при проверке
Эта проверка занимает 10 минут, но именно она превращает правдоподобный ответ в обоснованное решение. На редких вопросах цена непроверенного ответа измеряется месяцами переписки с аудитором, как в кейсе с сайтом ниже.
Что такое НМА и расходы будущих периодов в каверзных вопросах
Два термина, без которых не обходится ни один разбор редкого вопроса: нематериальный актив и расходы будущих периодов.
Нематериальный актив это актив без физической формы, который используется больше года и приносит доход: программа для ЭВМ, товарный знак, патент, лицензия, база данных. В каверзных вопросах сюда чаще всего попадают сайты, домены и разработанный софт.
Расходы будущих периодов это затраты, которые компания понесла сейчас, но признаёт в расходах постепенно в течение нескольких периодов: разовый платёж за годовую подписку, страховой взнос за год, затраты на доработку сайта. Главный признак: выгода от расхода распространяется на будущие периоды.
Разница между двумя объектами решает исход многих споров. Сайт целиком это нематериальный актив, а домен, на котором он висит, чаще расходы будущих периодов с равномерным списанием. Смешение этих двух сущностей в одном «сайте» приводит ровно к тому спору с аудитором, который я разбираю в кейсе ниже.
Стоимость ошибки на редком вопросе: почему стоит перепроверять
Почему я так настаиваю на проверке ответов нейросети на редких вопросах? Потому что цена ошибки здесь непропорционально высокая, и это легко показать на цифрах.
Ошибка в классификации актива тянет за собой три последствия: неверная амортизация, неверный налог на имущество и неправильная отчётность. Если слон за 18 млн неверно отнесён к расходам, компания занижает прибыль и получает пересчёт налога на прибыль за несколько лет. Исправление влечёт уточнённые декларации и вопросы на проверке.
Второй пример: убыток от продажи автомобиля. Если в налоговом учёте признать его единовременно вместо равномерного списания, налоговая база искажается, и при проверке это легко выявляется сверкой регистров. Сумма может быть небольшой, но штрафы и пени начисляются на весь период искажения.
Третий пример: валютный аванс. Неверный пересчёт курса на дату отгрузки даёт курсовую разницу там, где её быть не должно. Внешнеэкономическая операция с суммой в валюте легко превращает небольшую ошибку в заметную переплату или недоплату налога.
Именно поэтому в чек-листе ниже есть обязательный шаг проверки ссылки на норму. На редких вопросах нейросеть экономит часы, но финальная проверка всегда за бухгалтером, и это не перестраховка, а математика цены ошибки.
Что делать, если ответ нейросети не совпал с вашим решением
Прямой ответ: сначала проверьте, не пропустила ли модель деталь из вашего промпта, затем попросите ссылку на норму, и только потом выносите собственное суждение.
Первый шаг: уточните у модели, какие допущения она сделала. Часто ответ не совпадает, потому что модель домыслила отрасль, сумму или режим. Промпт «какие данные ты предположил, которых нет в моём вопросе» за минуту показывает источник расхождения.
Второй шаг: попросите ссылку на конкретный пункт нормы. Ответ без ссылки это мнение, ответ со ссылкой это аргумент. Ссылку проверьте по официальному тексту в вашей справочной системе.
Третий шаг: решайте сами по учётной политике. Если модель и норма дают ответ, противоречащий политике компании, побеждает политика. Редкий вопрос с неоднозначной трактовкой выносите на счёт-консультацию с аудитором, это дешевле, чем пересдавать отчётность. Кстати, аналогичный приём с уточняющим циклом работает и при разборе вопросов по Excel-таблицам через ChatGPT, если модель поняла условие неверно.
Промпт для ревизии учётной политики на слабые места
Отдельный сценарий, который я советую прогнать каждой компании хотя бы раз в год: пусть нейросеть посмотрит на учётную политику и найдёт редкие ситуации, которые в ней не описаны.
Редкие вопросы часто превращаются в споры с аудитором не потому, что норма неясна, а потому, что в учётной политике компании не зафиксировано решение: нет лимита основных средств, не описан порядок учёта нематериальных активов, не определена судьба расходов будущих периодов.
Промпт для ревизии:
Вот моя учётная политика (загрузи файл или вставь текст).
Найди в ней слабые места, из-за которых возникают споры
на редких операциях.

Проверь по списку:
1. Установлен ли лимит основных средств, и какая сумма
2. Описан ли порядок учёта нематериальных активов
3. Описан ли порядок признания расходов будущих периодов
4. Зафиксирован ли метод амортизации по группам активов
5. Описаны ли правила для валютных операций и авансов
6. Есть ли порядок для операций с животными, предметами
   искусства, драгоценными металлами, если такие есть

Для каждого пробела предложи формулировку пункта, которую
можно добавить в учётную политику, со ссылкой на норму.
Такая ревизия занимает 20-30 минут и часто вскрывает 3-5 пробелов, о которых компания не подозревала. Каждый закрытый пробел это будущий каверзный вопрос, который уже не возникнет. Если ревизия покажет, что политики нет вообще, начните с шаблона, который я разбираю в статье про AI-политику финансового отдела.
Чек-лист: решите каверзный вопрос учёта через ChatGPT за 30 минут
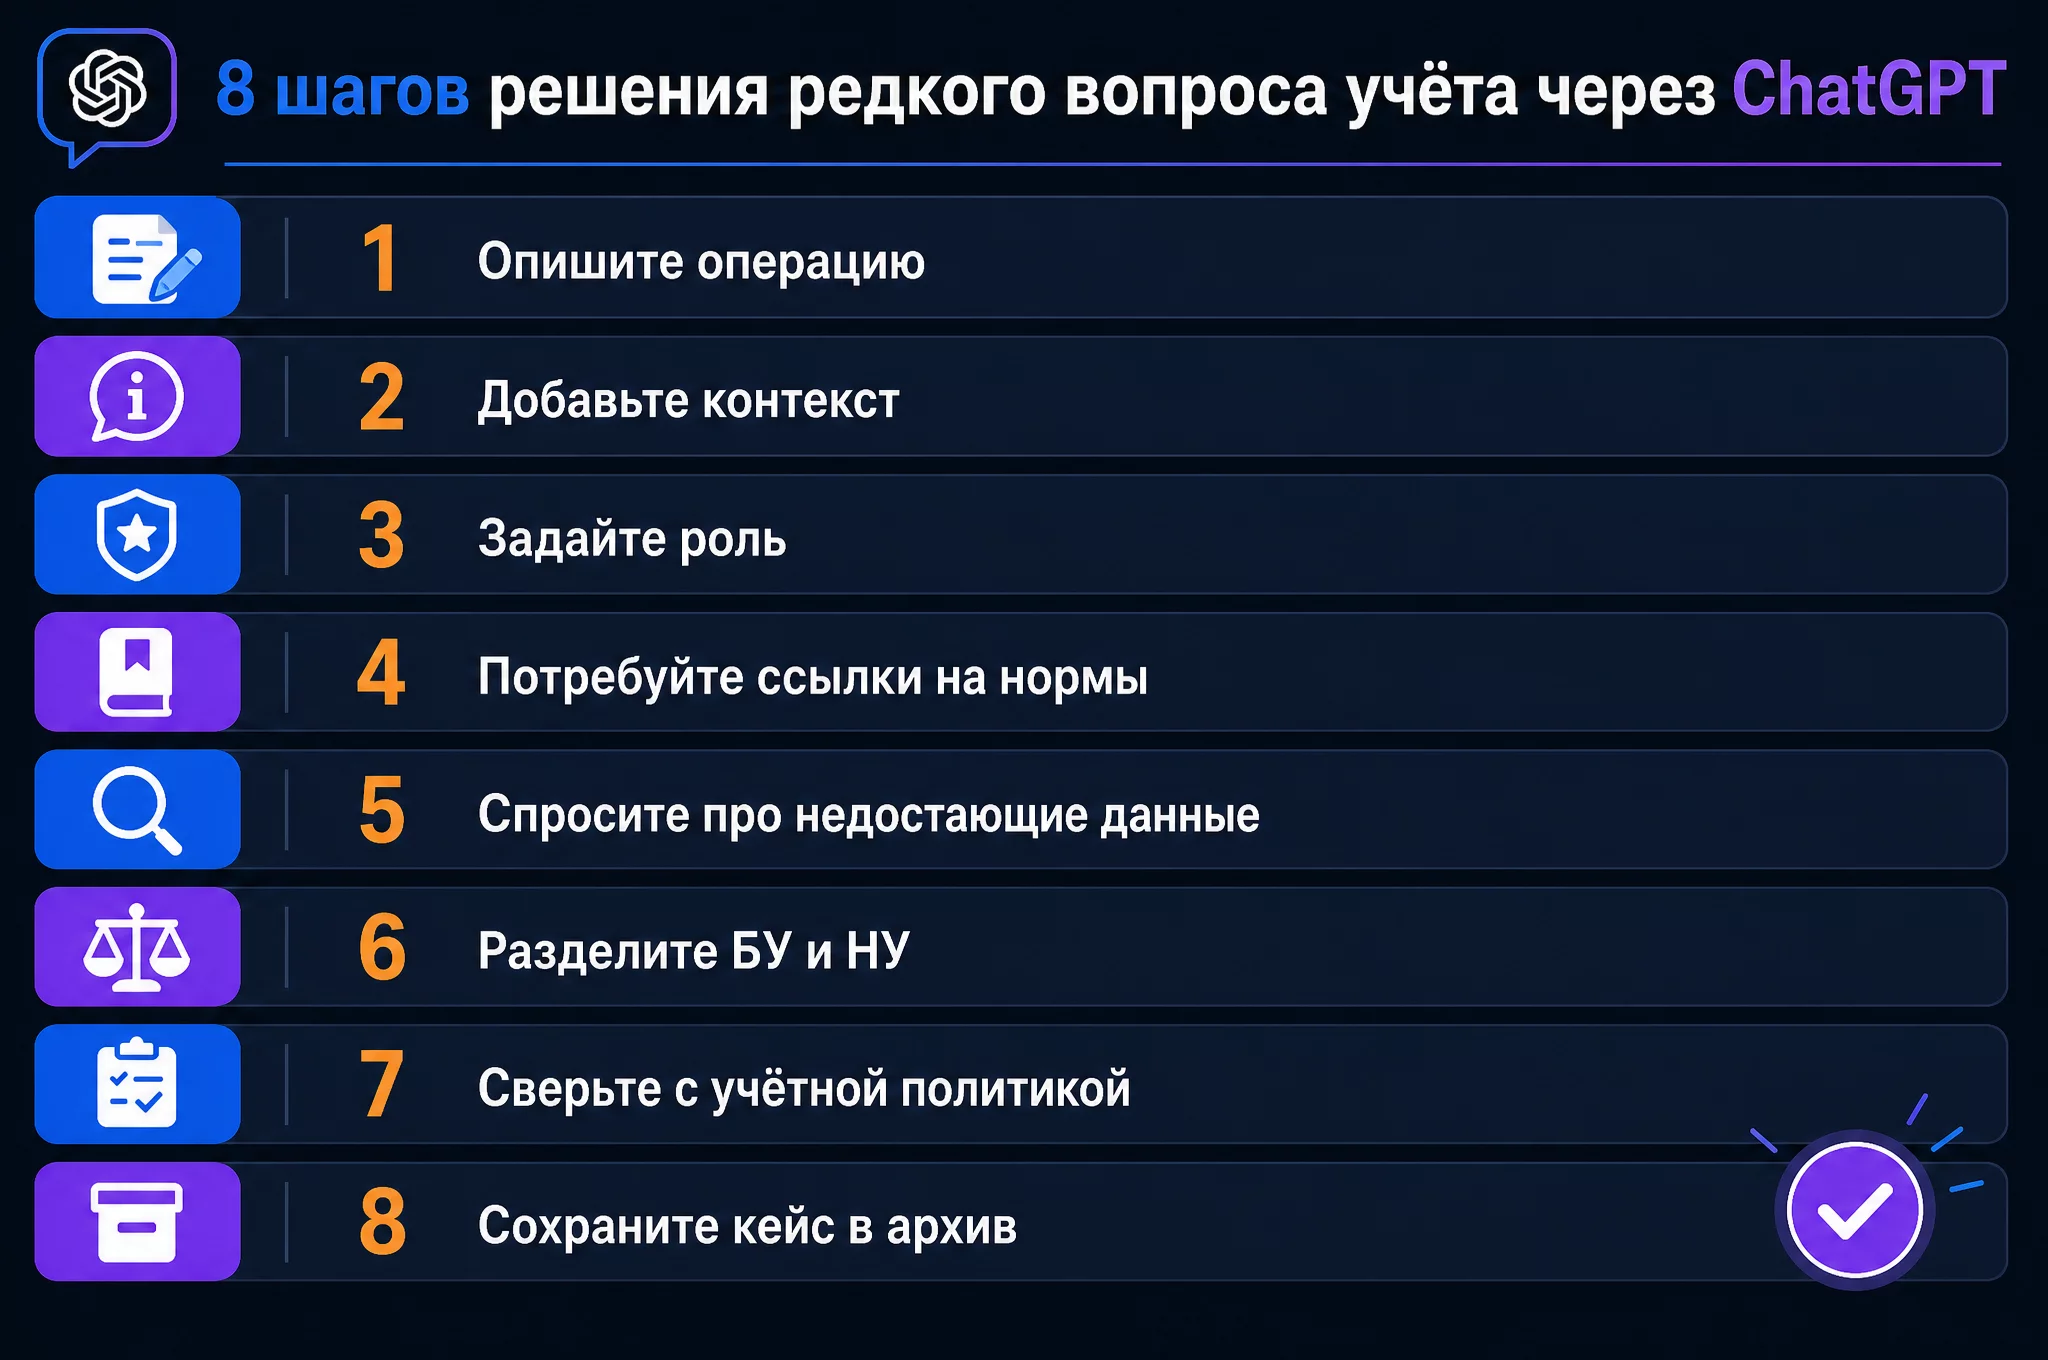
- Опишите операцию как реальную ситуацию. Что произошло, с чем, на какую сумму, в какой отрасли. Без этого шага остальные бесполезны.
- Добавьте контекст компании. Режим налогообложения, отрасль, что говорит учётная политика про такой тип операций.
- Попросите роль и структуру ответа. Главный бухгалтер с опытом в отрасли, разбор по шагам, таблица на выходе.
- Потребуйте ссылки на нормы. Проверьте каждую ссылку по официальному тексту.
- Спросите, каких данных не хватает. Уточните у модели, что она домыслила, и дополните промпт.
- Разделите бухгалтерский и налоговый учёт. Если подходы расходятся, получите два разбора и две проводки.
- Сверьте с учётной политикой. Ответ, противоречащий политике компании, не принимается.
- Сохраните кейс в архив. Формулировка, ответ, ссылка на норму. Через месяц это ваша база знаний.
Часто задаваемые вопросы про каверзные вопросы учёта в ChatGPT
Отвечу коротко на то, что чаще всего спрашивают на моих эфирах.
Стоит ли показывать аудитору разбор из нейросети? Показывайте, но как черновик для обсуждения, а не как готовый ответ. Разбор со ссылками на нормы помогает аудитору быстрее понять вашу логику, особенно на редких операциях.
Можно ли решать каверзные вопросы бесплатной версией ChatGPT? Для разовых вопросов да, лимитов хватает. Для регулярной работы с длинными вставками и таблицами платная подписка окупается быстро, потому что счёт идёт на часы экономии в неделю.
Как отличить уверенный, но неверный ответ нейросети? Попросите ссылку на пункт нормы и проверьте её. Ответ без конкретной ссылки на редкий вопрос должен вызывать сомнение, даже если звучит уверенно.
Если хотите глубже разобраться, как ставить редкие вопросы учёта нейросетям и не попадать впросак, заберите бесплатный урок-экскурсию по AI-агентам. На нём я разбираю живые кейсы и показываю, как проверять ответы моделей.
Распространённые мифы о нейросетях в учёте
За годы работы с финансистами я собрала список устойчивых мифов, которые мешают использовать нейросети на редких вопросах. Разберу каждый с фактами.
Миф 1: нейросеть выдумывает проводки. Модель не выдумывает корреспонденцию, а собирает её из обучающих данных, норм и аналогий. Другое дело, что она может ошибиться в деталях, если вопрос задан без контекста. Проверка по учётной политике решает проблему.
Миф 2: на редких вопросах нейросеть бесполезна, потому что её этому не учили. Наоборот, именно на редких вопросах модели сильны: они видели тысячи похожих разборов и умеют переносить логику с одного объекта на другой. Слон и племенное стадо решаются по одним критериям.
Миф 3: ответ нейросети всегда надо перепроверять вручную, значит, экономии нет. Перепроверка занимает 10-15 минут по чек-листу, а ручной поиск с нуля 2-4 часа. Разница в порядке величины, и это подтверждают кейсы выше.
Миф 4: бесплатная версия ChatGPT не справится с редкими вопросами. Для разовых вопросов бесплатной версии хватает. Ограничения бесплатного тарифа касаются лимитов на длину диалога и объём файлов, а не качества ответа на одиночный вопрос.
Миф 5: использование нейросети для учёта это риск для компании. Риск создаёт не использование инструмента, а отсутствие проверки. Если ответ проверен по норме и учётной политике, инструмент только ускоряет работу, не добавляя риска.
Итоги: редкие вопросы учёта теперь решаются за минуту
Каверзные вопросы учёта из форумов кажутся забавными, но за каждым стоит реальная ситуация, на которой люди застревают на часы и споры с аудиторами. В 2026 году такие вопросы решаются через ChatGPT за минуту, если поставить их правильно: с контекстом, суммой, отраслью и требованием ссылаться на нормы.
Главный вывод из семи разобранных кейсов: нейросеть не заменяет решение бухгалтера, но заменяет часы поиска информации. Она собирает критерии, вспоминает аналогии и показывает пробелы в вашем вопросе. Финальная проводка всегда за человеком, и это правильно.
Начните с одного вопроса, который давно висит у вас в списке. Разберите его по формуле из этой статьи, сверьте с нормой и сохраните в архив. Через месяц у вас будет личная база решённых кейсов, а редкие вопросы перестанут пугать.
Если хотите системно научиться закрывать редкие вопросы учёта через AI, приходите на курс AI-навыков финансиста. За полтора года через него прошли 800+ выпускников, которые применяют нейросети в ежедневной работе осознанно.
Три канала, где я и Софья Бурцева разбираем AI для финансистов и делимся рабочими сценариями:
@findir_pro. Основной Telegram-канал «Финансовый директор | Мастер CFO». 45 000 подписчиков. Ежедневно: практические разборы, кейсы выпускников, новые промпты для финансистов.
«АИ с Софьей и Натали». Канал об AI для финансистов. 13 000 подписчиков. Вместе с Софьей Бурцевой, основателем школы, разбираем новые модели, делаем живые тесты и публикуем промпты сразу после выхода новых версий.
MAX. Закрытое сообщество для действующих финансовых директоров. 5 000+ участников. Кейсы коллег, шаблоны, закрытые эфиры по AI и стратегии CFO.
Курс AI-навыков для финансистов от онлайн-школы «Финансовый директор | Мастер CFO» уже прошли 800+ выпускников. Основатель школы Софья Бурцева, я отвечаю за экспертизу по нейросетям и продюсирование образовательных программ.