AI для финансиста
Кто ответит, если нейросеть ошиблась в отчётности: ChatGPT напутал, виноват бухгалтер? Разбираем ответственность и защиту

Бухгалтер получила от нейросети расчёт авансового платежа по налогу, проверила итог на глаз, отправила платёжку. Через месяц налоговая прислала требование: занижена база, потому что модель не учла перенос убытка прошлых лет. Бухгалтер пишет мне в личку: «Это же ChatGPT посчитал, я тут при чём?» Отвечаю коротко: при чём, и сейчас объясню почему. Подпись под документом ваша, ответственность тоже ваша, и никакая нейросеть её не забирает.
Я Натали Васильева, эксперт по нейросетям и продюсер онлайн-школы «Финансовый директор | Мастер CFO» (основатель школы это Софья Бурцева, 45 000 подписчиков в @findir_pro, 13 000 в «АИ с Софьей и Натали», 5 000+ в MAX, 800+ выпускников курса AI-навыков). Вопрос «кто ответит, если нейросеть ошиблась» я слышу на каждом разборе с 2023 года, и с каждым годом он острее: модели умнеют, бухгалтеры доверяют им больше, а закон про ИИ в отчётности так и не появился.
В этой статье разбираю ответственность по-честному: что говорит закон, кого накажут, можно ли привлечь к ответу OpenAI, как галлюцинация попадает в отчётность и что делают пять слоёв защиты, которые снимают почти весь риск. Внутри десять готовых промптов для проверки расчётов, три кейса с цифрами, сравнение GPT-5.5, Claude Sonnet 4.6, Gemini 2.5 и DeepSeek V3.2 и шаблон внутренней политики по ИИ. Актуально на 9 сентября 2026 года. Сайт chatgpt.com из России открывается через специальные средства доступа, упоминаю это один раз и дальше к теме не возвращаюсь.
Статья не заменяет консультацию юриста. Я даю рамку, в которой думаю сама и учу учениц, а точную норму под вашу ситуацию смотрит специалист.
Ключевые выводы
- За ошибку нейросети в отчётности отвечает человек, который подготовил и подписал документ. Модель и вендор в цепочке ответственности не участвуют.
- Отчётность считается составленной после подписи руководителя по 402-ФЗ, декларацию подписывает налогоплательщик. ИИ в законе нет вообще.
- Риск создаёт слепая вера в модель: галлюцинация попадает в документ, только если её пропустил человек.
- OpenAI, Anthropic и Google снимают с себя ответственность за ответы в условиях сервисов.
- Первый рамочный закон об ИИ в России принят летом 2026 года, но ошибки ИИ в отчётности он не регулирует.
- Пять слоёв защиты убирают почти все фактические ошибки модели до того, как документ уйдёт.
- Внутренняя политика по ИИ в бухгалтерии в 2026 году это защита главбуха, а не бюрократия.
Кто отвечает, если нейросеть ошиблась в отчётности?
Прямой ответ: отвечает человек, который подписал документ. Бухгалтерскую отчётность подписывает руководитель, налоговую декларацию налогоплательщик или его представитель, а готовит документы бухгалтер, который несёт ответственность за их достоверность в пределах своей работы. Нейросети в этой цепочке нет, поэтому и спросить с неё не получится.
Звучит жёстко, но это и есть защита бухгалтера. Раз закон не знает никакого «ChatGPT», значит, не знает он и особого режима вины. Ошибка из-за нейросети в глазах налоговой и суда это ваша профессиональная ошибка, а не форс-мажор и не действие третьего лица. Ссылка «так посчитала модель» в пояснении не работает, зато работают доказательства должной осмотрительности: промпты, проверка контрольными соотношениями, отметки о сверке с первоисточником.
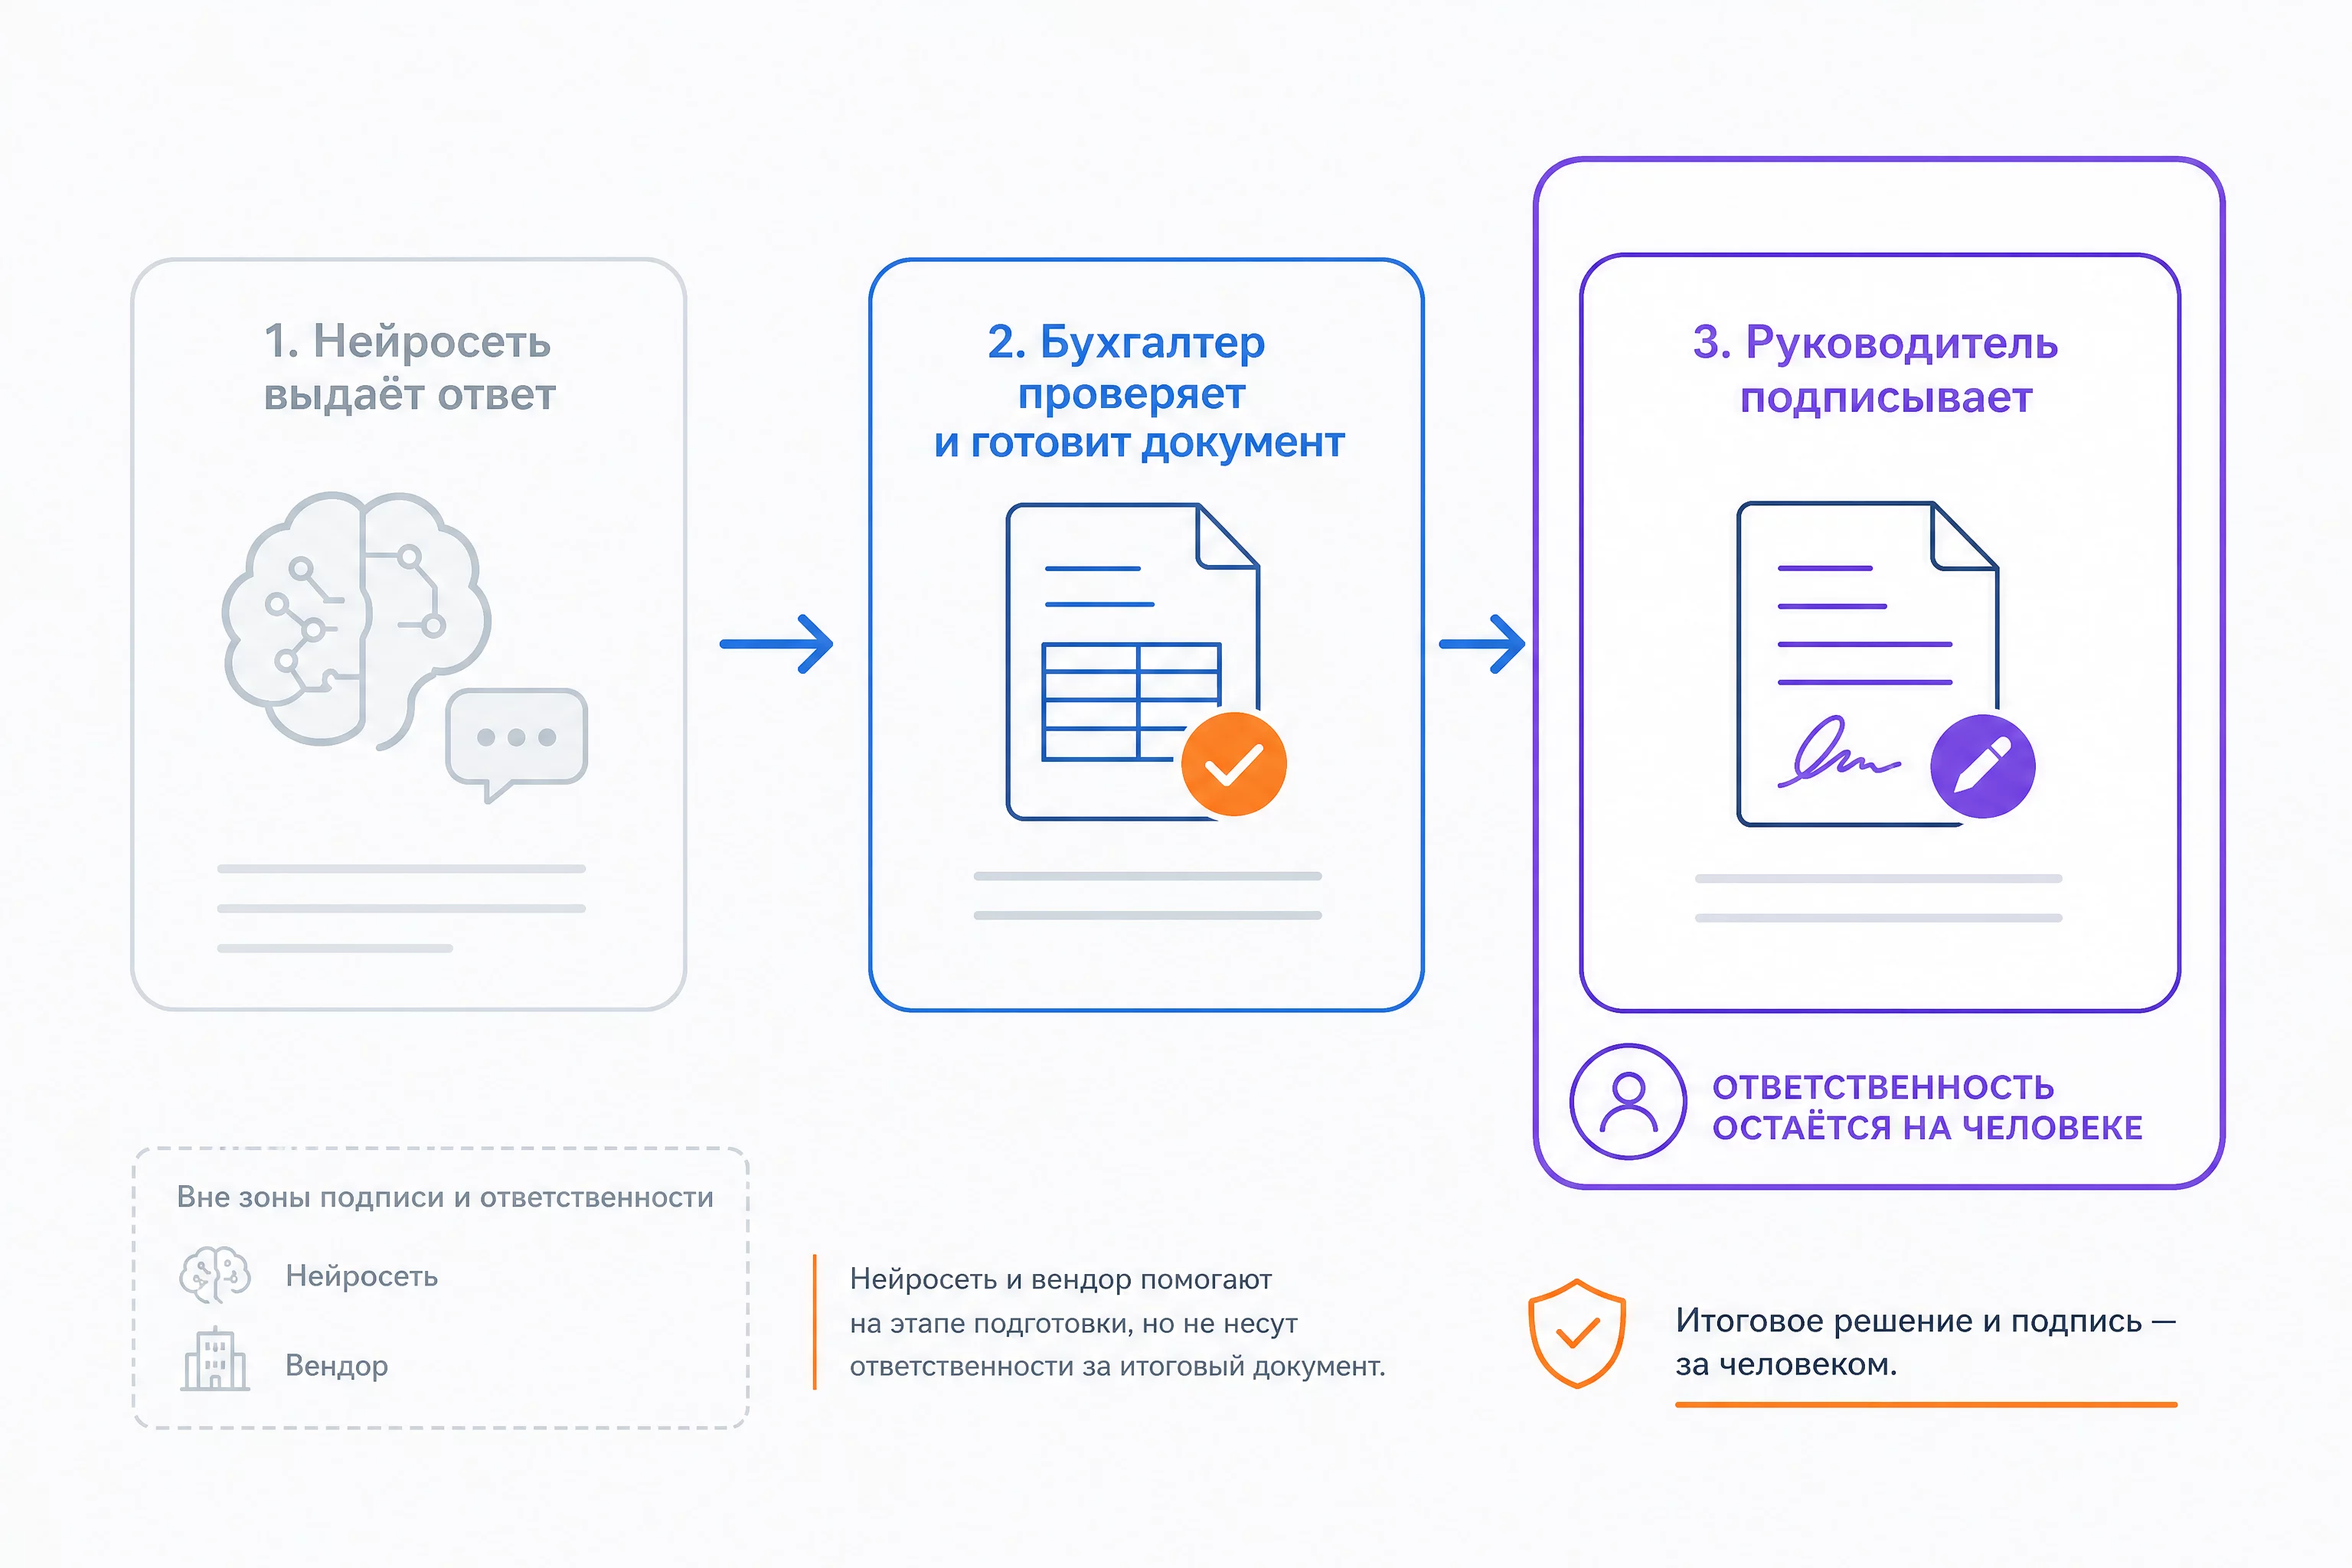
Ответственность не переходит к модели вместе с задачей. В цепочке «модель, бухгалтер, подпись» юридически существует только последнее звено.
Меня часто спрашивают, не перекладываю ли я вину на бухгалтера. Нет. Я объясняю правила игры, потому что в них есть хорошая новость: почти все ошибки нейросети ловятся до подписи, и цена защиты это час в месяц, а не страх. Дальше разбираю, как это устроено по закону и на практике.
Почему вопрос «кто виноват» вообще возник и почему он звучит по-новому
Вопрос выглядит новым, но на деле ему сто лет. Любой инструмент, который считает за человека, порождал тот же спор: арифмометр, калькулятор, Excel с формулой, в которой бухгалтер перепутал ссылку на ячейку. Никто не пытался наказать завод, выпустивший калькулятор, за неверный итог. Всегда отвечал человек, который посчитал и подписал.
Нейросеть добавляет к этой истории три новых элемента, которых не было у калькулятора.
Первый: иллюзия разумности. Модель отвечает живым языком, признаёт ошибки и извиняется, поэтому мозг бухгалтера воспринимает её как коллегу, а не как инструмент. Коллеге можно доверять, инструмент надо проверять. Отсюда и возникает желание спросить «кто ответит, если она ошиблась», как спрашивают о сотруднике.
Второй: уверенная неправота. Калькулятор либо считает верно, либо выдаёт ошибку на экране. Нейросеть всегда выдаёт правдоподобный ответ, даже когда не знает или не умеет считать. Отличить уверенную ложь от правды на глаз невозможно, нужна процедура проверки.
Третий: скорость внедрения. Бухгалтер за вечер перекладывает на модель задачи, которые раньше делал руками, и не успевает выработать привычку проверки. Руками он перепроверял себя автоматически, модель лишает его этой встроенной страховки.
Складываются эти три элемента в ситуацию, которую я вижу в переписках учениц: бухгалтер относится к нейросети как к младшему коллеге, а закон относится к ней как к ручке. Ручка не отвечает за ошибку, отвечает тот, кто писал. Разница только в том, что ошибка ручки заметна сразу, а ошибка нейросети маскируется под правду.
Что говорит закон об ответственности за отчётность?
Чтобы говорить об ответственности предметно, нужно посмотреть, что вообще говорится в законе о подписи и достоверности. Отдельного закона про ИИ в отчётности нет, поэтому работают общие нормы. Их три уровня, и я пройду по каждому.
Первый уровень это бухгалтерский учёт. Федеральный закон 402-ФЗ «О бухгалтерском учёте» говорит, что руководитель экономического субъекта обязан организовать ведение учёта и утвердить учётную политику. Бухгалтерская отчётность считается составленной после подписания её экземпляра руководителем. Если в компании есть главбух, он отвечает за формирование учётной политики и ведение учёта в пределах своих полномочий. Нейросеть в этой конструкции не упоминается, потому что она не может быть ни руководителем, ни главбухом.
Второй уровень это налоги. Налоговую декларацию подписывает налогоплательщик или его уполномоченный представитель. Если декларация содержит недостоверные сведения и это привело к занижению налога, налоговая доначисляет налог, пени и штраф. Размер штрафа по статье 122 НК это 20 процентов от неуплаченной суммы, а если докажут умысел, то 40 процентов. Подача уточнённой декларации с доплатой налога и пеней до того, как ошибку нашла налоговая, освобождает от штрафа по статье 81 НК.
Третий уровень это административная и уголовная ответственность должностных лиц. За грубое нарушение требований к бухгалтерскому учёту, включая искажение любого показателя отчётности не менее чем на 10 процентов, предусмотрен штраф по статье 15.11 КоАП, а повторное нарушение грозит дисквалификацией. За уклонение от уплаты налогов через включение в декларацию заведомо ложных сведений при наличии умысла наступает уголовная ответственность по статье 199 УК. По этой статье отвечает не только руководитель, но и главбух, если он участвовал в схеме и осознавал её характер.
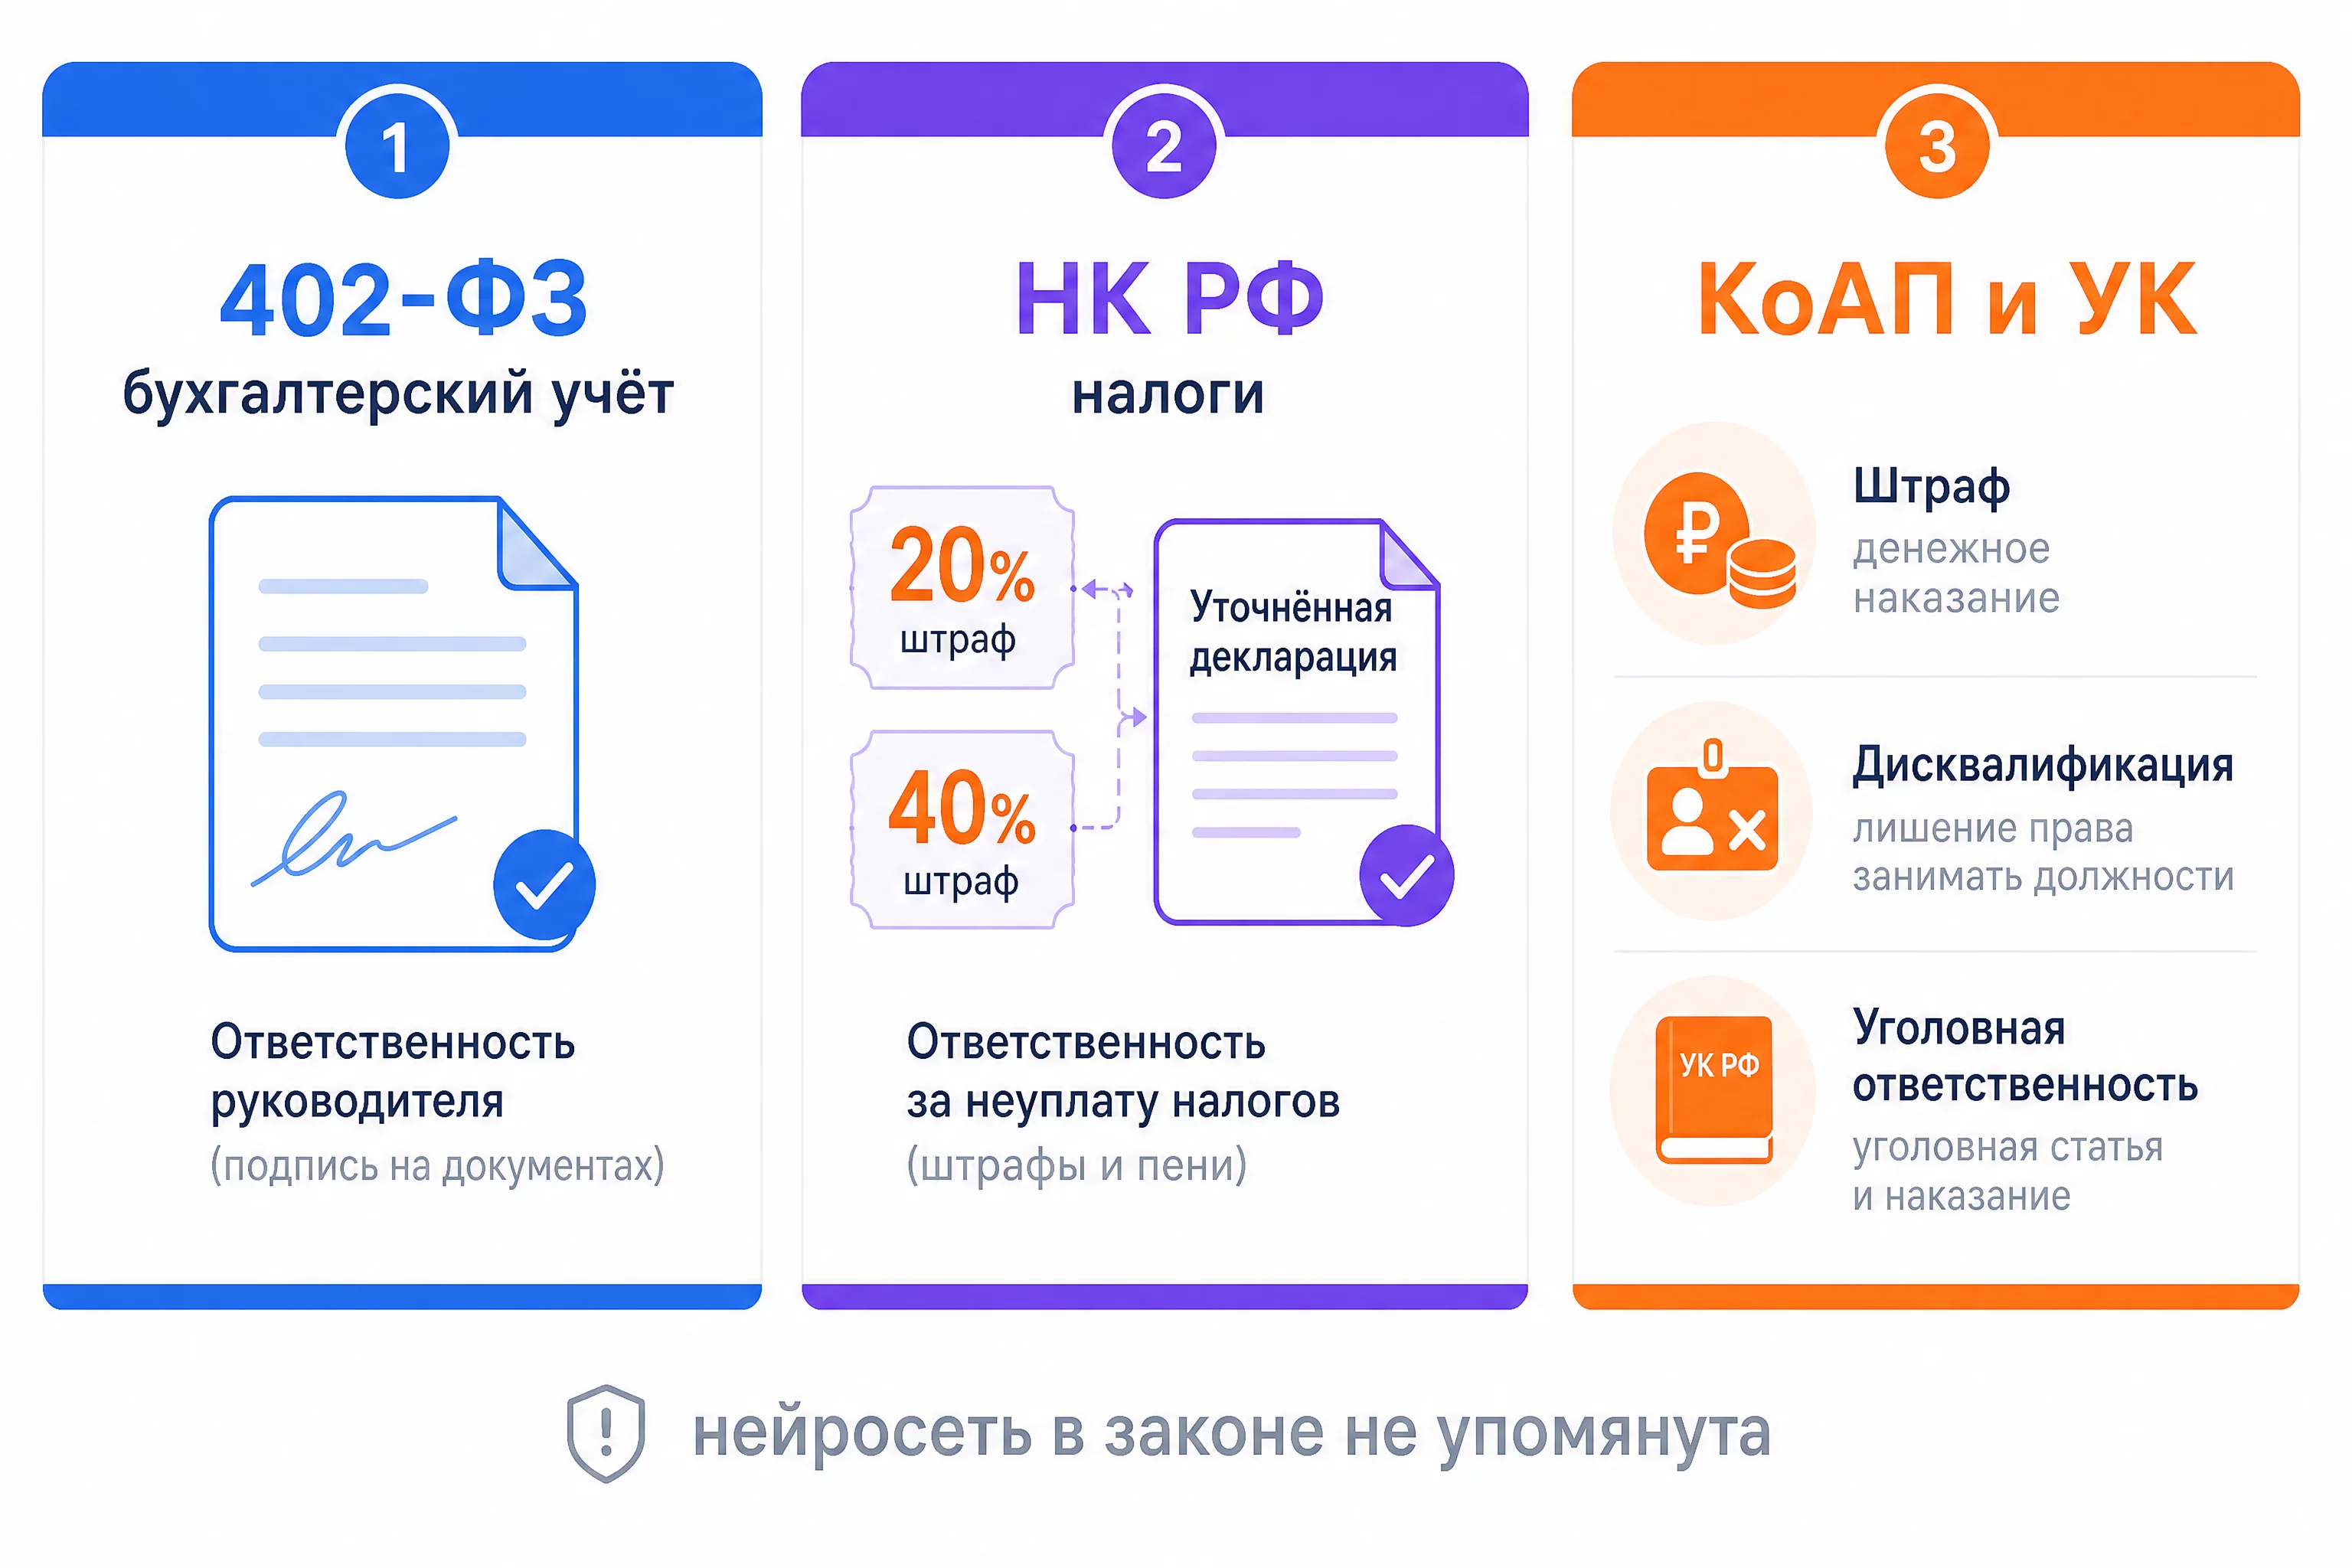
Три уровня норм, которые действуют, когда в отчётности ошибка: бухгалтерский учёт, налоги, административная и уголовная ответственность.
Важный вывод из этой конструкции: ни один закон не спрашивает, каким инструментом пользовался бухгалтер. Нет нормы «если считала нейросеть, накажите нейросеть» и нет нормы «если считала нейросеть, простите бухгалтера». Инструмент не меняет квалификацию, он меняет только вашу способность объяснить, почему ошибка произошла и что вы сделали, чтобы её не допустить.
Отдельно скажу про умысел, потому что это слово пугает бухгалтеров сильнее всего. Уголовная статья 199 УК требует умысла: человек понимал, что включает ложные сведения, и хотел занизить налог. Бухгалтер, который искренне доверился ошибочному расчёту нейросети, умысла не имеет. Проблема в другом: отсутствие умысла надо доказать, а для этого нужны следы вашей проверки. Если следов нет, налоговая и суд видят только подписанную декларацию с заниженным налогом. Следы проверки это ваша защита, и об этом вся вторая половина статьи.
Можно ли привлечь к ответственности OpenAI, Anthropic или Google?
Короткий ответ: на практике нет. Я перечитала публичные условия сервисов, которыми пользуются мои ученицы, и картина одинаковая у всех крупных вендоров. Ответы модели предоставляются «как есть», без гарантий точности, полноты и пригодности для конкретной цели. Пользователь соглашается использовать результат под свою ответственность ещё до того, как задал первый вопрос.
Почему так устроено. Языковая модель по своей природе вероятностная: она не хранит базу фактов, а предсказывает правдоподобное продолжение текста. Вендор технически не может гарантировать, что каждый ответ будет верным, поэтому и не обещает этого. Вместо гарантий точности он даёт гарантии безопасности платформы: шифрование, обработку данных, соответствие стандартам. Это разные вещи, и бухгалтер часто путает их, читая маркетинговые страницы.
Чтобы предъявить претензию вендору, нужно доказать дефект самого сервиса: что модель сломалась, а не ошиблась. Ошибка в ответе дефектом не считается, это ожидаемое поведение технологии. Именно поэтому в инструкциях OpenAI прямо сказано проверять значимые результаты, особенно в финансах и праве. Вендор снимает с себя заботу о проверке и возвращает её пользователю.
Из этого следует практический вывод. Рассчитывать на компенсацию от вендора за испорченную отчётность не стоит. Работает обратная логика: вы один на один с документом, и весь ваш риск закрывается не судом с OpenAI, а процедурой проверки до подписи. Чем лучше процедура, тем меньше шансов, что ошибка долетит до налоговой.
Что говорит российский закон об ИИ: рамочный закон 2026 года
Летом 2026 года в России приняли первый базовый закон об искусственном интеллекте. Это рамочный документ: он впервые закладывает правовой фундамент для развития и регулирования нейросетей, но не отвечает на вопрос, кто виноват в ошибке. Понимать его нужно, потому что он задаёт терминологию, которую скоро начнут использовать в судах и договорах.
Закон вводит официальные определения «искусственный интеллект» и «большая фундаментальная модель ИИ». Это значит, что у понятий появляется легальное значение, и споры об ИИ перестанут упираться в вопрос «а что считать нейросетью». Документ также делит модели на суверенные и национальные в зависимости от того, где они разработаны и где хранятся данные. Для бухгалтера это практический ориентир при выборе инструмента для чувствительных данных.
Второй блок закона касается обучения моделей. Использование материалов, защищённых авторским правом, для обучения нейросетей не будет считаться нарушением, если доступ к ним получен законным путём. Это снимает большой пласт споров вокруг датасетов, но к отчётности отношения не имеет.
Третий блок самый интересный для нас: права на сгенерированный контент закрепляются за владельцем ИИ-сервиса. Если коротко, то текст, который сгенерировала модель, принадлежит тому, кто владеет сервисом, а не тому, кто задал вопрос, если договором не предусмотрено иное. Для бухгалтера это значит: то, что вы насобирали в чате, юридически не ваш «труд», на который можно ссылаться как на авторский. Практического влияния на ответственность это не оказывает, но ещё раз подчёркивает: документ делаете вы, а не модель.
Важный вывод из закона: он описывает статус ИИ как объекта и инструмента, но не как субъекта. Модель нигде не признаётся лицом, которое может отвечать, платить штрафы или нести уголовную ответственность. Это и есть ответ на заголовок статьи: раз модель не субъект, спрашивать не с кого, кроме людей, которые ей пользовались.
Прогноз на ближайшие годы. Отдельный закон об ответственности ИИ за вред, включая ошибки в отчётности, в России обсуждается, но в 2026 году его нет. Европейский подход через AI Act задаёт градацию рисков и скоро начнёт влиять на практику, но для российского бухгалтера это далёкая перспектива. Работать нужно с тем, что есть: общие нормы плюс собственная процедура проверки.
Что такое галлюцинация нейросети и почему она опасна именно в цифрах?
Галлюцинация это ответ модели, который выглядит правдоподобно, но не соответствует фактам. Модель не знает, что она галлюцинирует, она выдаёт наиболее вероятное продолжение текста. Отличить галлюцинацию от верного ответа на глаз невозможно, потому что интонация уверенности одинаковая.
Для бухгалтера в отчётности опасны два типа галлюцинаций. Первый это фактические: несуществующее письмо Минфина, отменённая ставка, придуманный номер статьи НК. Второй это арифметические: модель незаметно искажает расчёт на большой таблице, потому что вместо вычислений угадывает правдоподобную цифру. Оба типа опасны по-разному, и лечатся они разными приёмами.
Фактические галлюцинации бьют по позиции. Бухгалтер спрашивает модель про вычет, получает уверенную ссылку на письмо, не проверяет в КонсультантПлюс и строит на ней позицию для налоговой. Когда письмо оказывается выдумкой, рушится вся аргументация. Лечение одно: каждая ссылка на норму помечается тегом «проверить в первоисточнике» и реально проверяется.
Арифметические галлюцинации коварнее. На вопросе «сколько будет НДС с 1 240 000 рублей» модель почти всегда отвечает верно, потому что пример простой. На таблице из 300 строк с переносами убытков, разными ставками и округлениями она начинает ошибаться, и ошибка маскируется под нормальный расчёт. Проверить её глазами невозможно, нужен пересчёт независимым инструментом. Лечение здесь одно: модель должна считать в коде на Python, а не «в уме».
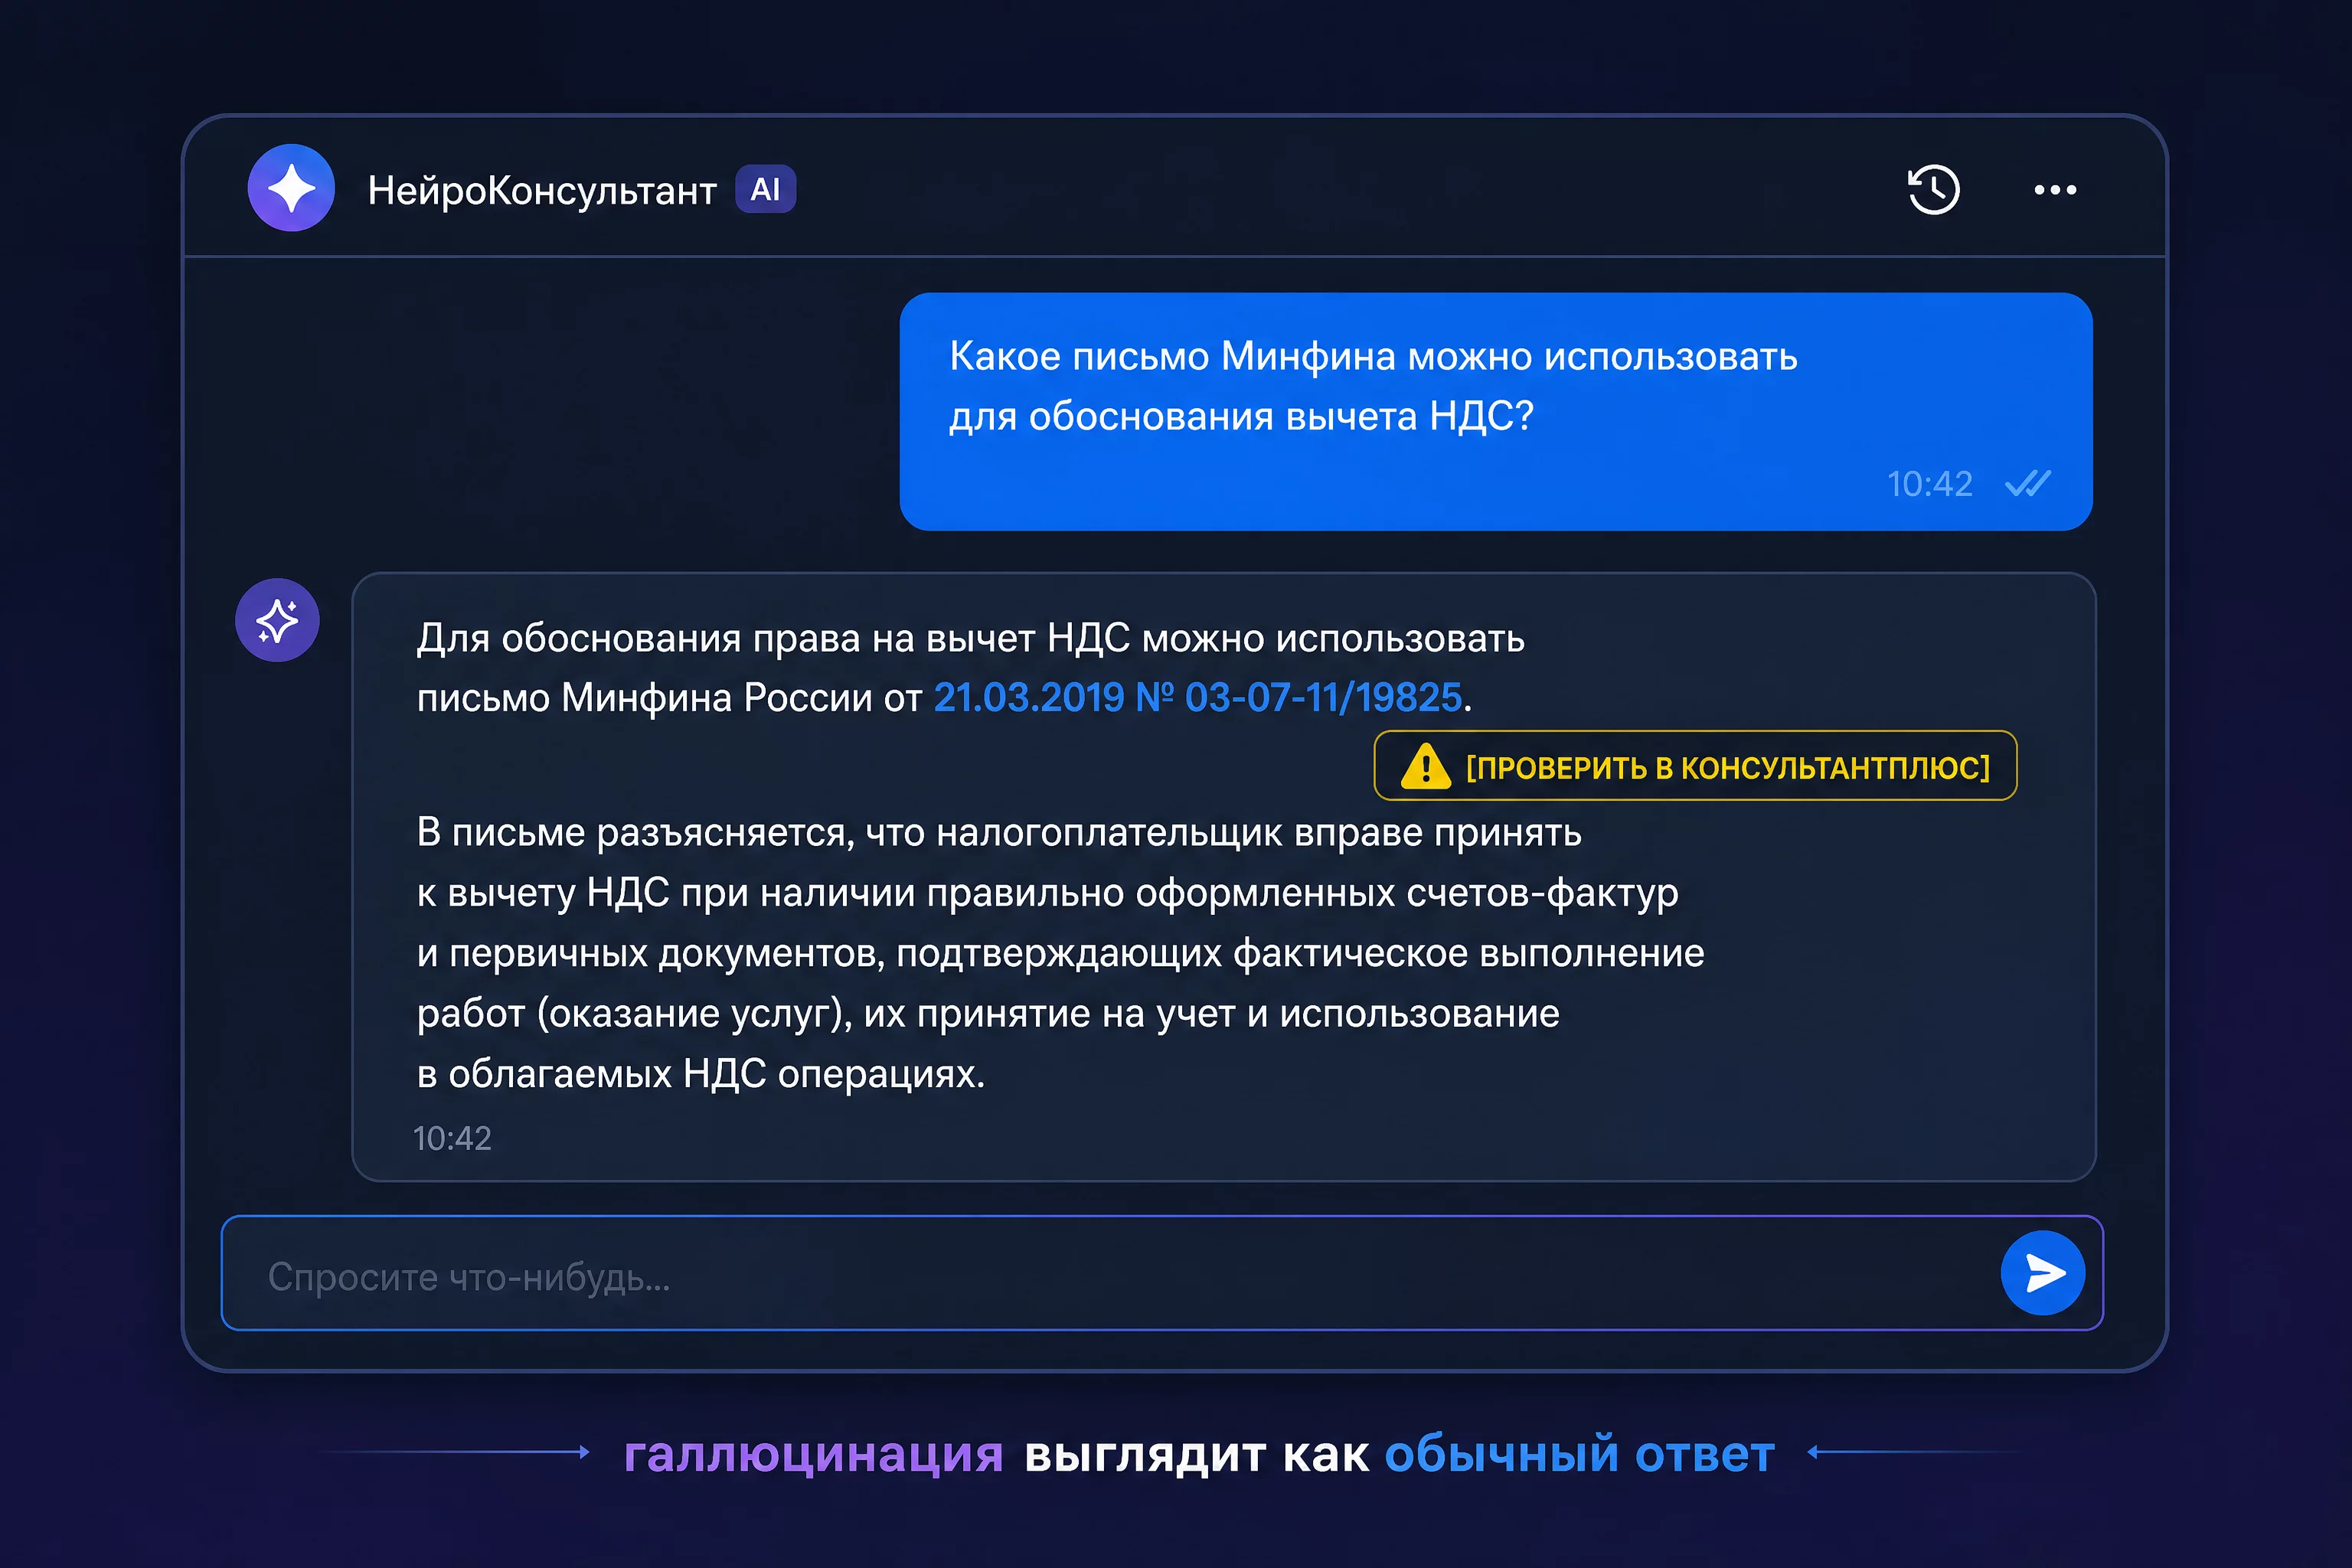
Галлюцинация в отчётности выглядит как обычный ответ: модель одинаково уверенно говорит правду и ложь, проверка всегда за вами.
Почему галлюцинации не исчезают с ростом моделей. Модели становятся точнее, но природа не меняется: языковая модель всегда будет генерировать правдоподобный текст, а не проверять факты. В 2026 году у GPT-5.5, Claude Sonnet 4.6 и Gemini 2.5 галлюцинаций меньше, чем у моделей 2023 года, но они стали убедительнее: модель называет реальный номер статьи и правдоподобную дату, которых нет в актуальной редакции. Ловить их сложнее, поэтому процедура проверки важнее, а не менее.
Как галлюцинация долетает до налоговой: три реальные точки отказа
Галлюцинация сама по себе безвредна, пока сидит в чате. Опасность возникает в трёх точках, где ответ модели превращается в документ. Я разбираю эти точки с ученицами, потому что каждая из них лечится отдельным приёмом.
Первая точка это перенос ответа в документ. Бухгалтер получает от модели готовый расчёт или пояснение и копирует его в декларацию, отчёт или ответ на требование без пересчёта. Ошибка переезжает в документ вместе с текстом. Защита: пересчёт в коде и контрольные соотношения, о которых я расскажу ниже.
Вторая точка это подписание без чтения. Документ подписывает руководитель, который доверяет бухгалтеру, а бухгалтер доверяет модели. Цепочка доверия без единой проверки приводит к тому, что подпись ставится под документом, который не читал никто. Защита: правило «подписываю только то, что прочитал», и оно распространяется на всех в цепочке.
Третья точка это пояснения налоговой. Самое опасное место, потому что здесь бухгалтер работает под давлением срока. Налоговая прислала требование, ответ нужен за пять дней, бухгалтер спрашивает модель, получает уверенный текст со ссылками и отправляет как есть. Времени на проверку нет, поэтому галлюцинация проходит легче всего. Защита: заготовленные заранее промпты с жёстким требованием помечать все нормы тегом на проверку.
В моей практике на эти три точки приходится почти каждая история, когда модель «подвела» ученицу. Не потому что модель зловредная, а потому что в каждой точке человек заменил проверку доверием. Уберите доверие, поставьте процедуру, и число таких историй падает почти до нуля.
Кто отвечает за автоматизацию: что меняется с AI-агентами и нейросетями в 1С
Отдельная история это автоматизация, когда модель работает без человека в каждом шаге. В 2026 году AI-агенты уже разносят первичку, сверяют регистры и готовят проекты проводок, и вопрос ответственности здесь звучит острее, потому что человека в цепочке меньше.
Закон на это отвечает так же: подпись и ответственность остаются на людях. Главбух отвечает за учёт, даже если проводки подготовил агент, а руководитель отвечает за отчётность, даже если её собрал робот. Автоматизация меняет не юридическую ответственность, а практическую: ошибка агента может повториться тысячу раз до того, как её заметят, потому что никто не смотрит каждую проводку.
Отсюда моё правило для автоматизации: агент работает в контуре с контрольными точками. Агент готовит проект, а человек проверяет выборку и итоги. Полностью безлюдная цепочка для отчётности в 2026 году это не технологический вопрос, а вопрос юридический, и я бы не советовала её строить до появления внятного регулирования.
Второе правило касается ответственности внутри компании. Если автоматизацию внедрил финансовый директор, а ошибку в настройке агента нашла налоговая, отвечает человек, который принял решение внедрить и не обеспечил контроль. Внутренняя политика по ИИ фиксирует, кто за что отвечает, и это снимает часть споров до того, как они дойдут до внешних органов.
Как работает защита: пять слоёв, которые снимают риск
Теперь главное, ради чего я это пишу. Страх перед ответственностью лечится не отказом от нейросетей, а процедурой. Я собрала защиту в пять слоёв, каждый закрывает свою точку отказа. Вместе они снимают почти весь фактический риск, оставляя вам законную ответственность, которая и так ваша по должности.
Первый слой это обезличивание данных до загрузки. Названия контрагентов, ИНН, счета и ФИО заменяются масками, справочник замен хранится отдельно. Это снимает риск утечки персональных данных и коммерческой тайны, по которому в 2026 году штрафы выросли. Подробно про обезличивание я разбирала в отдельной статье.
Второй слой это системная инструкция, которая действует на все чаты. В неё вписываются запрет выдумывать нормы, требование помечать ссылки тегом на проверку и правило «не уверен пиши прямо». Инструкция настраивается один раз и работает фоном на каждую задачу.
Третий слой это расчёт в коде. Любая арифметика в промпте сопровождается требованием «считай в коде на Python и покажи ход». Это убирает арифметические галлюцинации почти полностью, потому что модель перестаёт угадывать и начинает выполнять настоящие вычисления.
Четвёртый слой это контрольные соотношения между формами. Показатели декларации сверяются с отчётом о финансовых результатах, книгами покупок и продаж, базой по авансам. Расхождение выше допустимого останавливает отправку. Это независимая проверка, которая не зависит от модели вообще.
Пятый слой это живая подпись человека, который прочитал документ целиком. Модель не подписывает декларацию, подписываете вы. Чтение финального документа остаётся финальным фильтром, который не заменяет ни один автоматический контроль.
Каждый слой закрывает свою дыру: обезличивание защищает данные, инструкция снижает количество галлюцинаций, код убирает арифметику, соотношения ловят логические ошибки, подпись отвечает за смысл. Вместе они образуют контур, внутри которого модель безопасна, как любой другой инструмент.
Что такое системная инструкция и как она защищает от выдуманных норм
Системная инструкция это постоянный блок правил, который модель учитывает в каждом ответе. У chatgpt.com это Custom Instructions, у Claude поле в настройках проектов, у Gemini Saved info. Настраивается один раз, действует на все новые чаты, и именно сюда уходят правила защиты от галлюцинаций.
Без инструкции каждая задача стартует с чистого листа: модель не знает, что вы бухгалтер, что вам нельзя выдумывать нормы и что ссылки надо помечать. С инструкцией эти правила работают всегда, даже когда вы пишете короткий промпт второпях.
Вот шаблон, который я советую поставить первой строкой своей работы с нейросетью:
Системная инструкция бухгалтера для работы с нормативкой

Ты помощник бухгалтера с 15+ годами практики. Твоя главная задача
не порадовать меня красивым ответом, а не навредить.

Правила:
1. Если не уверен в норме или ставке на 90 процентов, прямо пиши
   «не уверен, проверь в первоисточнике». Не выдумывай номера писем,
   статей и даты.
2. Любую ссылку на НК, письмо Минфина или ФНС помечай тегом
   [ПРОВЕРИТЬ В КОНСУЛЬТАНТПЛЮС]. Обучающие данные могут быть устаревшими.
3. Если задача требует расчёта, считай в коде на Python и показывай ход.
   Не считай «в уме», не округляй промежуточные итоги без объяснения.
4. Если в данных не хватает информации, скажи об этом и перечисли,
   что именно нужно дозапросить. Не додумывай пропуски.
5. Русский язык, суммы в рублях, деловой тон. Формат ответа всегда
   уточняй или предлагай сам: таблица, список, текст нужной длины.
По моей практике с ученицами курса, после установки такой инструкции число фактических галлюцинаций по нормативке на тех же задачах падает примерно на 80 процентов: с 15-20 на каждые десять запросов до 2-3. Оставшиеся ловит четвёртый слой, контрольные соотношения, и пятый, ваша подпись.
Важный нюанс: инструкция снижает, но не убирает галлюцинации полностью. Модель обучена на данных прошлого и не знает изменений последних месяцев, поэтому самая свежая нормативная позиция может быть неверной даже при идеальной инструкции. Первоисточник остаётся обязательным, инструкция просто делает проверку привычкой.
Промпты для проверки: как заставить модель перепроверить свой же ответ
Отдельный класс защиты это промпты, которые заставляют модель критиковать собственный ответ. Модель может найти часть своих ошибок, если её об этом попросить, и это дешёвый дополнительный слой проверки. Ниже пять промптов, которые я использую перед тем, как доверить модели документ.
Первый промпт это самопроверка ответа. После того как модель дала расчёт, просим её найти собственные ошибки.
Промпт 1. Самопроверка расчёта

Вот твой предыдущий ответ с расчётом [налога/показателя].
Теперь побудь строгим аудитором и проверь его.

Проверь:
1. Арифметику: пересчитай все суммы в коде на Python и сравни с тем,
   что ты написала раньше.
2. Нормативку: каждую ссылку на статью НК или письмо проверь на
   реальность. Если ссылка выдумана, скажи прямо.
3. Логику: соответствует ли расчёт правилам, которые я задал в задаче.

Формат ответа: таблица из трёх колонок (что проверяла, нашла ли ошибку,
как исправить). Если ошибок нет, так и напиши, но только после реальной
проверки кодом, а не на глаз.
Второй промпт это перекрёстная проверка двумя моделями. Спорный вопрос задаётся второй модели, и если ответы расходятся, тема скользкая.
Промпт 2. Второе мнение по спорной норме

Я получила от другой нейросети такой ответ по вопросу: [вставьте вопрос
и ответ]. Проверь его как независимый эксперт.

Что сделать:
1. Согласись или оспорь каждый тезис, с обоснованием.
2. Если ответ опирается на норму, назови её точный реквизит и проверь,
   существует ли она. Ссылки помечай тегом [ПРОВЕРИТЬ].
3. Укажи, какие данные нужны, чтобы ответить точно, но не додумывай их.

Формат: вердикт по каждому тезису (верно / неверно / требует проверки)
и общий вывод в 3 предложения.
Третий промпт это реверс-инжиниринг расчёта. Просим модель объяснить, как она получила цифру, шаг за шагом.
Промпт 3. Разбор хода расчёта

Вот расчёт, который ты сделала: [вставьте ответ с цифрами].
Разбери его по шагам так, чтобы другой бухгалтер мог повторить
расчёт с нуля и получить тот же результат.

Что показать:
1. Исходные данные, которые ты использовала.
2. Каждую формулу с подстановкой чисел.
3. Промежуточные и итоговую суммы.
4. Где здесь место для ошибки и как её проверить.

ВАЖНО: пересчитай всё в коде на Python, а не перескажи прошлый ответ.
Если в исходном расчёте была ошибка, найди и исправь её.
Четвёртый промпт это сверка с контрольными соотношениями. Просим модель проверить показатели декларации на согласованность с другими формами.
Промпт 4. Проверка контрольных соотношений

Прикладываю обезличенные показатели: [налоговая декларация, отчёт
о финансовых результатах, книги покупок и продаж, база по авансам].

Задача: проверь показатели на согласованность между формами.
Сфокусируйся на:
1. Выручка в декларации по прибыли и в отчёте о финансовых результатах.
2. НДС к уплате и книги покупок и продаж.
3. Авансовые платежи и налоговая база за период.
4. Любые расхождения, которые видны как логические ошибки.

Считай в коде. Используй только данные из приложения, не додумывай.
Формат: таблица (показатель, значение в одной форме, значение в другой,
расхождение, вывод) + список того, что нужно проверить вручную.
Пятый промпт это подготовка пояснения налоговой с обязательной пометкой норм на проверку.
Промпт 5. Черновик пояснения для налоговой

Ты налоговый консультант с 15+ годами практики. Налоговая прислала
требование по [тема]. Подготовь черновик пояснения.

Контекст: [что произошло, какие документы есть, какая позиция компании].

Правила:
1. Каждую ссылку на статью НК или письмо помечай тегом [ПРОВЕРИТЬ],
   я сверю её в КонсультантПлюс перед отправкой.
2. Не выдумывай номера и даты писем. Если норму не помнишь точно,
   опиши позицию без ссылки, я добавлю её после проверки.
3. Формат: пояснение до 300 слов, деловой тон, по пунктам требования.

В конце списком перечисли все нормы, которые я должна проверить,
с их реквизитами, какими ты их помнишь.
Эти пять промптов вместе с системной инструкцией закрывают почти все пути, по которым галлюцинация попадает в документ. Они не заменяют вашу подпись, но они делают её осознанной: вы подписываете документ, который прошёл четыре независимые проверки.
Расчёт в коде: почему это главный щит от арифметических ошибок
Арифметические галлюцинации лечатся одним приёмом, и он работает почти в ста процентах случаев. Нужно запретить модели считать «в уме» и заставить выполнять расчёты кодом на Python. Когда модель пишет код, она не угадывает цифры, а выполняет настоящие вычисления, и ошибка арифметики становится ошибкой кода, которую видно и можно проверить.
Разница видна на простом примере. На вопрос «посчитай НДС по ставке 20 процентов с суммы 1 240 000» модель почти всегда ответит верно, потому что пример умещается в её предсказании. На таблице из 300 строк с переносами убытков, разными ставками, округлениями и пропусками она начинает сбоить, и ошибку глазами не поймать. Код решает эту проблему: Python складывает, умножает и округляет по правилам, а не по правдоподобию.
Как это выглядит в промпте. В блок ограничений добавляется одна фраза: «все расчёты выполняй в коде на Python и показывай ход вычислений». Дальше модель сама решает, как оформить код, а вы получаете в ответе и результат, и логику, которую можно проверить и повторить.
Промпт 6. Расчёт налога только в коде

Ты налоговый консультант с 15+ годами практики.

Задача: рассчитай [налог/авансовый платёж/показатель] за [период].

Контекст: [режим налогообложения, регион, ставка, переносы убытков,
льготы, исходные данные из учёта].

ЖЁСТКОЕ ПРАВИЛО: не считай в уме и не выдавай итог без расчёта.
Напиши код на Python, выполни его и покажи:
1. Код расчёта.
2. Промежуточные суммы по каждому шагу.
3. Итоговую сумму к уплате.
4. Проверку: пересчитай итог вторым способом и сравни.

Если данных не хватает, перечисли, что нужно дозапросить,
и не подставляй выдуманные числа.
Почему это защищает именно вас. Когда в ответе есть код, у вас появляется след проверки. Вы можете скопировать код, запустить его независимо и убедиться, что итог сходится. Если налоговая спросит, как считали, вы показываете не «мне так ответил чат», а код и контрольную сверку. Это меняет разговор с «вы ошиблись» на «вот как мы считали, проверьте».
Отдельно про формат чисел. В финансовых расчётах важны копейки и округление, поэтому в промпт стоит добавить правило: суммы округлять по правилам бухгалтерского учёта, промежуточные итоги не округлять до финала. Без этого модель может округлить на каждом шаге и накопить расхождение в несколько рублей, которое налоговая сочтёт ошибкой.
Ограничение приёма тоже честно назову. Код считает то, что вы ему дали. Если исходные данные неполные или кривые, код выдаст красивый, но неверный результат. Поэтому перед расчётом проверяется полнота выгрузки: сходятся ли остатки по счетам с банком и актами, нет ли пропущенных периодов. Чистые данные плюс код это надёжная пара, грязные данные плюс код это быстрая дорога к неверной декларации.
Какие промпты нужны для сверки данных и расшифровок
Кроме проверки самого расчёта, перед сдачей отчётности есть три типовые задачи, где модель либо экономит часы, либо создаёт риск. Это сверка выгрузок между собой, подготовка расшифровок к отчётности и аудит учётной политики на пробелы. Под каждую задачу у меня есть промпт с защитой от галлюцинаций.
Первый промпт закрывает сверку данных: обороты, остатки и выписки сравниваются между собой, а модель показывает расхождения с контрольной арифметикой.
Промпт 7. Сверка учёта с банком и актами перед отчётностью

Прикладываю обезличенные файлы: оборотно-сальдовую ведомость,
банковские выписки за период и акты сверок с ключевыми контрагентами.

Задача: сверь данные между собой и найди расхождения.

Сфокусируйся на:
1. Остаток по счёту 51 в ОСВ и итог банковской выписки.
2. Остатки по счетам 60 и 62 и акты сверок с контрагентами.
3. Операции, которые есть в одном источнике и отсутствуют в другом.
4. Задвоенные и пропущенные суммы.

Считай в коде на Python. Используй только данные из файлов,
не додумывай. Формат: таблица (источник 1, источник 2, сумма,
расхождение, вероятная причина) + итоговый вывод в 3 предложения:
можно ли закрывать период или нужны исправления.
Второй промпт готовит расшифровки к отчётности. Налоговая и собственник часто просят показать, из чего сложился показатель, и модель собирает черновик расшифровки по данным учёта.
Промпт 8. Расшифровка показателя отчётности

Прикладываю обезличенные обороты по счетам за период.

Задача: подготовь расшифровку показателя [название показателя
и строка отчётности] для пояснительной записки.

Что сделать:
1. Покажи, из каких статей и субсчетов сложился показатель.
2. Сравни с прошлым периодом, объясни динамику цифрами.
3. Отметь необычные движения, которые стоит прокомментировать.
4. Считай в коде на Python и показывай ход.

Ограничения: только данные из оборотов, не додумывай причины.
Если движение требует пояснения, а данных нет, так и напиши.
Формат: таблица (статья, сумма за период, сумма за прошлый период,
изменение, комментарий) + текст пояснения до 250 слов.
Третий промпт помогает проверить учётную политику на пробелы перед закрытием года. Модель читает документ и подсвечивает места, где политика не отвечает на типовые вопросы.
Промпт 9. Аудит учётной политики на пробелы

Прикладываю обезличенный текст учётной политики компании.

Задача: проверь политику на полноту перед годовым закрытием.

Проверь, есть ли в политике ответы на вопросы:
1. Методы амортизации и лимит основных средств.
2. Правила признания доходов и расходов, в том числе длящихся договоров.
3. Создание резервов: сомнительные долги, отпуска, ремонт.
4. Работа с оценочными обязательствами и событиями после отчётной даты.
5. Порядок исправления ошибок прошлых лет.

Ограничения: используй только текст политики, не выдумывай нормы.
Если ответа на вопрос нет, прямо напиши «в политике не раскрыто».
Формат: таблица (вопрос, раскрыт или нет, что добавить, ссылка
на норму с тегом [ПРОВЕРИТЬ]).
Эти три промпта закрывают подготовительный этап отчётности: сверку, расшифровки и политику. Дальше модель уходит из процесса, и начинается зона, где решает только человек: исправления, подпись и отправка.
Кейс 1. Главбух на УСН: как арифметическая галлюцинация чуть не ушла в декларацию
Расскажу кейс из практики ученицы курса. Марина, главбух на удалёнке, 12 лет в профессии, ведёт четыре компании на УСН «доходы минус расходы». Нейросетью пользовалась полгода, доверяла ей всё больше, особенно рутинные расчёты авансовых платежей.
Точка А. В июле 2026 года Марина считала авансовый платёж за полугодие по одной из компаний. Загрузила в нейросеть обезличенные обороты, попросила рассчитать аванс с учётом переноса убытка 2024 года. Модель выдала аккуратный расчёт, итог сошёлся с её черновой прикидкой, и Марина уже собралась отправлять платёжку. Остановила её случайность: решила перепроверить через вторую модель и получила сумму на 214 тысяч рублей больше.
Что сделали. На разборе мы проговорили, где разошлись модели. Первая применила перенос убытка к базе за полугодие, вторая посчитала, что перенос убытка при УСН «доходы минус расходы» работает иначе: расходы признаются по оплате, и убыток прошлых лет уменьшает базу только при соблюдении условий, которых в данных Марины не было. Модель не перепутала арифметику, она перепутала методологию, а выглядело это как уверенный расчёт с кодом.
Точка Б. Марина не отправила платёжку до проверки. Мы поставили ей три правила: спорные вопросы по методологии всегда считаются двумя моделями, любая норма проверяется в КонсультантПлюс, а расчёт, который идёт в платёжку или декларацию, дополнительно прогоняется в её собственной Excel-таблице с формулами. За полгода после этого она не пропустила ни одной ошибки модели в документах, при этом экономия на рутине осталась: те же 8-10 часов в неделю на сверках и черновиках. Цена незамеченной ошибки в её случае могла быть 214 тысяч доначисления плюс штраф и пени, и это на одной маленькой компании.
Кейс 2. Финдир производства: что дала контрольная сверка форм перед сдачей
Второй кейс про то, как контрольные соотношения поймали ошибку, которую не видели глаза. Игорь, финансовый директор производственной компании в Екатеринбурге, 300 сотрудников, готовил годовую отчётность за 2025 год. Для первичной проверки использовал нейросеть, как научился на курсе.
Точка А. Игорь попросил модель проверить согласованность показателей между отчётом о финансовых результатах и декларацией по налогу на прибыль. Модель через код сверила формы и показала расхождение по выручке: в отчёте о финансовых результатах она была на 3,8 миллиона рублей меньше, чем в декларации. На глаз это не ловилось, потому что расхождение сидело не в итоговой строке, а в детализации по видам деятельности.
Что сделали. Разобрали причину: часть отгрузок декабря была отражена в декларации в одном периоде, а в бухгалтерском учёте по договору с длительным циклом в другом. Само по себе расхождение могло быть законным, но оно требовало объяснения в пояснительной записке. Игорь подготовил расшифровку и зафиксировал, почему периоды разошлись, до того как налоговая задала вопрос.
Точка Б. Годовая отчётность ушла с расшифровкой, вопросов по выручке не было. Игорь оценивает эффект так: контрольная сверка форм заняла 40 минут вместо двух дней ручной проверки, а главное, сняла риск требования с неудобным вопросом в горячий сезон. С тех пор сверка показателей между формами стала у него регулярной процедурой перед каждой сдачей, и на неё заложен час в графике закрытия периода.
Кейс 3. Бухгалтер на ОСНО: как выдуманное письмо Минфина едва не сломало позицию
Третий кейс про фактические галлюцинации, которые бьют по позиции компании. Ольга, бухгалтер на ОСНО в оптовой компании, 9 лет опыта, готовила ответ на требование налоговой по вычету НДС.
Точка А. Налоговая запросила пояснения по вычету по счёту-фактуре, где поставщик оказался в реестре неблагонадёжных. Ольга спросила нейросеть, на какие письма Минфина сослаться в обоснование позиции. Модель выдала три ссылки с номерами и датами, выглядели они безупречно. Ольга собралась вставить их в ответ, но по привычке проверила в КонсультантПлюс и обнаружила, что одного письма с таким номером не существует вовсе, а второе относится к другой ситуации.
Что сделали. Мы переписали её системную инструкцию с жёстким требованием помечать все нормы тегом на проверку и добавили правило: позиция в ответе строится на проверенных письмах, а модельные заготовки используются только как черновик для структуры. Ольга собрала ответ на двух реальных письмах, которые нашла сама, и на проверенной судебной практике.
Точка Б. Ответ ушёл, вопрос по вычету закрылся после дополнительной сверки документов. Ольга теперь проверяет каждую ссылку, и это занимает у неё не больше 15 минут на документ. Цена непроверенной галлюцинации в её случае была серьёзной: позиция, построенная на выдуманном письме, не просто проиграла бы спор, она подорвала бы доверие ко всей компании в глазах инспектора. В статье про налоговый учёт и аудит я разбирала похожие ситуации подробнее.
Что делать, если ошибочная отчётность уже отправлена?
Если ошибка уже ушла в налоговую, паника не поможет, поможет порядок действий. Я собрала его из практики и норм НК, и первое, что нужно сделать, это перестать писать налоговой объяснения без подготовки.
Первым делом зафиксируйте, как готовился документ. Сохраните промпты, переписку с моделью, версии файлов, отметки о проверке контрольными соотношениями. Это не снимает ответственность, но показывает отсутствие умысла и должную осмотрительность, а это влияет на квалификацию по КоАП и УК.
Вторым делом оцените масштаб ошибки. Если занижен налог, подавайте уточнённую декларацию с доплатой налога и пеней. По статье 81 НК, если вы доплатили до того, как об ошибке узнала налоговая, штраф по статье 122 НК не применяется. Это самый дешёвый выход из ситуации, и окно возможностей закрывается, как только налоговая назначила проверку или нашла ошибку сама.
Третьим делом разберитесь, где именно ошиблась модель, и проверьте, не затронута ли смежная отчётность. Ошибка в базе по налогу на прибыль часто тянет за собой авансы следующих периодов, ошибка в вычете НДС влияет на книги покупок. Если вы нашли одно расхождение, стоит прогнать контрольные соотношения по всем формам, чтобы не подавать уточнёнки по очереди.
Четвёртым делом подключите юриста до подачи пояснений. Пояснение, написанное второпях и с новыми выдуманными ссылками, усугубит ситуацию. Юрист поможет сформулировать позицию и решить, подавать уточнёнку или ждать требования. Стоимость консультации несопоставима с ценой необдуманного пояснения.
Отдельно про страх уголовной ответственности. Статья 199 УК требует умысла, а умысла у бухгалтера, который доверился модели, нет. На практике дела об ошибках в отчётности без признаков схемы редко доходят до уголовных, основная зона риска это доначисления, штрафы и пени. Но отсутствие умысла надо уметь показать, и именно для этого нужны следы вашей проверки.
Сравнение нейросетей для работы с отчётностью: кто надёжнее в 2026 году
Универсального «самого надёжного» нет, у каждой модели свой профиль ошибок, и для отчётности критичен не общий интеллект, а конкретные слабости. В сентябре 2026 года я прогнала через четыре модели одинаковый набор задач: расчёт налога с переносом убытка, проверку контрольных соотношений, поиск нормы по вычету НДС и подготовку пояснения. Картина такая.
| Параметр | GPT-5.5 (ChatGPT) | Claude Sonnet 4.6 | Gemini 2.5 | DeepSeek V3.2 |
|---|---|---|---|---|
| Арифметика через код | да, Code Interpreter | да | да, сильный табличный движок | да, показывает ход |
| Фактические галлюцинации по нормативке | бывают, уверенные | реже всех | бывают | бывают |
| Работа с большими выгрузками | хорошо | хорошо | отлично, до 1М токенов | до 128К токенов |
| Русский деловой язык | отлично | отлично | хорошо | хорошо |
| Контрольные соотношения между формами | хорошо | хорошо | отлично | средне |
| Проверка собственных ошибок | по запросу | по запросу | по запросу | по запросу |
| Доступ из России | через средства доступа | через средства доступа | через средства доступа | проще всех |
| Где сильнее всего | универсальность, агенты | аккуратность в текстах и нормах | таблицы и большие данные | цена, локальный запуск |
Как читать таблицу под задачу отчётности.
Для расчёта налога с кодом и проверкой подойдёт любая из четырёх, если в промпте стоит жёсткое требование считать в Python. Я чаще беру GPT-5.5 в ChatGPT Plus, потому что Code Interpreter выполняет код в той же сессии и сразу возвращает результат с ходом.
Для спорных норм и позиций аккуратнее всех Claude Sonnet 4.6: он реже выдумывает ссылки и лучше признаёт неуверенность. Но и его ответы по нормативке я проверяю в первоисточнике, потому что модель обучена на данных прошлого.
Для больших выгрузок и сверки форм удобен Gemini 2.5: у него сильный табличный движок и окно до 1 миллиона токенов. Когда нужно сверить декларацию с книгами покупок на сотни тысяч строк, он справляется без потери контекста.
DeepSeek V3.2 беру для работы с чувствительными данными: он доступен из России без ограничений, а локальная версия вообще не выносит данные за пределы компьютера. Для отчётности с реальными реквизитами это аргумент. Подробно про локальные сценарии я писала в статье про DeepSeek.
Вывод, который я повторяю на каждом потоке: выбор модели вторичен, первична процедура. Размытый промпт без требования считать в коде даст галлюцинацию в любой из четырёх моделей, а хорошая процедура проверки сделает безопасной даже самую слабую из них. Начинайте с процедуры, а модель подберёте под задачу.
Если хочешь увидеть, как я проверяю расчёт нейросети контрольными соотношениями за 15 минут и какие цифры оставляю на подпись человеку, приходи на бесплатный эфир «AI-практикум финдира». Показываю каркас промпта, расчёт в коде и проверку галлюцинаций на живых данных. 2 часа практики, регистрация открыта.
Внутренняя политика по ИИ: почему это защита, а не бюрократия
В 2026 году я советую каждой компании, где бухгалтерия пользуется нейросетями, завести короткую внутреннюю политику. Это документ на две-три страницы, который фиксирует правила игры, и его главная ценность не в бумаге, а в том, что она снимает споры о границах до того, как случится ошибка.
Без политики каждый бухгалтер решает сам: кому можно грузить данные, можно ли отправлять реальные реквизиты в публичный сервис, кто проверяет результат. С политикой эти вопросы решены заранее, и у главбуха появляется документ, на который можно сослаться при разборе.
Что должно быть в политике. Пять блоков, и каждый закрывает свою зону риска.
Первый блок это границы использования: какие задачи можно отдавать нейросети, а какие нет. Обычно разрешённый список включает черновики писем, первичный анализ выгрузок, подготовку проектов расчётов и пояснений, поиск информации. В запрещённый список попадают задачи, где нужна юридическая квалификация и финальное решение: подписание отчётности без проверки, ответы на требования без контроля юриста.
Второй блок это данные: что можно грузить и в каком виде. Правило простое: обезличенные данные можно, реальные реквизиты и персональные данные нельзя. Документы под NDA и банковскую тайну не грузятся в публичные сервисы вовсе. Для чувствительных задач используется корпоративный контур или локальная модель.
Третий блок это проверка результата: кто и как проверяет ответ модели перед использованием. Здесь фиксируются расчёт в коде, сверка нормативки в первоисточнике и контрольные соотношения. Политика закрепляет, что модель это черновик, а не истина, и финальную проверку делает человек.
Четвёртый блок это ответственность: кто отвечает за документ, подготовленный с помощью ИИ. Политика не перекладывает ответственность на модель, она закрепляет, что ответственным остаётся сотрудник, который подготовил и подписал документ, а руководитель отвечает за организацию контроля.
Пятый блок это обучение: кто и чему обучен перед тем, как начать пользоваться инструментом. Бухгалтер, который не знает про галлюцинации и обезличивание, это главный источник риска, и политика фиксирует требование базовой подготовки.
Шаблон такой политики под свою компанию можно собрать за вечер, и это лучшая страховка для главбуха. Когда через год налоговая или собственник спросит, как у вас устроен контроль за использованием ИИ, у вас будет готовый ответ, а не растерянность.
Есть ли у нейросети права и обязанности и куда движется закон?
Вопрос «кто ответит» подводит к более широкому: а может ли ИИ вообще быть субъектом права? Сегодня ответ однозначный: нет. Модель не признаётся лицом, у неё нет прав и обязанностей, она не может владеть, подписывать и отвечать. Вся конструкция закона строится вокруг людей, которые создают, используют и контролируют технологию.
Дискуссия о статусе ИИ идёт на двух уровнях. Первый это «электронное лицо»: идея наделить сложные системы частичной правосубъектностью, чтобы с них можно было взыскивать убытки. Европейский парламент обсуждал эту идею несколько лет назад, но она не стала правом, слишком много вопросов оставила без ответа. Второй уровень это страхование: обязать разработчиков страховать риски, связанные с ИИ, как страхуют автогражданку. Эта идея практичнее, но и она пока на уровне обсуждения.
Для бухгалтера эти дискуссии звучат как дальний шум, и правильно, что далеко. Пока закон не признал ИИ субъектом, единственная рабочая стратегия это процедура проверки. Когда и если закон изменится, изменится и расклад, но к тому времени привычка проверять модель останется с вами, и она не помешает.
Прогноз на три года. К 2028-2029 году в России и Европе, скорее всего, появятся более конкретные нормы об ответственности за вред от ИИ, включая финансовые ошибки. Возможно, вендоров обяжут страховать часть рисков, а компании с автоматизированной отчётностью получат требования к системе контроля. Пока этого нет, ваша защита это не ожидание закона, а собственная процедура, которая работает независимо от того, что напишут законодатели.
FAQ: частые вопросы про ошибки нейросетей в отчётности
Если я напишу в пояснении, что расчёт делала нейросеть, это смягчит ответственность? Скорее навредит. Налоговая не знает вашу нейросеть, и ссылка на неё звучит как перекладывание ответственности. Вместо этого покажите процесс: вот данные, вот код расчёта, вот контрольная сверка, вот первоисточники. Это говорит о добросовестности, а упоминание модели говорит только о том, что вы не проверили.
Отличается ли ответственность главбуха и рядового бухгалтера? Да. Главбух отвечает за организацию учёта и формирование отчётности в пределах своих полномочий, рядовой бухгалтер за свой участок. При разборе ошибки смотрят, кто готовил документ, кто проверял и кто подписывал. Внутренняя политика по ИИ как раз фиксирует эти роли, чтобы спор не решался задним числом.
Нужно ли сообщать налоговой, что мы используем нейросети? Нет, обязанности сообщать нет, и делать это не нужно. Налоговая спрашивает о фактах и документах, а не об инструментах. Если инструмент помог подготовить документ, это не предмет отдельного уведомления, как не уведомляют о том, что расчёт делали в Excel.
Считается ли ошибка нейросети форс-мажором? Нет. Форс-мажор это внешние обстоятельства, которые нельзя предвидеть и предотвратить. Ошибка модели предсказуема, о ней известно каждому пользователю, и она предотвращается проверкой. Поэтому ссылка на нейросеть как на непреодолимую силу не работает.
Можно ли застраховать ответственность бухгалтера от ошибок ИИ? Существует страхование профессиональной ответственности бухгалтеров и аудиторов, и полисы постепенно начинают покрывать риски, связанные с использованием цифровых инструментов. Но условия у страховщиков разные, и нужно читать, что именно покрывает полис: ошибку человека при использовании ИИ или сбой самого инструмента. Перед покупкой стоит показать полис юристу.
Через сколько времени после подачи уточнёнки можно выдохнуть? Камеральная проверка уточнённой декларации идёт до трёх месяцев с момента подачи. Если за это время налоговая не прислала требований и не назначила выездную, риск по этому документу снижается. Но налоговая вправе вернуться к периоду в течение трёх лет, поэтому документы и следы проверки храните минимум этот срок.
Как превратить страх перед ответственностью в рабочую систему
Страх перед ответственностью это нормальная реакция, но он плохой советчик. Отказ от нейросетей не снимает риск, он возвращает вас к ручной работе, где ошибки случаются не реже, просто вы к ним привыкли. Рабочая стратегия другая: оставить модели черновую работу, а проверку превратить в систему.
Система складывается из пяти слоёв, которые я разобрала выше, и запускается она постепенно. Первая неделя уходит на обезличивание, системную инструкцию и привычку требовать расчёт в коде. Второй месяц добавляет контрольные соотношения перед сдачей и шаблон политики для компании. К концу квартала проверка становится автоматической привычкой, и вы перестаёте думать о ней как о дополнительной работе.
Что даёт такая система на цифрах. По моим ученицам, после внедрения процедуры число фактических галлюцинаций, доходящих до документов, падает почти до нуля, а время на проверку составляет 15-30 минут на документ. Экономия на рутине остаётся в тех же 8-12 часах в неделю. То есть вы не меняете «рискованную экономию» на «безопасную ручную работу», вы получаете безопасную экономию.
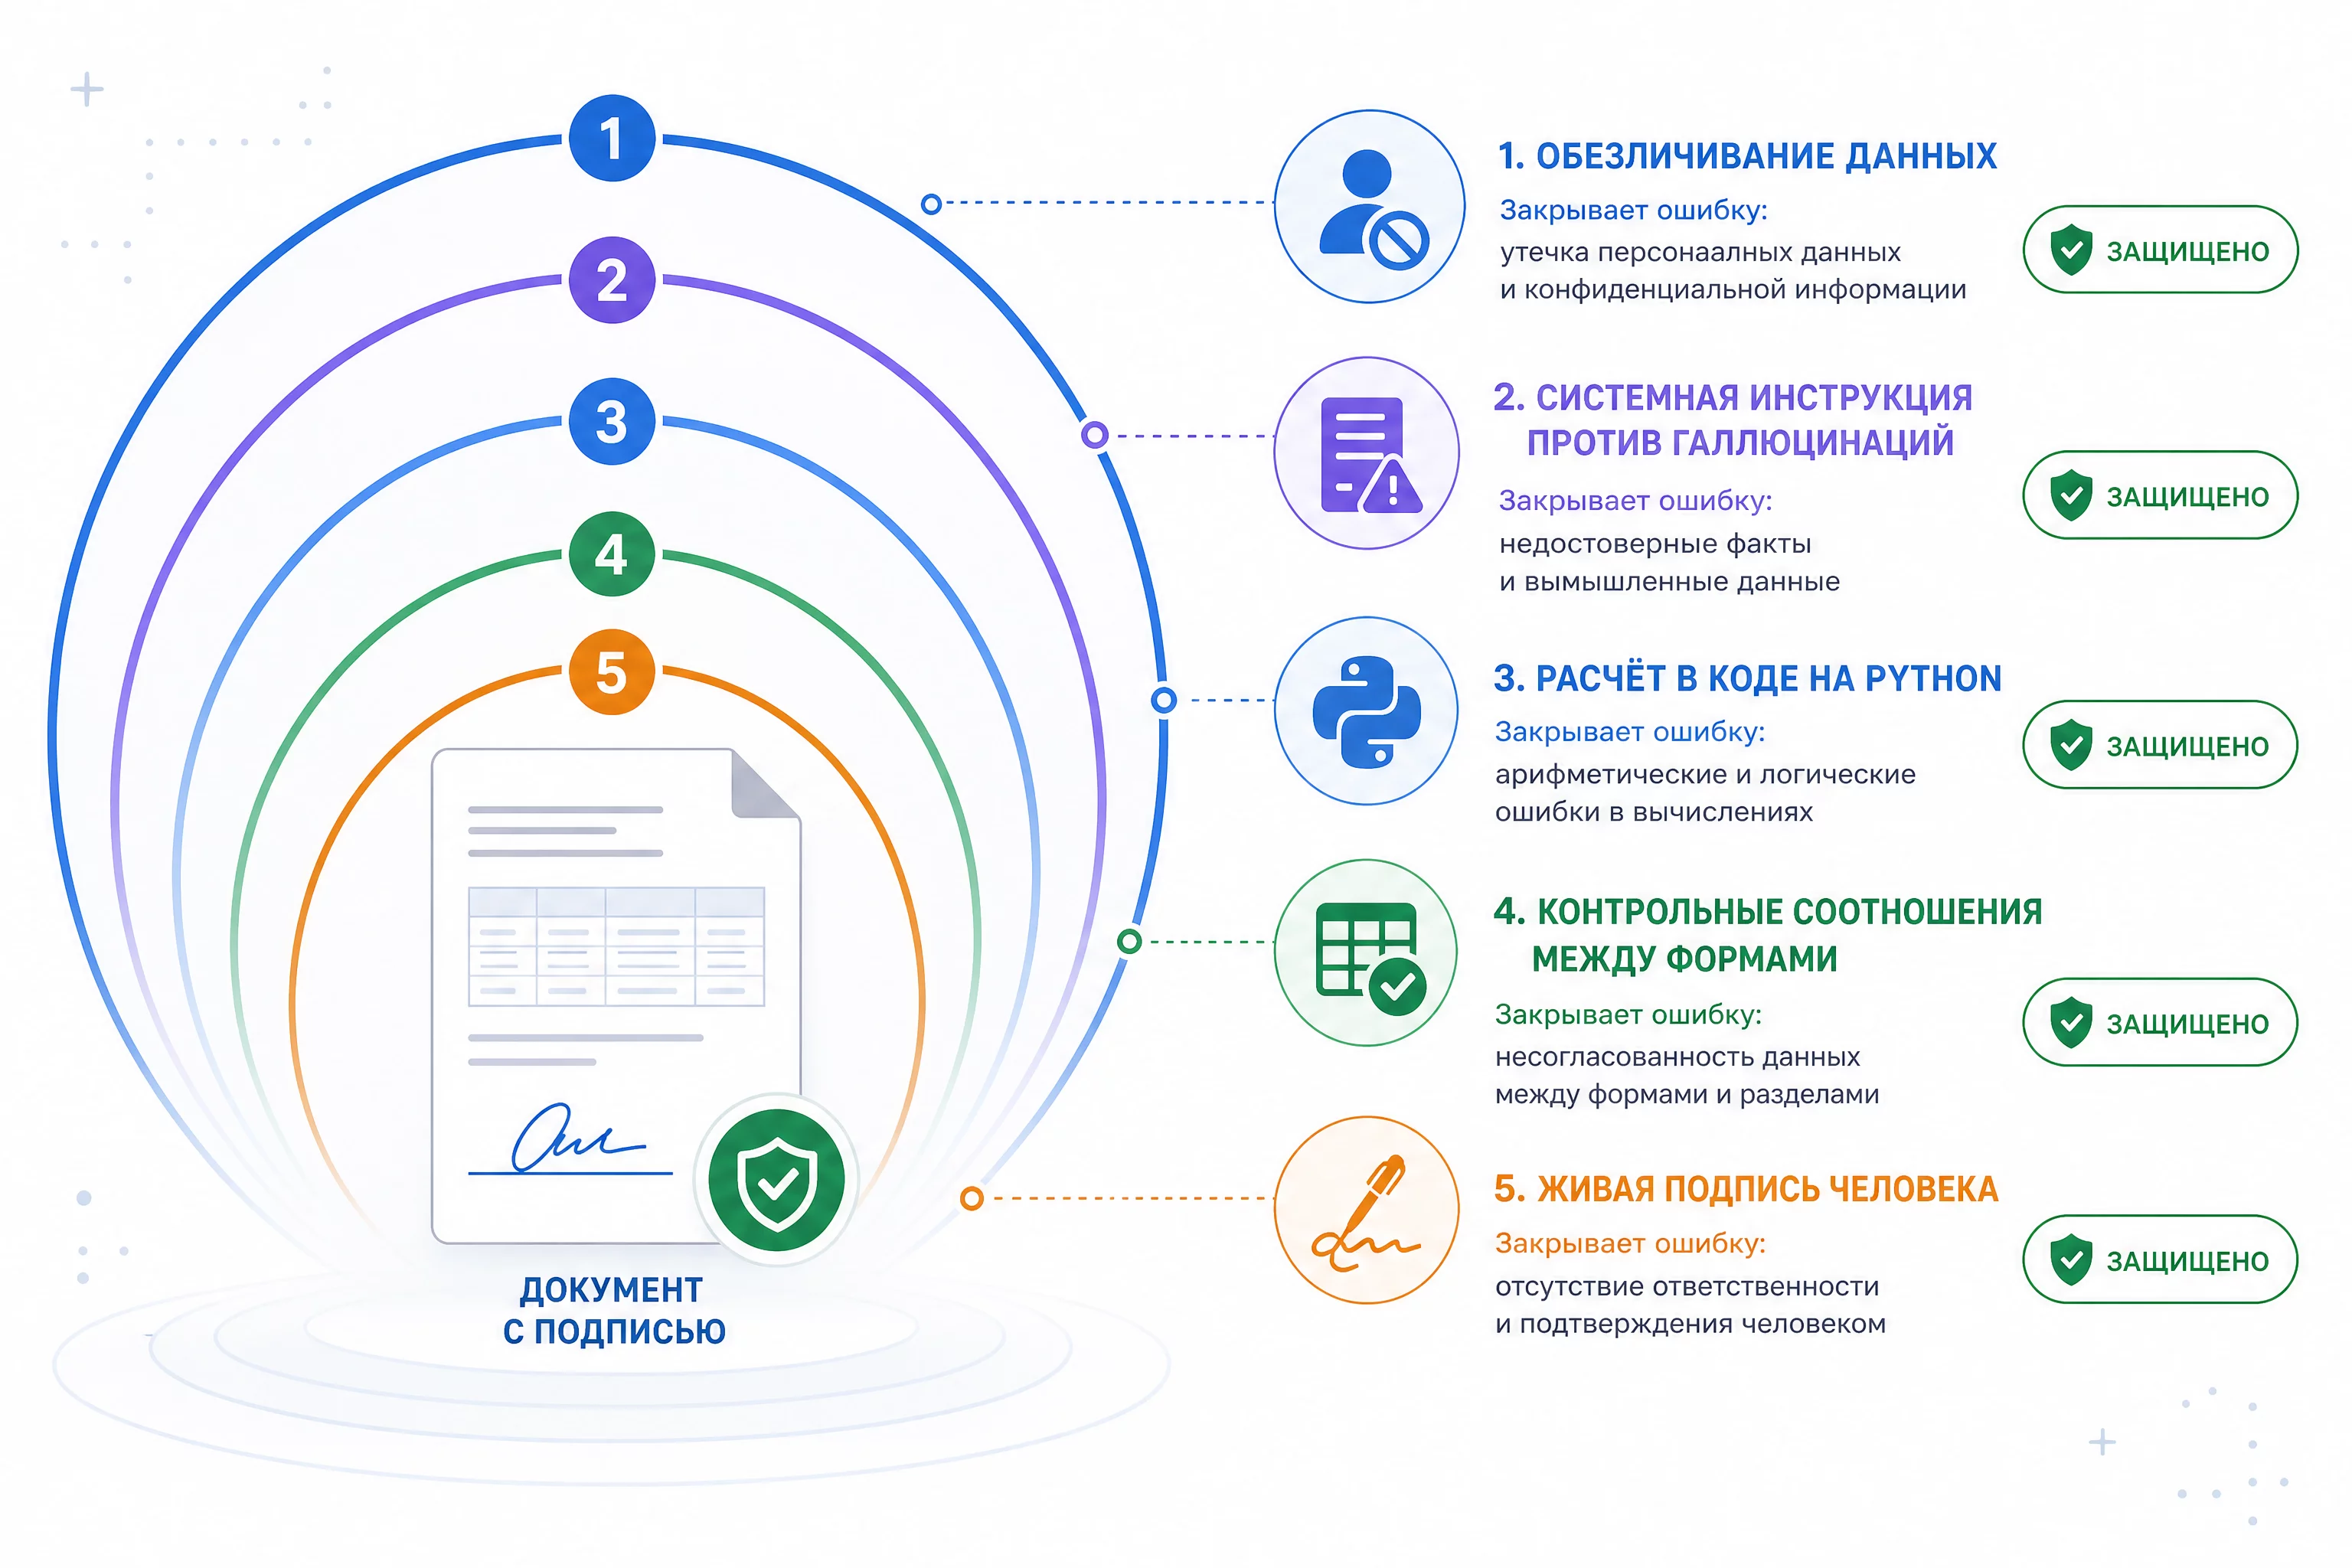
Пять слоёв защиты работают как контур: каждый закрывает свою точку отказа, и ошибка модели не долетает до документа.
Ответ на вопрос из заголовка я дала в начале, но повторю в конце, потому что это главное. Если нейросеть ошиблась в отчётности, отвечает человек, который подготовил и подписал документ. Другого ответа закон пока не даёт, и ждать его не стоит. Стоит собрать процедуру, которая не даёт ошибке долететь до подписи, и тогда вопрос «кто виноват» просто не возникнет.
Пять типовых ошибок, которые модель делает в отчётности, и как их ловить
За годы разборов я собрала пятёрку ошибок, которые модель повторяет в отчётных задачах чаще всего. Каждая ловится своим приёмом, и если вы знаете список заранее, проверка перестаёт быть сплошным чтением и превращается в точечный поиск.
Первая ошибка это уверенная ссылка на несуществующий документ. Модель называет номер письма Минфина или статьи, которого нет, с той же интонацией, что и реальный. Ловится только сверкой в КонсультантПлюс или Гаранте. Если в ответе есть ссылка на норму, она проверяется всегда, независимо от того, насколько уверенно модель её подала.
Вторая ошибка это устаревшая ставка или лимит. Модель обучена на данных прошлого и не знает изменений последних месяцев. Ловится сравнением с актуальной редакцией НК на сайте ФНС или в справочной системе. Особенно коварны лимиты, которые меняются каждый год, и формы, у которых обновилась версия.
Третья ошибка это незаметное искажение арифметики на большой таблице. Модель складывает три числа верно, а на трёхстах строках теряет или задваивает суммы. Ловится пересчётом в коде на Python и контрольной суммой: итог дебета должен сойтись с итогом кредита, а сумма по строкам с итогом по столбцу.
Четвёртая ошибка это смешение режимов налогообложения. Модель применяет логику ОСНО к задаче на УСН или путает правила признания доходов при разных методах. Ловится явным указанием режима в контексте промпта и проверкой методологии на второй модели. Кейс с авансовым платежом, который я разобрала выше, это ровно такая ошибка.
Пятая ошибка это додумывание отсутствующих данных. Модель получает выгрузку с пропусками и вместо честного «данных не хватает» подставляет правдоподобные числа, чтобы расчёт сошёлся. Ловится требованием в промпте: «если данных не хватает, перечисли, что дозапросить, не подставляй выдуманные числа».
Для каждой ошибки в системную инструкцию стоит добавить строку, и тогда модель сама предупреждает вас о слабом месте, вместо того чтобы прятать его. Инструкция не заменяет проверку, но сокращает список того, что нужно проверять вручную.
| Ошибка модели | Как выглядит | Чем ловится |
|---|---|---|
| Выдуманная ссылка | Письмо Минфина с номером, которого нет | Сверка в КонсультантПлюс, тег [ПРОВЕРИТЬ] |
| Устаревшая норма | Старая ставка или лимит поданы как актуальные | Сверка с актуальной редакцией НК |
| Ошибка арифметики | Итог по таблице не сходится незаметно | Пересчёт в коде Python, контрольные суммы |
| Смешение режимов | Логика ОСНО применена к УСН | Явный контекст режима, второе мнение модели |
| Додуманные данные | Пропуски заполнены правдоподобными числами | Требование «не додумывай» в промпте |
Эту таблицу я советую держать рядом с чек-листом перед сдачей: она напоминает, где модель ошибается, а чек-лист не даёт пропустить проверку. Вместе они закрывают почти все пути, по которым ошибка долетает до подписи.
Как проверить сомнительный ответ модели за одну минуту
Иногда не нужна полная процедура, нужна быстрая проверка одного сомнительного ответа: модель уверенно назвала норму, но что-то внутри подсказывает проверить. На этот случай у меня есть короткий промпт-фильтр, который я вставляю перед тем, как поверить ответу.
Промпт 10. Минутный фильтр сомнительного ответа

Вот ответ, который я получила: [вставьте ответ].

Проверь его за минуту по трём пунктам:
1. Назови, какие факты в ответе можно проверить по первоисточнику,
   и помечай каждый тегом [ПРОВЕРИТЬ].
2. Укажи, где ответ мог опереться на устаревшие данные: ставки,
   лимиты, формы, сроки.
3. Если в ответе есть расчёт, скажи, какую сумму стоит пересчитать
   независимо и почему именно её.

Формат: три коротких пункта по одному предложению каждый.
Если ответ выглядит надёжным, так и напиши, но с перечнем того,
что я должна проверить сама, перед тем как использовать.
Фильтр не заменяет проверку в КонсультантПлюс и пересчёт кодом, но он заставляет модель саму отметить слабые места. После него вы знаете, куда смотреть, и не тратите время на проверку всего ответа целиком. Минута на фильтр экономит полчаса на сплошной проверке.
Итоги: нейросеть не подписывает документы, и это ваша защита
Возвращаюсь к вопросу из заголовка и собираю всё в один ответ. Если нейросеть ошиблась в отчётности, по закону отвечает человек, который подготовил и подписал документ: бухгалтер, главбух или руководитель. Нейросеть не признаётся субъектом права, вендоры снимают с себя гарантии точности, а рамочный закон об ИИ 2026 года ответственность за ошибки в отчётности не регулирует.
В этой жёсткой конструкции есть защита, и она сильнее, чем кажется. Раз закон не знает «ChatGPT», он не знает и особого режима вины: ваша ошибка с моделью это профессиональная ошибка, а не преступление без умысла. Отсутствие умысла доказывается следами проверки, а следы проверки это пять слоёв, которые я разобрала: обезличивание, системная инструкция, расчёт в коде, контрольные соотношения и живая подпись.
Модель остаётся в работе как черновик, а не как истина. Она экономит 8-12 часов в неделю на рутине, готовит проекты расчётов, пояснений и расшифровок, ищет расхождения в выгрузках. Всё, что идёт в налоговую, собственнику или инвестору, проходит через ваши глаза и вашу подпись. Именно это и есть профессия бухгалтера в 2026 году: не считать вручную, а проверять, понимать и отвечать.
Чек-лист: перед отправкой отчётности, подготовленной с помощью нейросети
Этот чек-лист я держу под рукой перед каждой сдачей, где участвовала модель. Десять вопросов, и если хоть на один ответ «нет», документ не уходит, пока вопрос не закрыт.
- Данные. Выгрузка обезличена до загрузки: нет названий, ИНН, счетов и ФИО?
- Инструкция. Системная инструкция с запретом выдумывать нормы стоит и действует?
- Расчёт. Все цифры получены кодом на Python, а не «угаданы» моделью?
- Код. Ход расчёта сохранён, его можно показать и повторить независимо?
- Нормативка. Каждая ссылка на НК, письмо Минфина или ФНС проверена в первоисточнике?
- Соотношения. Показатели сверены между формами контрольными соотношениями?
- Второе мнение. Спорные вопросы методологии проверены на второй модели?
- Чтение. Финальный документ прочитан человеком целиком, а не по итогам?
- Роли. Понятно, кто готовил, кто проверял и кто подписывает документ?
- Следы. Промпты, версии файлов и отметки о проверке сохранены?
Десять галочек это десять минут перед отправкой и год спокойной жизни после. Документ, прошедший этот список, защищён не потому, что застрахован от ошибок, а потому, что любая ошибка модели поймана до подписи, а ваш процесс проверки виден.
Что делать дальше: где научиться проверять нейросеть, а не бояться её
Эта статья дала вам рамку ответственности и пять слоёв защиты. Но рамка работает, когда превращается в навык: вы сами ставите промпты с расчётом в коде, сами гоняете контрольные соотношения и сами решаете, что оставить модели, а что проверить руками. Навык нарабатывается практикой и разбором чужих ошибок, и здесь как раз моя зона.
На курсе «AI-навыки финансиста» онлайн-школы «Финансовый директор | Мастер CFO» мы разбираем нейросети для финансиста как систему: обезличивание, каркас промптов, расчёт в коде, контроль галлюцинаций, AI-агенты и автоматизация. Я веду курс лично, разбираю кейсы учениц на эфирах, чат поддержки работает 6 месяцев после выпуска. 10 модулей, 800+ выпускников, диплом установленного образца с лицензией и налоговый вычет 13%.
Записаться на курс «AI-навыки финансиста»
Смежные материалы на нашем блоге: как нейросети ошибаются в цифрах и как их проверять, 5 ошибок финансиста в нейросетях, заменит ли нейросеть бухгалтера и финдира, AI против мошенничества в отчётности, обезличивание данных перед загрузкой, налоговый учёт и аудит через ChatGPT, сверка с налоговой через ChatGPT.
Наши каналы для финансистов
@findir_pro. Основной Telegram-канал онлайн-школы «Финансовый директор | Мастер CFO». 45 000 подписчиков. Ежедневно: практические разборы, кейсы выпускников, обновления инструментов, новые промпты для финансистов.
«АИ с Софьей и Натали». Канал об AI для финансистов. 13 000 подписчиков. Вместе с Софьей Бурцевой, основателем школы, разбираем новые модели, делаем живые тесты и публикуем обновлённые промпты сразу после выхода новых версий.
MAX. Закрытое сообщество для действующих финансовых директоров. 5 000+ участников. Кейсы коллег, шаблоны, закрытые эфиры по AI и стратегии CFO.
Об авторе
Натали Васильева. Эксперт по нейросетям и продюсер онлайн-школы «Финансовый директор | Мастер CFO», основатель школы Софья Бурцева. С нейросетями в работе финансиста с февраля 2023 года. Через курс «AI-навыки финансиста» прошли 800+ финансистов, главбухов и финдиров. Веду Telegram-канал @findir_pro, 45 000 подписчиков, и канал «АИ с Софьей и Натали», 13 000 подписчиков.