AI для финансиста
Нейросети в ФНС в 2026: как налоговая анализирует данные компаний и как финансисту подготовиться

В 2026 году налоговая уже не ищет нарушения руками. Она анализирует 25 петабайт данных компаний через автоматические системы и ИИ-алгоритмы, и часть признаков риска находит раньше, чем любой инспектор откроет вашу декларацию. Я Натали Васильева, эксперт по нейросетям и продюсер онлайн-школы «Финансовый директор | Мастер CFO». С февраля 2023 года я работаю с нейросетями в задачах финансиста, через курс «AI-навыки финансиста» прошли 800+ выпускников. В этой статье разбираю, какие системы использует ФНС, по каким признакам она выбирает компании для проверки и как подготовиться, используя те же нейросети. Актуально по состоянию на август 2026 года.
Почему эта тема важна именно сейчас. В 2024-2025 годах налоговая перешла от точечных проверок к постоянному цифровому анализу. Автотребования по НДС приходят автоматически, система видит вашу налоговую нагрузку в сравнении с конкурентами, а сервис «Как меня видит налоговая» показывает инспекции больше, чем раньше видел любой инспектор. Я разбираю эти механизмы с финансистами на курсе и вижу одну и ту же картину: компании, которые заранее посчитали свои показатели и подготовили пояснения, проходят запросы налоговой спокойно. Те, кто реагирует постфактум, тратят недели и иногда деньги на юристов. В этой статье делюсь системой подготовки, которую можно внедрить за один день.
Ключевые выводы:
- ФНС в 2026 году анализирует 25 петабайт данных через АИС «Налог-4» и АСК «НДС-2», часть признаков нарушения система находит автоматически.
- АСК «НДС-2» сверяет книги покупок и продаж по цепочке до 7 звеньев, автотребование приходит само в течение 5 дней.
- Разрыв НДС не всегда нарушение: технический и методологический снимаются пояснением, опасен только схемный.
- Налоговая нагрузка ниже среднеотраслевой, доля вычетов по НДС от 89% и убытки два года подряд входят в 12 критериев риска.
- Сервис «Как меня видит налоговая» показывает 65 показателей о вашей компании, это бесплатный способ проверить себя заранее.
- Налоговый мониторинг вырос со 9 компаний в 2016 году до 876 в 2026, пороги снижены до 800 млн выручки и 80 млн налогов.
- ChatGPT и Claude не заменяют налоговую, но помогают собрать пояснения, проверить контрагента и оценить риски за часы.
Как налоговая анализирует данные компаний в 2026 году: общая картина
Налоговая собирает данные о вашей компании не из одной декларации, а из десятка источников сразу. Вот откуда они берутся: ваша отчётность, онлайн-кассы и данные операторов фискальных данных, движение по расчётным счетам из банков, Росреестр, таможня, операторы связи, ЗАГС, ЕГРЮЛ и ЕГРИП. Всё это стекается в единую базу, объём которой достигает 25 петабайт.
Что это значит на практике. Если раньше налоговая видела только то, что вы сами ей показали в декларации, то теперь она видит ваши операции глазами контрагентов, банков, касс и государственных реестров. Любое расхождение между тем, что вы задекларировали, и тем, что видят другие источники, попадает в систему автоматически.
Три типа анализа, которые выполняют алгоритмы ФНС в 2026 году.
Первый тип: финансовые аномалии. Система сравнивает показатели вашей компании со среднеотраслевыми и региональными значениями. Налоговая нагрузка, рентабельность, доля вычетов, уровень зарплат. Если показатель выбивается из нормы, компания получает отметку.
Второй тип: разрывы в выручке. Система сопоставляет данные онлайн-касс, операторов фискальных данных и ваших деклараций. Если касса показывает одну сумму выручки, а в декларации другая, это расхождение фиксируется.
Третий тип: имущественные несоответствия. Налоговая сверяет реальные активы компании: транспорт, недвижимость, землю, с тем, что отражено в отчётности. Машина есть, а налог на имущество не платится, дом сдаётся в аренду, а доход не показан. Такие несоответствия тоже находим алгоритм.
Запомните механику: эти три типа анализа работают постоянно, а не по итогам года. Система «Налог-4» обрабатывает массивы данных в режиме реального времени и автоматически формирует признаки нарушений. Инспектор подключается уже на этапе, когда алгоритм что-то нашёл.
Ещё одна деталь, которую я часто объясняю на курсе. У алгоритмов ФНС нет человеческой усталости и нет «выходных». Они не пропускают строку в декларации из-за того, что день был длинный. Они проверяют каждую операцию по заданным правилам одинаково, у всех компаний, без скидок. Это значит, что любое расхождение, которое попадает под правило, будет найдено. Вопрос только в приоритете: компания с большим количеством совпадений по критериям попадёт в выборку раньше, чем та, у которой отклонение одно и объяснимое.
Из этого следует главный вывод для финансиста: подготовка к проверке начинается не с момента получения требования, а с момента подачи декларации. Система видит ваши показатели сразу. Ваша задача смотреть на себя теми же глазами, заранее, и для этого есть готовые инструменты, о которых расскажу ниже.
Какие цифровые системы использует ФНС и за что отвечает каждая
У налоговой нет одной «нейросети», которая делает всё. Есть набор систем, и каждая закрывает свою задачу. Разберу главные, потому что понимание их устройства помогает готовить документы под конкретный контроль.
| Система | Что делает | Что видит по вашей компании |
|---|---|---|
| АИС «Налог-3» | Центральная база, объединяет данные всех источников | Ваши декларации, платёжки, регистрационные данные, историю взаимоотношений |
| АИС «Налог-4» | Аналитика в реальном времени, автоматические признаки нарушений | Аномалии относительно среднеотраслевых значений, имущественные несоответствия |
| АСК «НДС-2» | Сверка книг покупок и продаж по цепочкам до 7 звеньев | Ваши счета-фактуры, вычеты, налоговые разрывы |
| АСК «УСН» | Контроль компаний на упрощёнке | Ваши доходы и расходы, соотношение с данными касс и банков |
| «АСК Профналог» | Контроль самозанятых и их заказчиков | Ваши выплаты самозанятым, корректность их статуса |
| Калькулятор налоговой нагрузки | Открытый сервис на сайте ФНС | Справочные среднеотраслевые значения по отраслям и регионам |
АИС «Налог-3» это фундамент. Система появилась в 2010-х годах и объединила все информационные ресурсы налоговой в одну базу. На смену ей приходит «Налог-4», которая умеет работать с данными в режиме реального времени и автоматически формировать признаки нарушений.
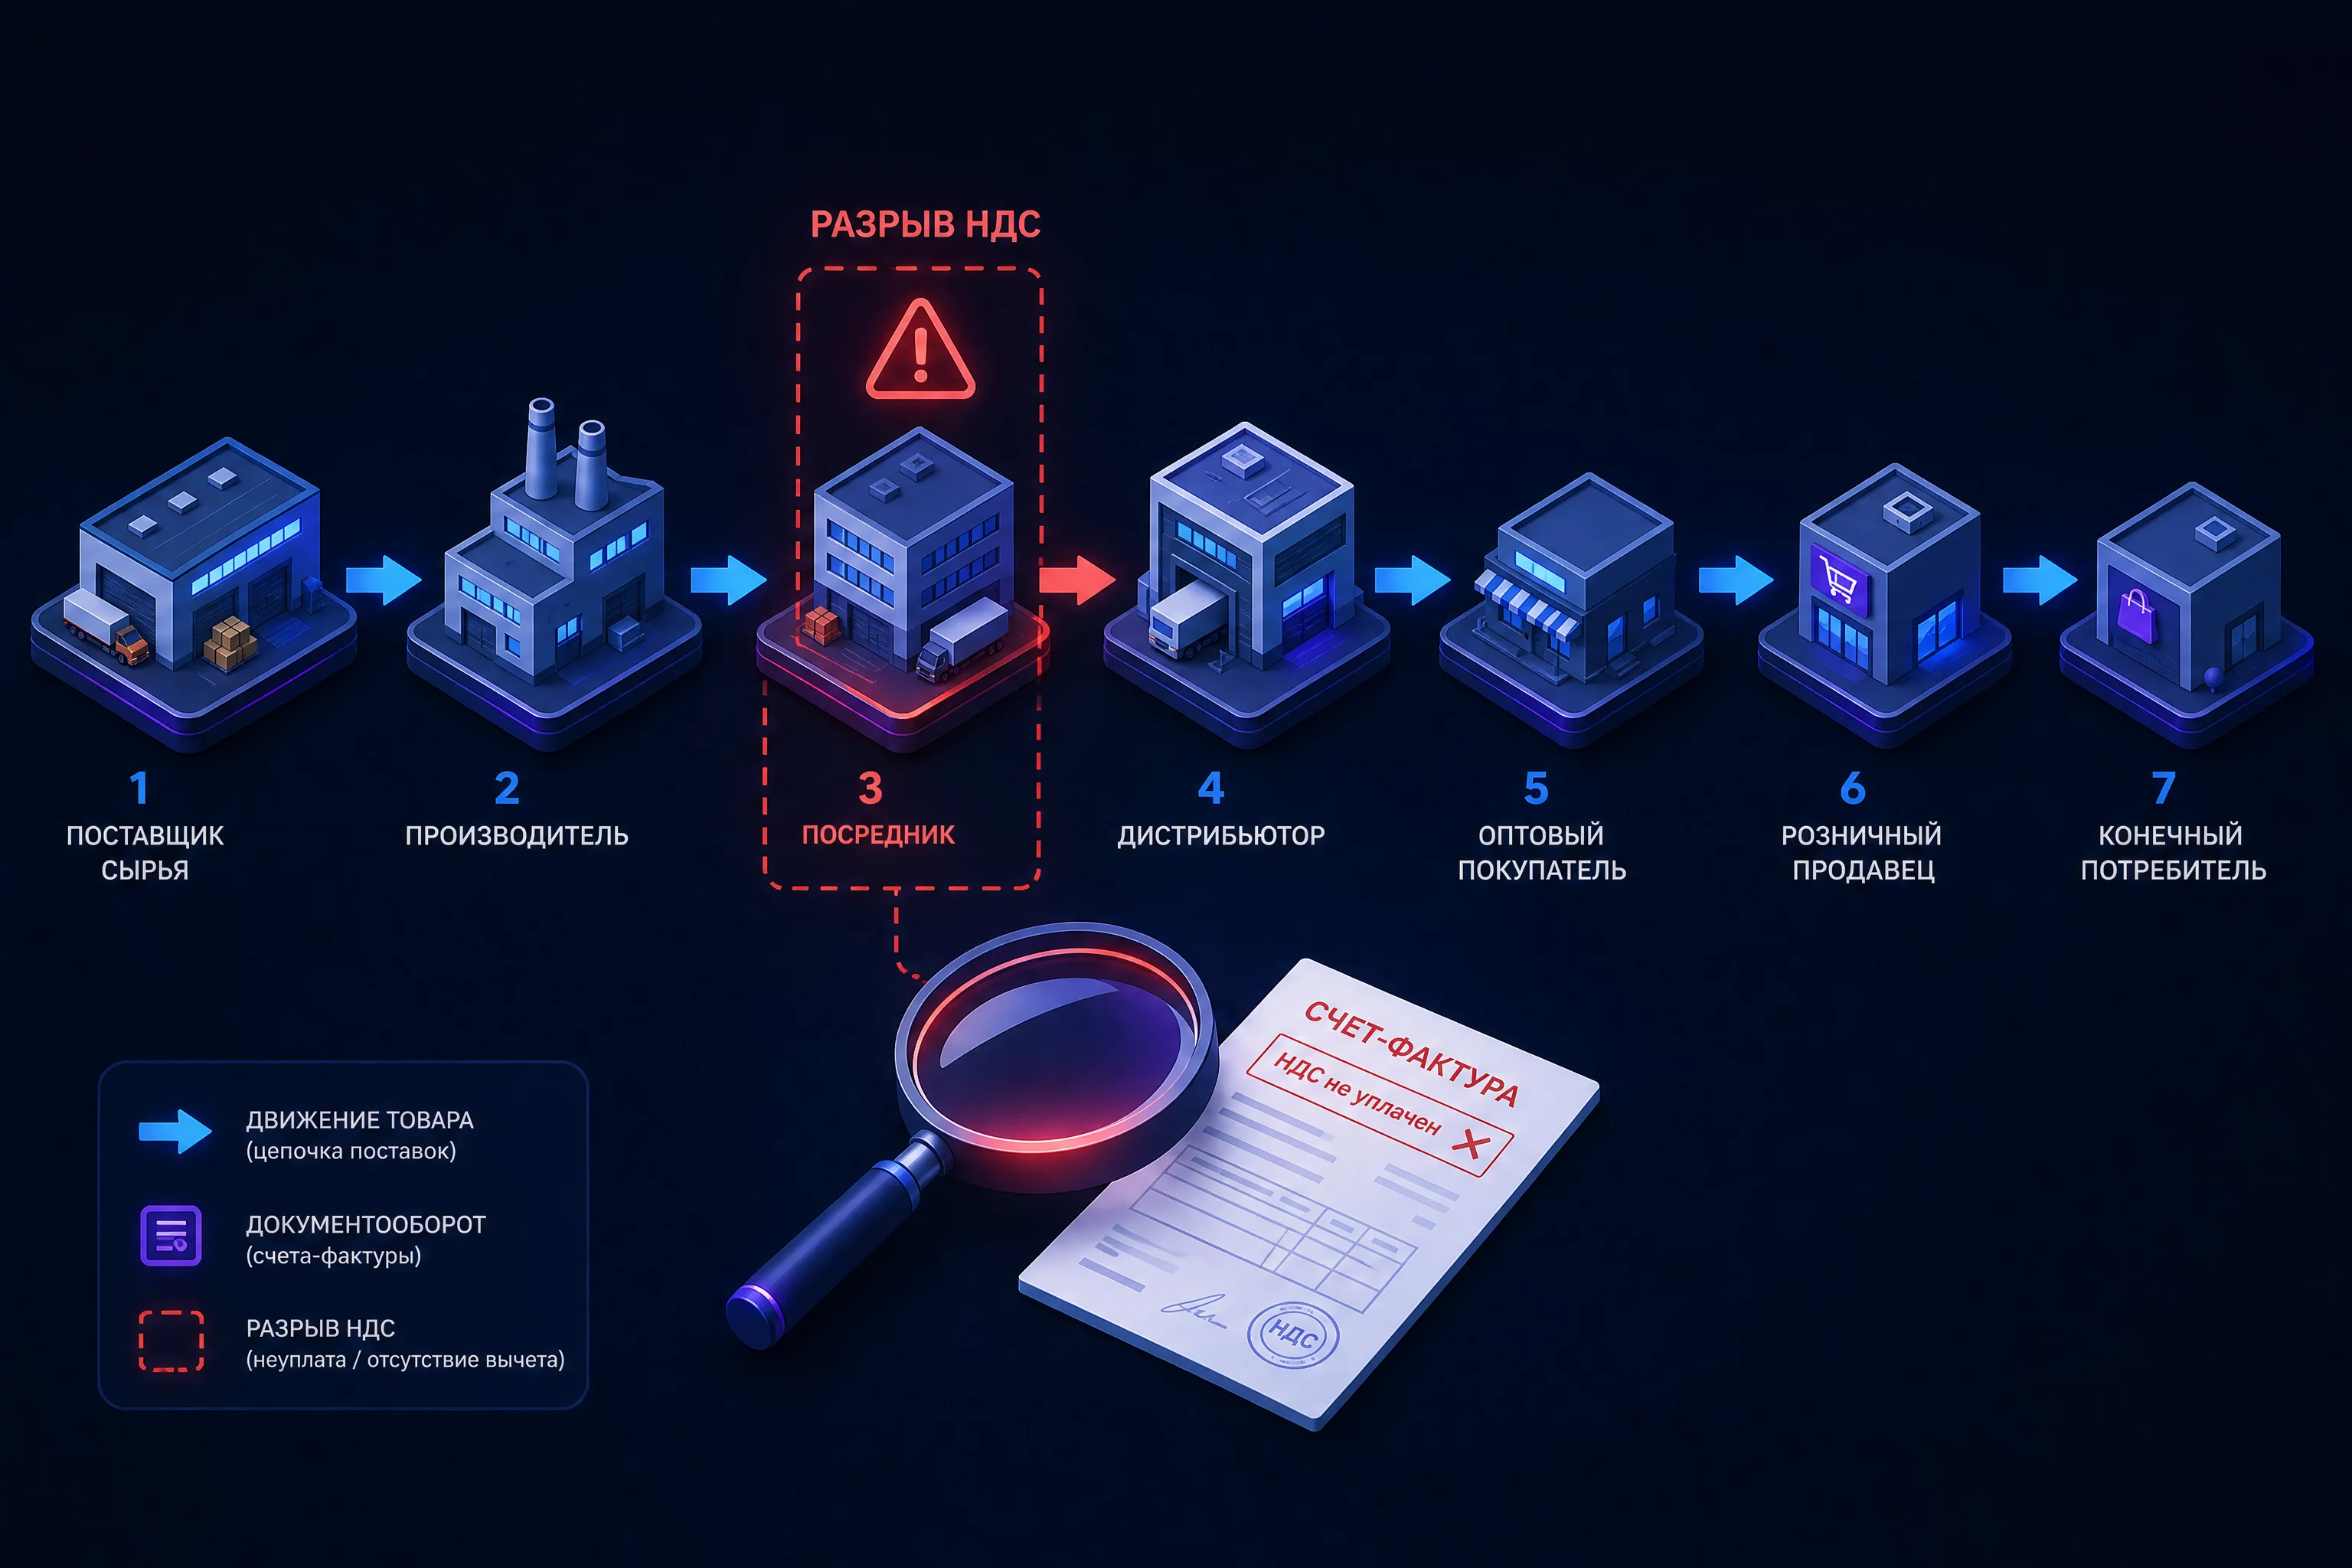
АСК «НДС-2» заслуживает отдельного разбора, потому что именно с ней сталкивается большинство компаний. Она сверяет счета-фактуры по всей цепочке контрагентов, выстраивая цепочки до 7 звеньев. Если где-то в цепочке налог не начислен, система находит место разрыва.
АСК «УСН» и «АСК Профналог» работают с конкретными режимами. Первая контролирует упрощёнку: сравнивает заявленные доходы с данными касс и банков. Вторая следит за самозанятыми и их заказчиками, это касается компаний, которые платят самозанятым за услуги.
Калькулятор налоговой нагрузки это сервис, который налоговая сама открыла для бизнеса. Выбираете отрасль, регион и период, система показывает среднеотраслевые значения. Это эталон, с которым сравнивают вашу компанию, и вы можете сравнить себя сами.
Почему так важна разница между системами. Когда компания получает требование, бухгалтеры часто не знают, от какой системы оно пришло и что именно зацепило алгоритм. А от этого зависит вся стратегия ответа. Требование по разрыву НДС разбирается через счета-фактуры и цепочку контрагентов. Требование по нагрузке разбирается через экономику компании и сравнение с отраслью. Требование по кассовым разрывам разбирается через сопоставление с данными онлайн-касс. Один и тот же текст ответа для разных систем не подойдёт. Поэтому первый шаг при любом требовании это определить источник сигнала.
Главное из этого обзора: каждая система видит свой срез данных, и вместе они складывают полную картину. Поэтому при подготовке пояснений сначала определите, какой именно контроль вас зацепил: НДС-разрыв, занижение доходов на УСН или отклонение нагрузки.
Как АСК «НДС-2» находит налоговые разрывы и строит цепочки до 7 звеньев
АСК «НДС-2» это система, которая работает с декларациями по НДС. Её задача простая и одновременно мощная: проверить, что каждый рубль НДС, заявленный к вычету одним контрагентом, начислен другим.
Механика работы выглядит так. Все декларации по НДС попадают в единую базу. Система автоматически сопоставляет счета-фактуры из книг покупок и продаж: если покупатель заявил вычет по счёту-фактуре, значит, продавец должен был начислить НДС по этому же счёту-фактуре. Это называется зеркальностью отражения.
Дальше система выстраивает цепочку: продавец покупает у поставщика, тот у своего поставщика, и так далее, до 7 звеньев. Налоговая смотрит на всю цепочку целиком, а не на одну сделку. Если в любом звене налог не начислен или контрагент сдал нулевую декларацию, возникает разрыв.
Когда разрыв найден, система сама формирует автотребование в адрес покупателя и продавца. Инспектор в этом не участвует. Если в течение 5 дней ответ не получен, начинается углублённая проверка, по результатам которой возможны доначисления.
Система присваивает компаниям уровни риска: низкий, средний, высокий и неопределённый. Оценка строится на множестве параметров: налоговая нагрузка, рентабельность, история уплаты налогов за три года, наличие задолженности, сведения об учредителях и руководителе. Высокий или неопределённый уровень риска это сигнал для углублённого разбора.
Что это значит для финансиста. Если вы получили автотребование, это ещё не приговор. В большинстве случаев разрыв объясняется техническими причинами: ошибка в реквизитах, расхождение дат, разный формат заполнения. Нужно проверить счёт-фактуру, понять причину и дать пояснение. Чем быстрее и точнее ответ, тем меньше шансов на углублённую проверку.
Практический пример, который я часто привожу на курсе. Компания получила автотребование, а бухгалтер с первого раза не увидела причину разрыва. Мы сели вместе, выгрузили счёт-фактуру из системы, нашли, что поставщик в одной строке указал старый ИНН. Один символ в реквизитах заставил систему не сопоставить операцию. Ответ с пояснением и копией корректного документа занял 40 минут и закрыл вопрос. Таких случаев большинство, и именно поэтому паниковать при автотребовании не стоит. Но и тянуть с ответом нельзя: пять дней проходят быстро, а дальше начинается углублённая проверка.
Один важный нюанс: разрывы бывают трёх видов, и подход к каждому разный. Разберу их в следующем разделе.
Что такое налоговый разрыв и почему не каждый разрыв это нарушение
Налоговый разрыв это расхождение, которое система находит при сверке операций контрагентов: покупатель заявил НДС к вычету, а продавец не начислил налог. Если коротко, по одной и той же счёту-фактуре у покупателя есть вычет, а в бюджете нет налога. Разрыв показывает, где бюджет недополучил деньги.
Но не каждый разрыв означает нарушение. Система делит разрывы на три вида, и это принципиально важно для стратегии ответа.
Технический разрыв. Ошибка в номере или дате счёта-фактуры, неверный код операции, расхождение в реквизитах. Налог по сделке уплачен, но система не может сопоставить документы из-за ошибки заполнения. Такой разрыв снимается пояснением или уточнённой декларацией, доначислений не будет.
Методологический разрыв. Нарушение порядка заполнения декларации: операция отражена в другом разделе, нестандартная проводка, особенности отражения для конкретного режима. Налог также уплачен, система просто не может его корректно сверить. Снимается пояснением.
Схемный разрыв. Это тот случай, когда контрагент не отчитался, сдал нулевую декларацию или отсутствует. Система видит операцию только с одной стороны: покупатель взял вычет, а продавца, который начислил бы налог, в базе нет. Такой разрыв даёт основания говорить о недобросовестном контрагенте или «фирме-однодневке». Вот это уже серьёзный сигнал.
Средний уровень налогового разрыва по стране составляет 0,39%. Это небольшой процент, и он показывает, что система работает с высокой точностью. При этом после контрольных мероприятий 20-30% налогоплательщиков самостоятельно отказываются от заявленного вычета или возмещения, сдавая уточнённые декларации.
Из статистики следует практический вывод. Если вы получили требование по разрыву, сначала определите вид разрыва. По техническому и методологическому достаточно пояснения с документами. По схемному нужна серьёзная подготовка: проверка контрагента, сбор доказательств реальности сделки, оценка рисков. Смешивать стратегии нельзя, ответ для каждого вида разрыва строится по-разному.
Как определить вид разрыва по косвенным признакам. Если контрагент существует, сдаёт отчётность и платит налоги, а расхождение в реквизитах, это технический или методологический разрыв. Если контрагент зарегистрирован недавно, сдаёт нулевые декларации или вовсе не отчитывается, это схемный сигнал. Если компания не может получить документы от контрагента, а телефон и адрес не отвечают, риск высокий. Ещё один признак: массовый адрес регистрации или один и тот же руководитель у сотни юрлиц. Чем больше таких признаков, тем серьёзнее нужно готовиться. Система не просто ставит метку, она строит цепочку и оценивает роль каждой компании: выгодоприобретатель, транзитное звено, источник схемных операций. Финансисту стоит заранее понять свою роль в этой цепочке, потому что от неё зависит стратегия ответа.
Как проверить контрагента быстро, с помощью нейросети, разберу в блоке промптов ниже.
12 критериев риска: по каким признакам компанию выберут для проверки
ФНС публикует 12 общедоступных критериев, по которым компании отбираются для выездных проверок. Критерии открытые, это принципиальный момент: вы можете проверить себя по каждому из них заранее, ещё до того, как налоговая проявит интерес.
Первый и главный критерий: налоговая нагрузка ниже среднеотраслевого значения. Это отношение суммы уплаченных налогов к выручке без НДС. Если ваша нагрузка заметно ниже, чем у конкурентов по отрасли и региону, компания попадает в зону внимания.
Для ориентира: средняя налоговая нагрузка по экономике в последние годы колеблется от 9,7% до 11,2%. По отраслям разброс огромный: добыча полезных ископаемых около 30-33%, обрабатывающие производства около 7%, оптовая и розничная торговля около 2,4%. Поэтому сравнивать себя нужно только со своей отраслью, а не со средней по экономике. И сравнивать с регионом, а не со страной в целом: значения по регионам могут заметно отличаться от федеральных, и инспекция опирается на региональный срез.
Нюанс расчёта, который часто путают. В числитель идут налоги, уплаченные за год, с учётом НДФЛ с сотрудников, но без страховых взносов. Выручка берётся без НДС и акцизов. Если посчитать по другой методике, цифра будет другой, и сравнение с калькулятором ФНС станет некорректным. Я советую сверять свою методику расчёта с той, что описана в калькуляторе на сайте налоговой, чтобы вы и инспекция говорили на одном языке.
Второй критерий: убытки в отчётности два и более лет подряд. Если компания стабильно показывает убыток, налоговая задаёт вопрос, как бизнес вообще живёт. Убыточность должна иметь экономическое обоснование.
Третий критерий: доля вычетов по НДС от 89% и выше. Если вы заявляете к вычету почти весь начисленный НДС, это повод для проверки. Высокая доля вычетов бывает легальной, например при экспорте или больших закупках оборудования, но объяснять её придётся.
Четвёртый критерий: темп роста расходов опережает темп роста доходов. Если расходы растут быстрее выручки, система видит признак занижения доходов.
Пятый критерий: среднемесячная зарплата ниже среднеотраслевого уровня по региону. Заниженные зарплаты это признак «серых» схем оплаты труда.
Шестой критерий: рентабельность продаж и активов ниже среднеотраслевой. Отклонение от среднего по отрасли более чем на 10% это уже зона риска.
Седьмой критерий: миграция между налоговыми органами. Частые переезды компании из одной инспекции в другую вызывают вопросы.
Восьмой критерий: построение цепочек контрагентов с признаками транзитных операций. Если ваши контрагенты не платят налоги, сдают нулевые декларации или быстро ликвидируются, риск переходит на вас.
Девятый критерий: непредставление пояснений на требования. Система фиксирует, как вы реагируете на запросы инспекции, и игнорирование требований работает против вас.
Десятый критерий: наличие нарушений, выявленных в предыдущих проверках. История имеет значение.
Одиннадцатый критерий: ведение финансово-хозяйственной деятельности с высоким налоговым риском, это комплексная оценка по внутренним методикам.
Двенадцатый критерий: несоответствие данных в отчётности и данных, полученных из внешних источников, включая кассы, банки и реестры.
Важный нюанс: соответствие одному или даже нескольким критериям не гарантирует проверку. Критерии это фильтр для отбора, а не приговор. Но чем больше совпадений, тем выше вероятность внимания. И наоборот: чем раньше вы увидели совпадение и подготовили обоснование, тем меньше поводов для вопросов.
Одиннадцатый и двенадцатый критерии сложнее остальных, потому что они не формализованы. Высокий налоговый риск это комплексная оценка по внутренним методикам инспекции, а несоответствие данным из внешних источников это широкая категория, куда попадает всё, что разошлось с кассами, банками или реестрами. Именно по этим двум критериям чаще всего приходят требования, которые невозможно предсказать по формальным признакам. Поэтому я советую смотреть не на формулировки, а на свои данные глазами инспекции, и здесь ключевым инструментом становится сервис «Как меня видит налоговая», о котором расскажу дальше.
Практический совет: занесите первые шесть критериев в таблицу и посчитайте свои показатели раз в квартал. Это займёт 30 минут, а даст спокойствие и готовность к любому запросу. Для остальных шести критериев регулярно проверяйте контрагентов и следите за изменениями в отчётности.
Цифровой профиль налогоплательщика: что налоговая уже знает о вас до первого требования
Теперь о том, как посмотреть на себя глазами налоговой, не дожидаясь требований. У ФНС есть два инструмента, которые компания может использовать легально и бесплатно.
Первый инструмент: сервис «Как меня видит налоговая» в личном кабинете налогоплательщика. Он показывает около 65 показателей, которые инспекция видит о вашей компании. Часть показателей привязана к установленным критериям риска, их в сервисе 27.
Что конкретно можно увидеть. Налоговую нагрузку в сравнении со среднеотраслевой. Долю вычетов по НДС. Рентабельность. Данные о ваших контрагентах: их нагрузку, риски, сдачу отчётности. Отклонения показателей от нормы. Сервис не ставит оценку «проверять или нет», но показывает картину, на основе которой инспектор принимает решения.
Второй инструмент: калькулятор по расчёту налоговой нагрузки на сайте ФНС. Вы выбираете период, вид деятельности и регион, система показывает среднеотраслевые значения налоговой нагрузки. Это эталон для сравнения, тот самый, с которым алгоритмы сравнивают вашу компанию.
Как пользоваться этой информацией. Раз в квартал зайдите в сервис «Как меня видит налоговая», выпишите показатели с отклонениями, разберите причины каждого отклонения. Если отклонение объяснимо экономически, подготовьте короткое пояснение с цифрами. Оно пригодится, если налоговая задаст вопрос. Если отклонение не объяснимо, это повод исправить ситуацию, пока она не стала проблемой.
Пример из практики. Компания из сферы оптовой торговли с нагрузкой 1,8% при среднеотраслевой 2,4%. Отклонение есть, но небольшое. Компания подготовила пояснение: часть выручки приходится на услуги хранения с отдельным режимом налогообложения, поэтому общая нагрузка ниже. Пояснение с расчётом сняло вопрос ещё на этапе предпроверочного анализа.
Ещё один пример, обратный. Производственная компания увидела в сервисе отклонение по рентабельности: 6% против среднеотраслевых 11%. Разбор показал, что компания в отчётном году закупила крупную партию импортного сырья по высокой цене, а продукция ещё не реализована. Расходы легли на отчётный период, доходы придут в следующем. Это нормальная экономика, но без пояснения она выглядела как признак занижения прибыли. Компания подготовила справку с разбивкой затрат и планом реализации. Когда через полгода пришёл запрос, ответ уже был готов, и вопрос закрылся за два дня.
Как часто обновлять данные в сервисе. Показатели обновляются по мере поступления отчётности, поэтому проверку стоит делать после сдачи деклараций, а не раз в год. После годовой отчётности картина становится полной, и это лучший момент для анализа. Я советую выделять на эту проверку час после каждой сдачи годовой и квартальной отчётности: зайти в сервис, выписать показатели с отклонениями, разобрать причины. Эта привычка окупается в первый же запрос налоговой.
Сервис «Как меня видит налоговая» это официальный инструмент, который налоговая сама открыла для бизнеса, без всякого секретного доступа. Использовать его себе в плюс это не обход контроля, а нормальная подготовка.
Как читать цифры в сервисе «Как меня видит налоговая»
Разберу, как интерпретировать показатели из сервиса, чтобы они приносили пользу, а не пугали. Сервис показывает набор цифр и отклонений, и без понимания механики легко сделать неверные выводы.
Первый шаг: не смотрите на каждый показатель отдельно. Инспектор и алгоритм оценивают компанию в комплексе. Одно отклонение по нагрузке без других признаков это скорее повод для уточнения, чем для проверки. Совокупность из нескольких отклонений это уже сигнал. Поэтому из 65 показателей выписывайте те, где отклонение есть, и смотрите на картину целиком.
Второй шаг: оцените динамику, а не только текущее значение. Показатель, который ухудшился за год, тревожнее, чем стабильно невысокий, но объяснимый. Например, рентабельность 6% при среднеотраслевых 11% выглядит плохо, но если год назад она была 5% и компания растёт, это объяснимая динамика. А вот резкое падение с 12% до 6% без понятной причины это вопрос, на который нужно готовить ответ.
Третий шаг: сопоставьте отклонения с экономикой компании. Каждое отклонение должно иметь объяснение: сезонность, разовые сделки, инвестиции, смена модели работы. Если объяснение есть и подтверждается цифрами, отклонение перестаёт быть риском и становится обычной ситуацией. Если объяснения нет, это повод разобраться, что происходит с бизнесом, до того как вопрос задаст налоговая.
Четвёртый шаг: зафиксируйте пояснения письменно. Не держите обоснования в голове. По каждому отклонению подготовьте короткую справку с цифрами и ссылкой на документы. Когда придёт запрос, у вас будет готовый материал, и ответ займёт час, а не неделю. Это та самая привычка, которая отличает компании, спокойно проходящие запросы налоговой, от тех, кто паникует в аврале.
Налоговый мониторинг: когда компания сама открывает данные налоговой
Налоговый мониторинг это режим, который меняет саму логику контроля. Вместо проверок задним числом компания открывает налоговой доступ к своим учётным системам и документам в реальном времени, а инспекция задаёт вопросы онлайн и выдаёт мотивированное мнение по спорным операциям.
Это выглядит как полная прозрачность, и многие финансисты воспринимают её в штыки. Но у мониторинга есть серьёзные плюсы: налоговые проверки не проводятся, разногласия решаются в рабочем порядке, а по сложным вопросам можно получить позицию инспекции до совершения операции.
Институт растёт быстро. В пилотном 2016 году в мониторинге участвовали 9 компаний. В 2026 году заявлено участие 876 компаний из более чем 20 отраслей, из них 144 организации переходят в режим впервые. За 10 лет число участников выросло почти в 100 раз. Ожидается, что к 2027 году порог в 1000 компаний будет пройден, а к 2030 году число участников может достичь 2770.
Пороги входа снижаются. С 2025 года для перехода на мониторинг достаточно выручки или стоимости активов от 800 млн рублей (раньше было от 1 млрд) и суммы уплаченных налогов от 80 млн рублей (раньше от 100 млн). Изменения внесены Федеральным законом № 259-ФЗ от 08.08.2024.
Минфин готовит дальнейшее смягчение: по законопроекту для перехода будет достаточно выполнить любой один из трёх порогов, а не все одновременно. По оценкам, это привлечёт ещё около 150 компаний.
Что это значит для среднего бизнеса. Налоговый мониторинг перестал быть историей только для гигантов. Компании с оборотом около 800 млн уже могут на него выйти. Это не обязательство, а инструмент, и решение нужно принимать исходя из конкретной ситуации: готовы ли вы открыть данные, есть ли система внутреннего контроля, нужна ли вам позиция налоговой по спорным операциям.
Почему компании вообще идут в мониторинг. Главная причина в предсказуемости. Вместо того чтобы гадать, задаст ли налоговая вопрос по конкретной сделке, компания получает мотивированное мнение заранее. Это особенно ценно для отраслей с нестандартными операциями: лизинг, экспорт, строительство с длинным циклом. Вторая причина в скорости: разногласия решаются в рабочем порядке онлайн, без выездов и осмотров. Третья причина в имидже: участие в мониторинге это сигнал контрагентам и банкам, что компания прозрачна. Но есть и обратная сторона: доступ к системам, постоянная актуализация данных, требования к внутреннему контролю. Решение о входе стоит принимать после честной оценки готовности, а не из моды.
Кстати, для подготовки к мониторингу нейросети подходят отлично: описать систему внутреннего контроля, собрать реестр рисков, подготовить обоснование учётной политики. Промпты для этих задач я приведу ниже.
ИИ внутри ФНС: как автоматизируют работу 120 000 инспекторов
Налоговая автоматизирует не только контроль налогоплательщиков, но и собственную работу. В июле 2025 года была запущена крупнейшая в России ИИ-платформа внутри госструктуры: низкокод-платформа с интегрированным ИИ-модулем, рассчитанная на более чем 120 000 сотрудников службы.
Что эта платформа делает. Автоматизирует рутинные операции: сверку данных, обработку документов, формирование отчётов, подготовку проектов решений. Анализирует неструктурированные данные: собирает и систематизирует информацию из текстов запросов, писем, судебной практики и отчётов. Для анализа текстов используется GPT-компонент.
Принципиальная деталь: платформа работает офлайн, без выхода в интернет. Это требование информационной безопасности для государственных систем. Обработка данных налогоплательщиков происходит внутри защищённого контура.
На цифровизацию налоговой службы в 2026 году заложено 82,36 млрд рублей. Это около 900 млн долларов. Средства идут на развитие АИС «Налог-4», систем аналитики, инфраструктуры хранения данных.
В 2026 году в России также принят первый рамочный закон об искусственном интеллекте. Закон вводит официальные понятия «искусственный интеллект» и «большая фундаментальная модель ИИ», классифицирует модели на суверенные и национальные, определяет правила использования защищённых авторским правом материалов для обучения нейросетей.
Для финансиста из этого следует простой вывод: налоговая инвестирует в цифровой контроль серьёзные деньги, и отдача будет расти. Системы станут быстрее находить расхождения, глубже анализировать цепочки, точнее сравнивать со среднеотраслевыми значениями. Готовиться к этому нужно уже сейчас, пока требования к компаниям ещё позволяют реагировать, а не только отвечать.
Ещё один аспект, который стоит учитывать: вместе с рамочным законом об ИИ меняются правила игры для самого бизнеса. Закон легализует обучение нейросетей на чужих текстах и картинках, если доступ к материалам получен законным путём. Для финансиста это значит, что сервисы, работающие с документами и отчётностью, смогут активнее использовать языковые модели для анализа. Мы уже видим это в российских учётных системах, которые добавляют AI-ассистентов. Тренд один: цифровой контур и для налоговой, и для бизнеса будет только расширяться.
Что это значит для стратегии финансиста. Тот, кто освоит нейросети сейчас, через год окажется в более выигрышной позиции: он сможет готовить пояснения, анализировать риски и проверять контрагентов быстрее, чем это делает средний рынок. Налоговая автоматизирует контроль, а автоматизировать подготовку ответов на этот контроль может только сам финансист с помощью инструментов вроде ChatGPT и Claude. Эта асимметрия и есть ваше преимущество.
Чего не умеет ИИ налоговой и где у финансиста есть преимущество
После обзора возможностей систем ФНС важно посмотреть на их ограничения. Алгоритмы сильны в сверке данных, подсчёте отклонений и поиске цепочек. Но есть вещи, которые они не делают, и это ваше преимущество.
ИИ налоговой не знает ваш бизнес. Система видит цифры, но не видит экономику за ними. Сезонность, специфика отрасли, разовые сделки, особенности договоров. Объяснить, почему нагрузка ниже или убыток не случаен, может только человек, который знает компанию изнутри.
ИИ не различает техническую ошибку и умысел. Для системы разрыв есть разрыв. Квалификацию схемы, оценку намерений и разграничение ошибки и нарушения выполняет инспектор. Значит, хорошо подготовленное пояснение с документами реально влияет на результат.
ИИ не строит аргументацию по нестандартным ситуациям. Слияние, реорганизация, первый экспортный контракт, сложная схема расчётов. Для таких кейсов алгоритмы дают только сигнал, а разбор и обоснование это работа живого специалиста.
ИИ не учитывает историю взаимодействия с конкретной инспекцией. Практика общения, ранее данные пояснения, результат прошлых проверок, человеческий фактор. Это сфера финансового директора и бухгалтера.
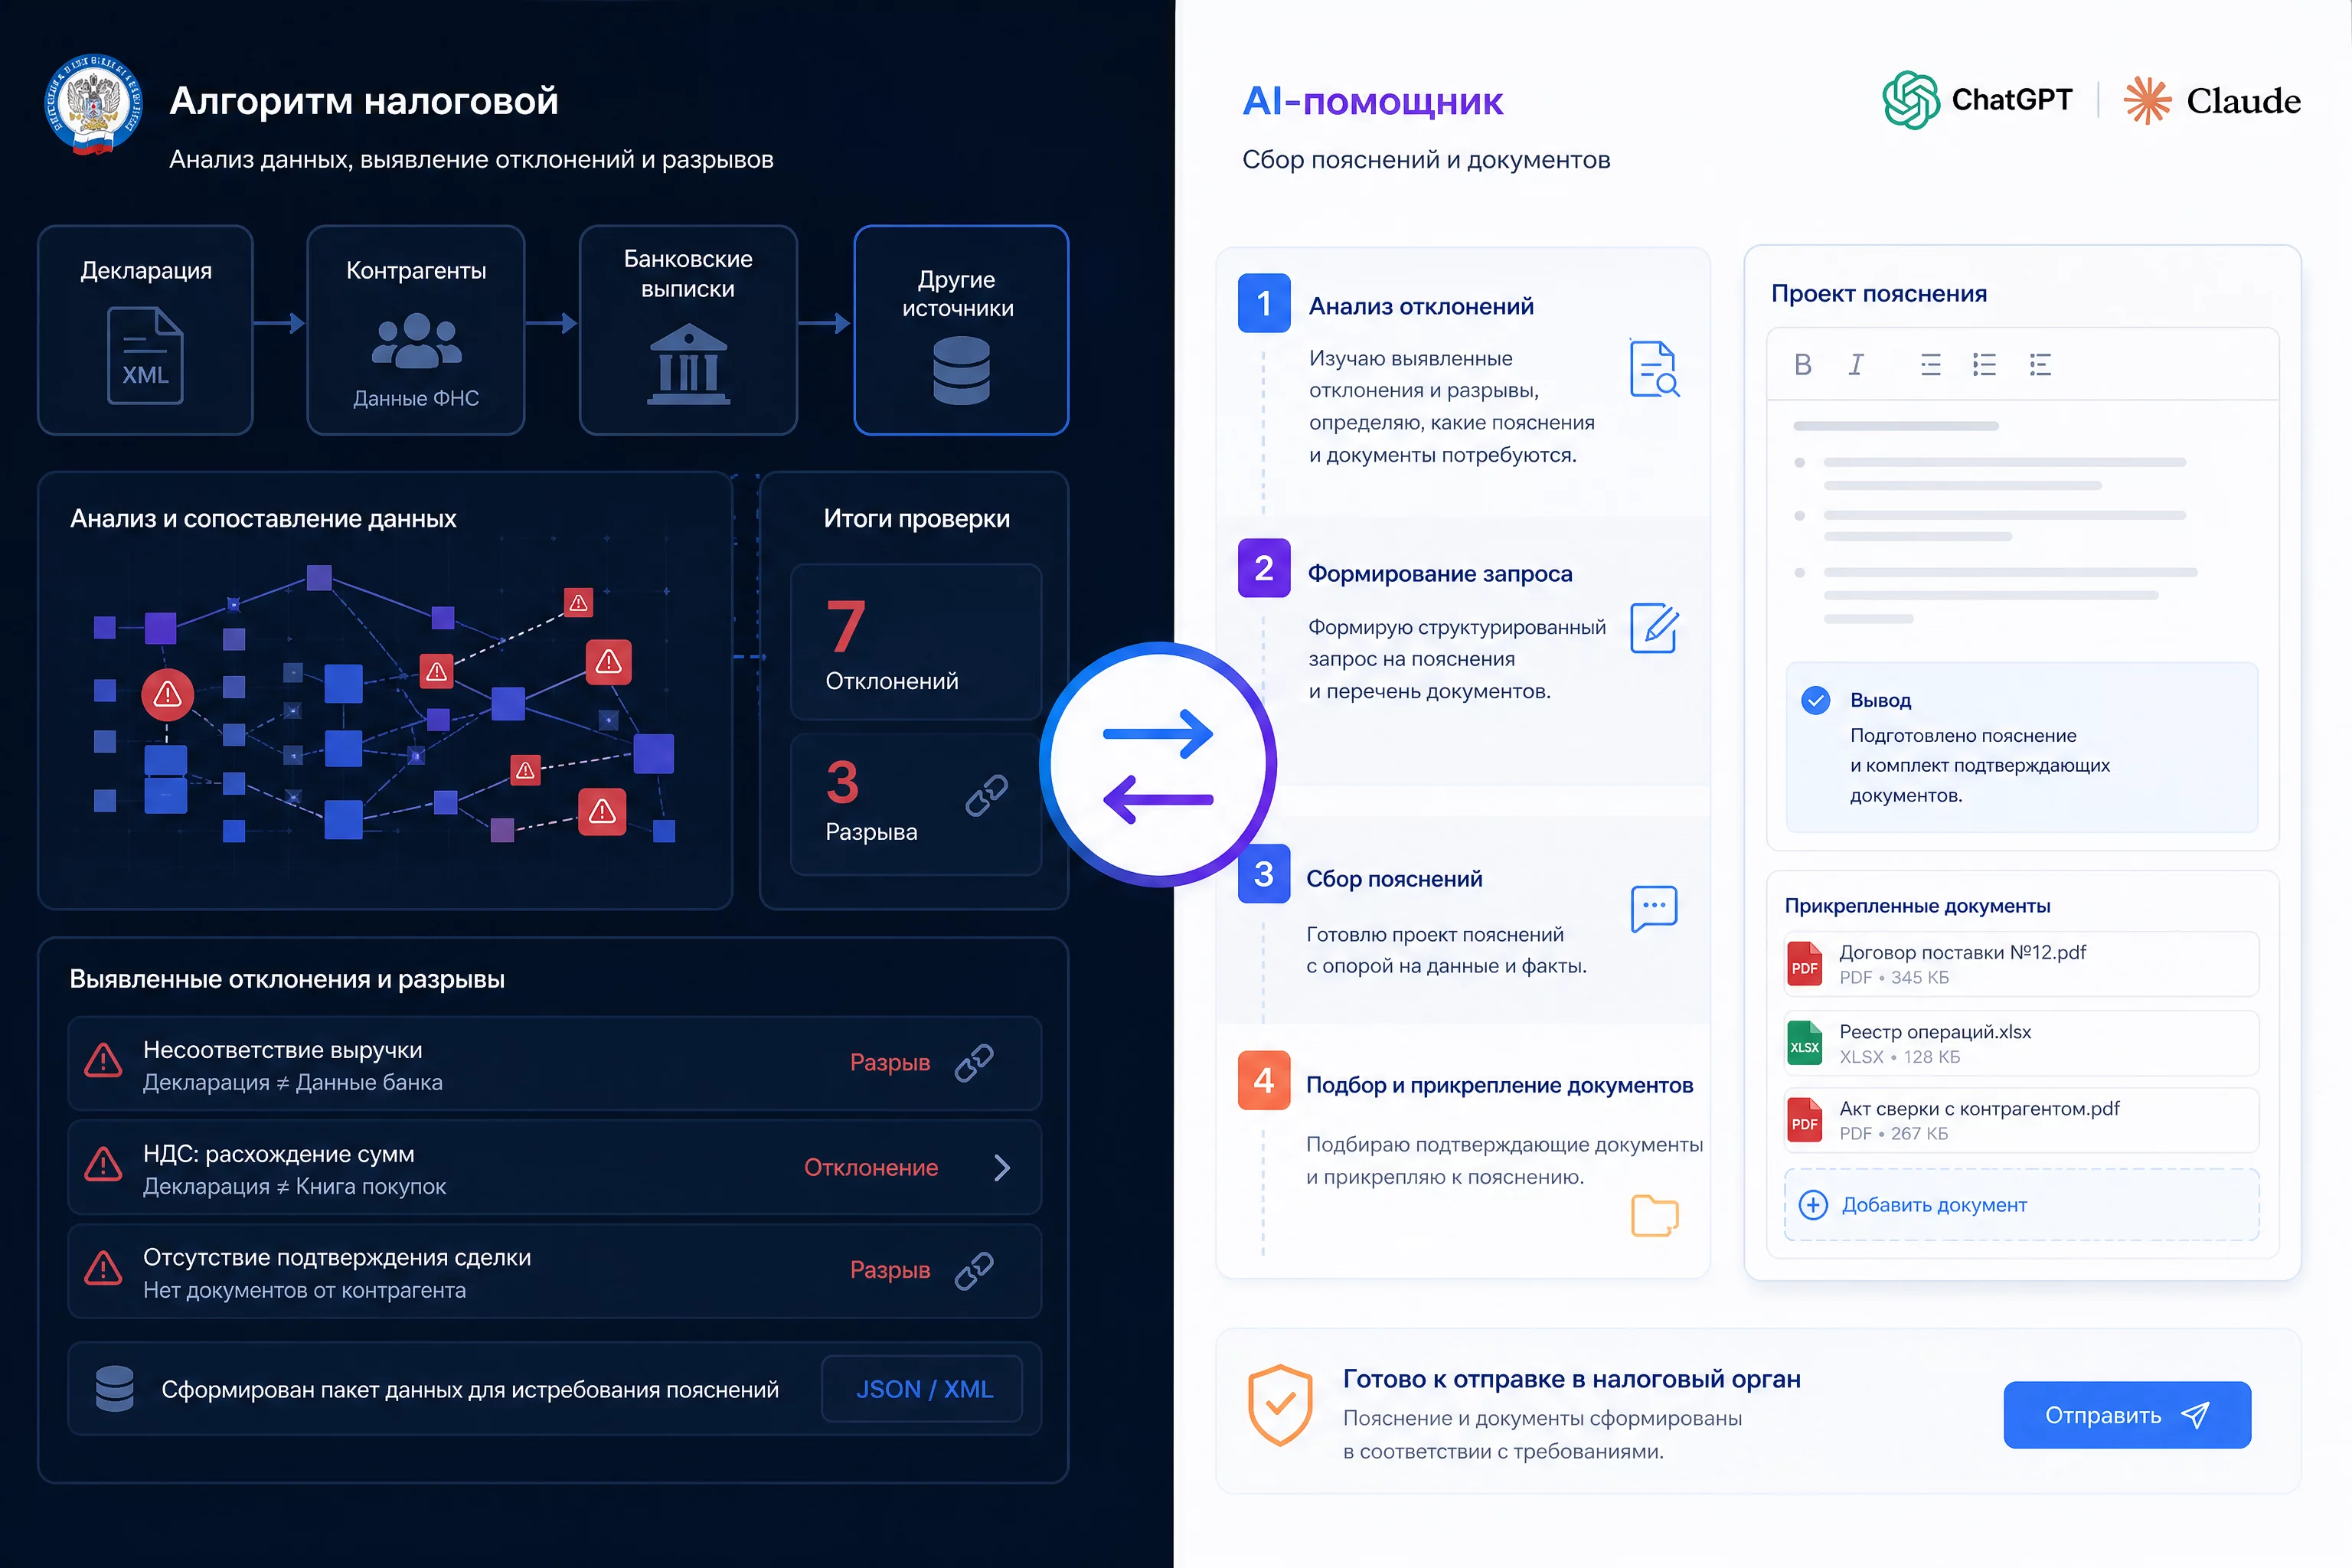
Из этого следует стратегия: соревноваться с алгоритмами в скорости счёта бесполезно, а в качестве объяснений можно и нужно. Нейросети общего назначения, ChatGPT и Claude, здесь становятся союзником финансиста: они помогают собрать аргументацию, структурировать документы, проверить позицию на слабые места. Вы смотрите на данные, которые уже посчитала система ФНС, и готовите ответ, который система ФНС принять не сможет, потому что его оценивает человек.
Приведу конкретный пример разделения ролей. АСК «НДС-2» находит разрыв за секунды, она считает цепочки до 7 звеньев быстрее любого бухгалтера. Но когда нужно объяснить, почему операция реальная, почему контрагент не сдал отчётность по техническим причинам и какие документы это подтверждают, алгоритм бессилен. Здесь работает человек, а нейросеть общего назначения помогает ему сформулировать аргументы быстрее. Получается связка из трёх участников: система ФНС считает и находит, нейросеть помогает человеку собрать ответ, человек принимает решение и несёт ответственность. Ни один из участников не заменяет другого.
Ещё одно преимущество, которое дают нейросети общего назначения, это скорость реакции. Налоговая даёт на ответ по автотребованию 5 дней, по обычному требованию обычно 10. Раньше сбор аргументации занимал почти весь срок. Сейчас черновик ответа можно получить за час, а оставшиеся дни потратить на проверку цифр и сбор документов. Скорость подготовки это отдельный фактор, который снижает стресс и повышает качество ответа, потому что у вас есть время подумать.
Как именно это работает на практике, показываю в кейсах и промптах ниже.
Как финансисту подготовиться к цифровому контролю: чек-лист из 8 шагов
Вся подготовка к цифровому контролю укладывается в один день работы, если делать её по шагам. Ниже чек-лист, по которому я проверяю компании, когда ко мне приходят с вопросом «как понять, что про нас видит налоговая». Это не теория, а рабочий порядок действий, который я сама применяю в консультациях.
Шаг 1. Посчитайте налоговую нагрузку. Разделите сумму уплаченных за год налогов на выручку без НДС и умножьте на 100%. Сравните со среднеотраслевым значением из калькулятора на сайте ФНС. Если ниже, готовьте пояснение заранее.
Шаг 2. Проверьте долю вычетов по НДС. Разделите вычеты на начисленный НДС. Если доля от 89%, это критерий риска. Соберите подтверждающие документы и объяснение, почему доля высокая: экспорт, крупные закупки, сезонность.
Шаг 3. Оцените рентабельность. Сравните рентабельность продаж и активов со среднеотраслевыми значениями. Отклонение вниз более чем на 10% может привлечь внимание.
Шаг 4. Проверьте зарплаты. Сравните среднюю зарплату в компании со среднеотраслевой по региону. Занижение это отдельный критерий риска.
Шаг 5. Уберите признаки дробления бизнеса. Проверьте, нет ли у вас нескольких юрлиц с общими адресами, телефонами, персоналом и расчётными счетами. Если есть, подготовьте экономическое обоснование разделения, пока вопрос не задала налоговая.
Шаг 6. Проверьте цепочку ключевых контрагентов. По крупным поставщикам и покупателям проверьте дату регистрации, налоговую нагрузку и сдачу отчётности. Рискованные контрагенты это риск для ваших вычетов.
Шаг 7. Изучите сервис «Как меня видит налоговая». Зайдите в личный кабинет и посмотрите 65 показателей. Выпишите те, где вы отклоняетесь от нормы, и разберите причины.
Шаг 8. Соберите пакет пояснений. По каждому отклонению подготовьте короткое пояснение с цифрами и документами. Используйте промпты из этой статьи, чтобы собрать черновик за час вместо дня.
Этот чек-лист я вынес в howto-структуру статьи, и его можно использовать как внутренний регламент. Раз в квартал повторяйте шаги 1-4, это займёт 30 минут. Шаги 5-8 выполняйте при существенных изменениях в бизнесе: новые юрлица, крупные сделки, смена контрагентов.
Ошибка, которую я вижу чаще всего. Компании начинают готовиться только после получения требования и делают это в авральном режиме. Внутри 5-10 дней собирают документы, пишут пояснения наспех, допускают ошибки в цифрах. Если бы те же пояснения были готовы заранее, ответ занял бы день, а не весь срок. Цифровой контроль не прощает спешки: система видит всё сразу, а наспех собранный ответ часто создаёт новые вопросы. Поэтому чек-лист выше и построен как постоянная практика, а не разовая акция.
Отдельно про контрагентов. Проверку цепочки контрагентов я советую делать не только для крупных поставщиков, но и для новых, с которыми вы начинаете работать. Один рискованный контрагент в цепочке может испортить вычеты по нескольким сделкам. Правило простое: перед первой сделкой с новым контрагентом потратьте 15 минут на проверку по открытым данным и 5 минут на промпт из этой статьи. Это дешевле, чем разбираться с разрывом НДС через полгода.
Три кейса: как компании готовятся к вопросам налоговой
Разберу три реальных ситуации из практики выпускников курса «AI-навыки финансиста» и моей работы. Имена изменены, цифры реальные. Ни один кейс не требовал программирования.
Кейс 1. Налоговая нагрузка ниже среднеотраслевой: пояснение за 2 часа вместо 2 дней
Оптовая компания с выручкой 620 млн рублей получила требование о предоставлении пояснений. Налоговая нагрузка 1,7% при среднеотраслевой 2,4% для оптовой торговли. Инспекция просила объяснить причину отклонения.
Что сделали. Финансовый директор собрал данные: структуру выручки, долю услуг хранения с отдельным режимом, сезонность поставок. Обезличил данные, загрузил в ChatGPT (GPT-5.5) с промптом на сборку пояснения. Нейросеть за 20 минут собрала структуру ответа: расчёт нагрузки, причины отклонения, подтверждающие документы.
Стало. Черновик пояснения за 2 часа вместо 2 дней. Финдир проверил цифры, добавил контекст, отправил через оператора ЭДО. Вопрос закрылся, углублённая проверка не назначалась. Раньше на такой ответ уходило два рабочих дня с двумя согласованиями.
Кейс 2. Технический разрыв НДС: уточнёнка за 40 минут
Производственная компания получила автотребование по разрыву НДС. Причина оказалась технической: поставщик в счёте-фактуре указал старый номер договора, из-за чего система не смогла сопоставить операцию.
Что сделали. Бухгалтер выгрузила счёт-фактуру, сопоставила с договором, увидела расхождение в номере. Обезличила данные и попросила Claude Sonnet 4.6 собрать пояснение с описанием технической ошибки и подтверждением реальности операции.
Стало. Уточнённая декларация и пояснение подготовлены за 40 минут. Разрыв закрыт без выездной проверки. Самостоятельно писать такой текст заняло бы полдня.
Кейс 3. Признаки дробления: пакет обоснований за неделю
Компания с выручкой 1,2 млрд рублей работала через три юрлица с общим адресом и персоналом. Налоговая запросила пояснения по признакам дробления бизнеса.
Что сделали. Финдир собрал экономические обоснования разделения: разные направления деятельности, отдельные склады, самостоятельные бюджеты. Через Claude собрал 14 страниц пояснительной записки с цифрами по каждому юрлицу, проверил аргументы на слабые места промптом «найди, где инспекция может возразить».
Стало. Пакет документов за неделю, включая сбор данных. Пояснение принято, доначислений нет. Раньше на такую работу уходил бы месяц и привлечение юристов за 150 000 рублей.
Общий вывод из кейсов: нейросети не решают налоговый вопрос сами, но они сокращают подготовку в 5-10 раз. Решение всегда остаётся за человеком, который проверяет цифры и знает бизнес.
Почему во всех трёх кейсах нейросеть не заменила специалиста. В первом кейсе финдир проверил цифры и добавил контекст, который нейросеть не знала. Во втором бухгалтер нашла причину разрыва, а нейросеть только оформила текст. В третьем финдир собрал данные, проверил аргументы и нёс ответственность за результат. Во всех случаях нейросеть работала как усилитель скорости, а не как замена мышления. Если загрузить в нейросеть данные без контекста и ждать готовое решение, результат будет слабым. Работает связка: специалист ставит задачу, нейросеть собирает черновик, специалист проверяет и дорабатывает. Именно этой связке мы учим на курсе, и именно она даёт экономию в 5-10 раз.
Ещё одно наблюдение из кейсов: эффект накапливается. Первый раз подготовка с нейросетью занимает больше времени, потому что нужно разобраться с промптом и проверить результат. Со второго-третьего раза скорость растёт, а с десятого подготовка пояснения становится рутиной на 20-30 минут. Компании, которые внедрили этот процесс, перестают бояться требований налоговой, потому что знают: любой запрос они закроют за день.
10 промптов: проверьте свою компанию глазами налоговой
Все промпты работают с обезличенными данными. Перед загрузкой заменяйте ИНН, ФИО и названия на маски. Подходят для ChatGPT (GPT-5.5), Claude Sonnet 4.6, Gemini 2.5 и DeepSeek V3.2.
Про доступ к инструментам. ChatGPT работает на сайте chatgpt.com, Claude на claude.ai, Gemini на gemini.google.com, DeepSeek на chat.deepseek.com. Из России сервисы работают без VPN нестабильно или не работают вовсе, это ограничение самих сервисов, а не вашего оборудования. Какой способ доступа выбрать, решаете вы сами: официальный сайт, приложение или API через промежуточный сервис. Пользоваться нейросетями из России не запрещено, а данные для рабочих задач всегда обезличиваем до отправки. DeepSeek работает из России без дополнительных настроек, но с ним то же правило обезличивания.
Как использовать промпты правильно. Каждый промпт это каркас, а не готовое решение. Подставьте свои данные, уберите лишнее, добавьте контекст вашей компании. После получения ответа проверьте цифры, особенно расчёты: нейросеть может ошибиться в арифметике. Проверьте нормы НК и письма ФНС, если промпт их упоминает: модели склонны выдумывать номера документов. И никогда не отправляйте в нейросеть документы с реальными ИНН и ФИО без обезличивания.
1. Расчёт налоговой нагрузки и сравнение со среднеотраслевой
Ты налоговый консультант. Перед тобой данные компании за год.
Данные обезличены.

Рассчитай:
1. Налоговую нагрузку: сумма уплаченных налогов / выручка без НДС x 100%
2. Долю вычетов по НДС: вычеты / начисленный НДС x 100%
3. Рентабельность продаж и рентабельность активов
4. Темп роста расходов относительно доходов

Среднеотраслевые значения для сравнения:
[вставьте значения из калькулятора ФНС для вашей отрасли и региона]

Формат: таблица с вашими значениями, среднеотраслевыми и выводом,
по каким показателям есть отклонение и на сколько процентных пунктов.
Считай в коде.

Данные: [вставьте обезличенные цифры]
2. Определение вида налогового разрыва
Ты бухгалтер с опытом работы с требованиями по НДС.
Получено автотребование по разрыву. Определи вид разрыва.

Контекст:
[опишите ситуацию: что за операция, кто контрагент,
что показала книга покупок и книга продаж]

Ответь по пунктам:
1. Какой вид разрыва вероятен: технический, методологический или схемный
2. Почему ты так решил
3. Какие документы подтвердят реальность операции
4. Что написать в пояснении

Не выдумывай данные. Если информации мало, перечисли,
что нужно дозапросить у бухгалтерии.
3. Черновик пояснения в налоговую
Ты главный бухгалтер. Составь пояснение в ИФНС по требованию.

Вводные:
[опишите, что требует инспекция, свои цифры и причины]

Структура пояснения:
1. Шапка: в ответ на требование от [дата] № [номер]
2. Суть: показатели, которые запросили, и их значения
3. Причины отклонения: конкретные экономические факторы с цифрами
4. Подтверждение: перечень приложений
5. Подпись

Требования к тексту:
деловой стиль, каждое утверждение с цифрой или ссылкой
на документ. Оставь маркеры [______] для реквизитов, которые впишу сам.

Суть требования: [опишите]
4. Проверка контрагента по открытым данным
Ты финансовый аналитик. Оцени риски работы с контрагентом
по открытым данным, которые я вставлю ниже.

Проверь по пунктам:
1. Дата регистрации: если меньше 12 месяцев, отметь как риск
2. Налоговая нагрузка: сопоставь со среднеотраслевой
3. Признаки массовости: адрес, руководитель, виды деятельности
4. Динамика отчётности: сдаёт ли декларации, какие показатели
5. Судебные дела и исполнительные производства

Итоговый вывод: уровень риска от 1 до 5 с обоснованием.
Если данных не хватает, скажи, что нужно дозапросить.

Данные контрагента: [вставьте обезличенную выписку]
5. Анализ слабых мест в позиции компании
Ты налоговый юрист. Перед тобой пояснение компании,
которое готовится к отправке в инспекцию. Найди слабые места.

Текст пояснения:
[вставьте черновик]

Проверь:
1. Есть ли утверждения без цифр и документов
2. Где инспекция может запросить дополнительные доказательства
3. Какие формулировки могут быть истолкованы против компании
4. Согласуется ли позиция с практикой по аналогичным спорам

Формат: список уязвимых мест с объяснением и вариантом,
как усилить каждое. Не выдумывай нормы НК, только отметь,
где нужно проверить конкретную норму.
6. Экономическое обоснование разделения бизнеса
Ты финансовый директор. Готовишь обоснование, почему несколько
юрлиц группы работают раздельно. Задача: исключить признаки дробления.

Вводные по каждому юрлицу:
[опишите: направление деятельности, адрес, персонал, выручка,
самостоятельный бюджет]

Собери обоснование по блокам:
1. Деловая цель разделения: почему выгодно работать через несколько юрлиц
2. Разные направления и рынки каждого юрлица
3. Самостоятельность: отдельные склады, оборудование, персонал
4. Финансовая независимость: отдельные счета, бюджеты, кредиты
5. Итоговый вывод: разделение продиктовано экономикой, не налоговой выгодой

Каждый блок с цифрами из вводных. Не выдумывай факты.
7. Пакет документов к требованию за один день
Ты бухгалтер-методолог. По требованию налоговой нужно собрать
перечень документов. Составь контрольный список.

Требование:
[опишите, что запросила инспекция]

Собери список:
1. Какие документы подтверждают каждое требование
2. В каком виде их подготовить: скан, реестр, таблица
3. Какие документы стоит приложить сверх запроса для усиления позиции
4. Какие сроки и формат подачи через оператора ЭДО

Формат: таблица: что запрошено | какие документы | кто готовит |
срок. Отметь, какие документы могут занять больше времени.
8. Проверка декларации на контрольные соотношения
Ты налоговый консультант. Проверь декларацию на типовые ошибки
и несоответствия до подачи.

Данные декларации (обезличенные):
[вставьте ключевые показатели: выручка, налоговая база, налог,
вычеты, льготы]

Проверь:
1. Согласуются ли выручка и налоговая база
2. Не завышена ли доля вычетов (от 89%)
3. Нет ли убытков при растущей выручке
4. Соответствует ли нагрузка среднеотраслевой
5. Есть ли нестыковки с данными касс и банков (если вставите)

Формат: список расхождений с объяснением и рекомендацией,
что исправить до подачи.
9. Ответ на автотребование по разрыву НДС
Ты бухгалтер по НДС. Составь ответ на автотребование по разрыву.

Контекст:
[опишите операцию, контрагента, что показала сверка]

Составь:
1. Подтверждение реальности сделки: договор, счёт-фактура, оплата, закрывающие документы
2. Объяснение причины расхождения: техническая ошибка или особенность отражения
3. Подтверждение начисления НДС продавцом или вычета покупателем
4. Просьба учесть пояснения при проверке

Каждый пункт с датами и номерами документов из контекста.
Не выдумывай документы, которых нет.
10. Системная инструкция налогового ассистента для вашей компании
Ты налоговый ассистент компании [отрасль].
Работаешь только с обезличенными данными.

Контекст:
- Режим налогообложения: [УСН/ОСНО]
- Периодические задачи: [налоговая нагрузка, НДС-разрывы,
  проверка контрагентов, подготовка пояснений]
- Нормы НК РФ и письма ФНС не выдумываешь; если нужна норма,
  ставишь маркер [ПРОВЕРИТЬ НОРМУ]
- Каждое утверждение подтверждаешь цифрой или документом
- Если данных не хватает, спрашиваешь, а не додумываешь
- Формат по умолчанию: таблица или нумерованный список
- Стиль: деловой, первое предложение это вывод

Конфиденциальность данных приоритетна.
Больше промптов для бухгалтера и налоговика в отдельной подборке.
Сравнительная таблица: ИИ ФНС против ChatGPT и Claude для финансиста
Эти инструменты не конкурируют, они решают разные задачи. Но таблица помогает понять, где заканчивается автоматизация налоговой и начинается работа нейросетей общего назначения.
| Задача | ИИ ФНС (АИС «Налог-4», АСК «НДС-2») | ChatGPT (GPT-5.5) | Claude Sonnet 4.6 |
|---|---|---|---|
| Сбор данных о компании | Полный, из всех источников | Нет доступа к вашим данным, только то, что вы загрузите | То же, что ChatGPT |
| Сверка счетов-фактур по цепочке | Автоматически до 7 звеньев | Нет | Нет |
| Расчёт отклонений от среднеотраслевых | Автоматически | Да, по вашим данным | Да, по вашим данным |
| Подготовка пояснения | Нет, только формирует требование | Да, черновик за минуты | Да, сильные деловые тексты |
| Аргументация нестандартных ситуаций | Нет | Средняя, нужен контроль | Высокая, хорошая структура |
| Проверка контрагента | Внутренние данные | По открытым данным, если загрузить | По открытым данным, если загрузить |
| Анализ длинного договора | Нет | Да, до сотен страниц | Да, лучше всех по объёму контекста |
| Знание вашего бизнеса | Только цифры | Только то, что вы расскажете | Только то, что вы расскажете |
| Работа с неструктурированными текстами | Ограниченно | Да | Да |
| Ответственность за результат | Официальная позиция | На вас | На вас |
Вывод из таблицы: системы ФНС закрывают сбор и сверку данных, нейросети общего назначения закрывают подготовку ответов. Оптимальная связка: вы видите свои показатели через сервисы ФНС, загружаете обезличенные данные в ChatGPT или Claude, получаете черновик пояснения и принимаете решение.
Пара слов про безопасность при работе с налоговыми данными. Это чувствительная тема, и я всегда напоминаю о правилах. В ChatGPT, Claude, Gemini и DeepSeek загружаем только обезличенные данные: реальные ИНН, ФИО и названия заменяем на маски. Суммы можно оставлять, если они не идентифицируют конкретную компанию, но лучше округлять. Нормы НК и номера писем ФНС нейросеть может выдумать, поэтому каждый такой факт проверяем по официальным источникам. Подробный алгоритм обезличивания я разбираю в отдельной статье.
По работе с моделями у меня сложилась оценка: ChatGPT 8/10, Claude 10/10, Gemini 8/10. Claude я ставлю выше за качество деловых текстов и большой контекст, это важно при разборе договоров и объёмных пояснений. Подробнее про выбор модели в сравнении нейросетей для финансиста.
FAQ: частые вопросы про нейросети в ФНС
Какие нейросети использует ФНС в 2026 году?
ФНС использует не ChatGPT и не Claude, а собственные автоматизированные системы: АИС «Налог-3», на смену которой идёт «Налог-4», АСК «НДС-2», АСК «УСН» и «АСК Профналог». Внутри службы работает платформа с ИИ-модулем для 120 000 сотрудников, она автоматизирует рутину и анализирует тексты запросов и судебной практики. Это не языковая модель в привычном смысле, а набор алгоритмов контроля.
Что такое АСК «НДС-2» и как она находит разрывы?
Это система автоматического контроля НДС. Она сопоставляет счета-фактуры из книг покупок и продаж всех компаний, выстраивает цепочки контрагентов до 7 звеньев и ищет операции, где покупатель заявил вычет, а продавец не начислил налог. При нахождении расхождения система сама формирует автотребование, ответ нужно дать в течение 5 дней.
Что такое налоговый разрыв и всегда ли это нарушение?
Налоговый разрыв это расхождение между данными контрагентов: покупатель взял НДС к вычету, а продавец не отразил реализацию. Разрыв бывает техническим, методологическим и схемным. Первые два снимаются пояснением или уточнёнкой. Схемный разрыв это сигнал, что контрагент не отчитался, и инспекция будет разбираться глубже.
По каким признакам компанию включают в план выездных проверок?
ФНС публикует 12 общедоступных критериев риска. Главные: налоговая нагрузка ниже среднеотраслевой, убытки два года подряд, доля вычетов по НДС от 89%, расходы растут быстрее доходов, зарплата ниже среднеотраслевой, рентабельность ниже среднеотраслевой, миграция между инспекциями и цепочки сомнительных контрагентов.
Что показывает сервис «Как меня видит налоговая»?
Это сервис в личном кабинете налогоплательщика. Он показывает около 65 показателей, которые налоговая видит о вашей компании: налоговую нагрузку, долю вычетов по НДС, рентабельность, отклонения от среднеотраслевых значений. Это бесплатный способ посмотреть на себя глазами инспекции до того, как придёт требование.
Что такое налоговый мониторинг и кому он подходит?
Это режим, при котором компания открывает налоговой доступ к учётным системам и документам в реальном времени, а инспекция не проводит проверки, а задаёт вопросы онлайн и выдаёт мотивированное мнение. Пороги входа: выручка или активы от 800 млн рублей и налоги от 80 млн. В 2026 году участвуют 876 компаний.
Может ли ИИ ФНС заменить инспектора?
Нет. Алгоритмы находят расхождения и формируют автотребования, но квалификацию схемы и аргументацию по нестандартным ситуациям выполняют люди. ИИ сокращает время на рутину, а решения по сложным кейсам принимает инспектор. Хорошее пояснение с документами до сих пор работает.
Как подготовиться к вопросам налоговой с помощью ChatGPT или Claude?
Выгрузите свои показатели: нагрузку, долю вычетов, рентабельность. Сравните со среднеотраслевыми значениями из калькулятора ФНС. Обезличьте данные и попросите нейросеть собрать черновик пояснения, проверить контрагента или найти слабые места в позиции. Промпты для этого есть в статье выше.
Где следить за AI для финансиста
Онлайн-школа «Финансовый директор | Мастер CFO» публикует практические материалы по AI в финансах на трёх площадках. Основатель школы Софья Бурцева. Я, Натали Васильева, эксперт по нейросетям и продюсер.
@findir_pro основной Telegram-канал. 45 000 подписчиков. Практические разборы, промпты и кейсы финансистов каждый день.
«АИ с Софьей и Натали» канал про AI-инструменты: живые эфиры, тесты моделей, обзоры новинок. 13 000 подписчиков.
MAX закрытое сообщество выпускников и студентов. 5 000+ участников. Разборы реальных задач, шаблоны, общение с кураторами.
Курс «AI-навыки финансиста»: 10 модулей, 800+ выпускников, диплом с лицензией, налоговый вычет 13% и рассрочка без процентов: fin-academy.pro/ai
Если хотите глубже разобраться в теме, начните с статьи про налоговое планирование с ChatGPT и гайда по обезличиванию данных. А если уже готовы системно освоить нейросети в работе финансиста, приходите на курс.