AI-агенты для финансиста
AI-агент для контроля лимитов и ковенантов по договорам аренды и лизинга: ChatGPT отслеживает нарушения раньше юриста

Раз в квартал в компании с несколькими договорами аренды и лизинга кто-то садится проверять условия вручную: открывает 10-15 PDF-файлов, ищет пункт про индексацию, пересчитывает лимит по субаренде, сверяет дату окончания страхового полиса на грузовик в лизинге. Это 5-8 часов работы, которая при росте портфеля договоров превращается в источник хронического стресса и пропущенных дедлайнов. В 2026 году эту работу закрывает AI-агент: нейросеть читает договоры и выделяет условия, таблица считает лимиты и запас прочности, а финансист тратит 30-50 минут на проверку готового отчёта вместо целого рабочего дня.
Я Натали Васильева, эксперт по нейросетям и продюсер онлайн-школы «Финансовый директор | Мастер CFO» (основатель школы: Софья Бурцева, 45 000 подписчиков в @findir_pro, 13 000 в «АИ с Софьей и Натали», 5 000+ в MAX, 800+ выпускников курса AI-навыков). Тема контроля аренды и лизинга регулярно всплывает на консультациях: у компаний с сетью точек, автопарком в лизинге или производством на арендованных площадях легко набирается 10-20 действующих договоров, и в каждом свои формулировки лимитов.
В статье полная механика: как извлечь условия и лимиты из текста договора, как посчитать запас прочности до нарушения, как построить единый календарь ключевых дат и смоделировать сценарии отклонения. Четырнадцать готовых промптов, три кейса с цифрами и сравнительная таблица моделей внутри. Актуально на июль 2026 года, актуальные модели: GPT-5.5, Claude Sonnet 4.6, Gemini 2.5, DeepSeek V3.2. Сайт chatgpt.com в России открывается через специальные средства доступа.
Главный тезис статьи: AI-агент экономит часы рутинной сверки и, что важнее, даёт финансисту время договориться с арендодателем или лизингодателем до формальной претензии, а не после неё. Решение о том, что делать при нарушении, юридическую позицию и уступки принимает финансист вместе с юристом, агент только считает и структурирует данные для этого решения.
Что такое ковенанты и лимиты в договорах аренды и лизинга
«Арендатору запрещено передавать помещение в субаренду без письменного согласия арендодателя»: такая формулировка выглядит формальностью до тех пор, пока её не нарушат. Ковенанты и лимиты в аренде и лизинге это условия договора, которые сторона обязана соблюдать весь срок действия сделки, а не только на момент подписания. Нарушение даёт второй стороне право на пересмотр условий, штраф или досрочное расторжение.
В аренде недвижимости чаще встречаются нефинансовые условия: целевое использование площади (нельзя превратить склад в производственный цех без согласия), запрет или лимит на субаренду без письменного согласия арендодателя, обязательное страхование ответственности, ограничения на перепланировку, порядок и предельный размер индексации арендной платы (часто привязка к инфляции или фиксированный процент в год).
В лизинге условия шире и жёстче, особенно в лизинге дорогостоящего оборудования и транспорта. Здесь добавляются: требование к минимальной страховой сумме на предмет лизинга, обязательное техническое обслуживание по регламенту производителя, лимит пробега или моточасов для транспорта, запрет на перемещение предмета лизинга без уведомления лизингодателя. Для крупных сделок с корпоративным лизингополучателем добавляются финансовые ковенанты, аналогичные банковским: соотношение долга к EBITDA, минимальный уровень собственного капитала, ограничение на новые заимствования.
Почему нарушение лимита или ковенанты серьёзно, даже если платежи вносятся вовремя:
- Арендодатель или лизингодатель формально вправе потребовать досрочного расторжения договора или изъятия предмета лизинга, даже если ни один платёж не просрочен
- На практике чаще происходит пересмотр условий: повышение платы, требование дополнительного обеспечения, но это тоже удар по денежному потоку и по операционным планам
- В договорах с несколькими предметами лизинга у одного лизингодателя нарушение по одному предмету может по кросс-оговорке считаться нарушением по всему портфелю
- Повторяющиеся нарушения портят историю отношений с контрагентом и усложняют будущие переговоры о продлении или расширении договора
Примеры типовых формулировок, за которыми стоит следить. «Арендная плата подлежит ежегодной индексации на уровень инфляции по данным Росстата, но не более 10% за один пересмотр» — это лимит с двойным условием, и важно проверять оба порога, а не только факт индексации. «Лизингополучатель обязан поддерживать коэффициент долг/EBITDA на уровне не выше 3,0x на конец каждого квартала» (финансовый ковенант с конкретной периодичностью проверки, пропуск которой без пересчёта показателя сам по себе создаёт риск). «Передача предмета лизинга в субаренду или временное пользование третьим лицам допускается только с письменного согласия лизингодателя» это нефинансовое условие, которое нарушают чаще всего просто по незнанию точной формулировки.
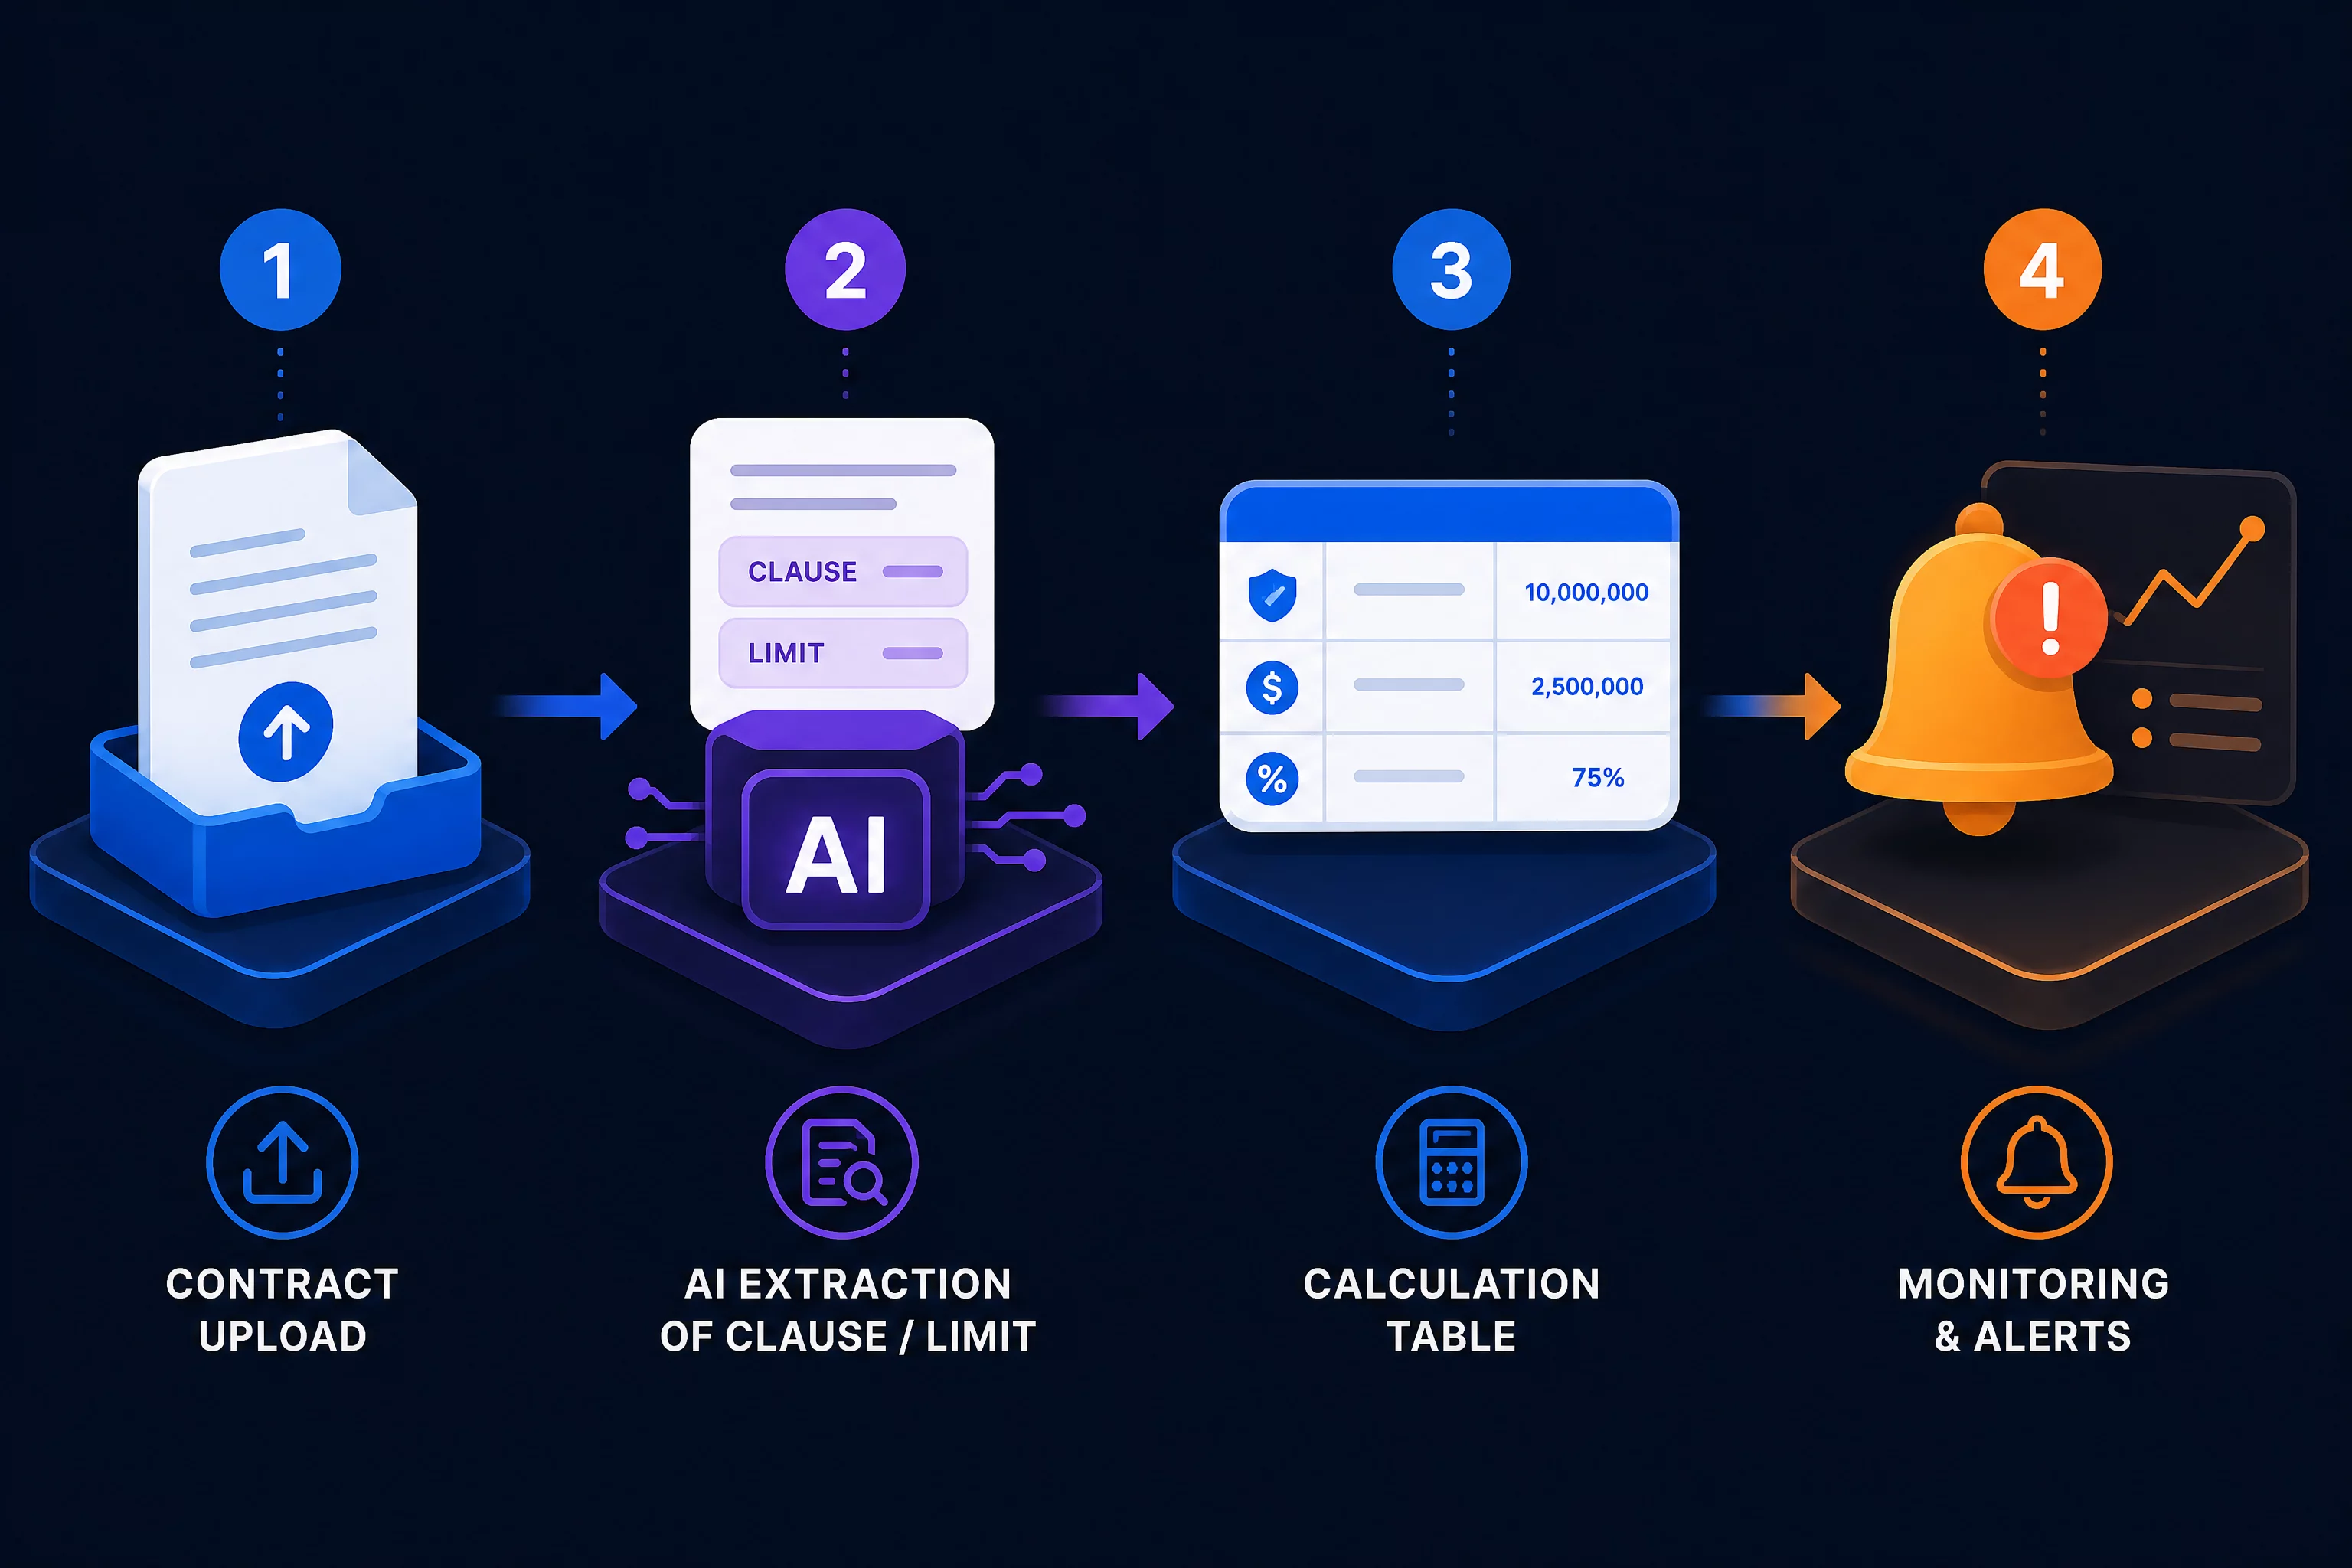
Финансовые ковенанты характерны для крупных лизинговых сделок, нефинансовые лимиты встречаются практически в любом договоре аренды и лизинга.
Почему ручной контроль аренды и лизинга не масштабируется
При 1-2 договорах ручной контроль терпим: одна таблица, десяток ячеек, всё видно на одном экране. Но зависимость времени от количества договоров нелинейная. В моей практике сверка 5 разноплановых договоров укладывается в 2-3 часа, на 10-12 договорах время растягивается до 5-6 часов, а на портфеле из 15+ договоров с разными контрагентами счёт уже идёт на 7-8 часов и больше. Каждый новый договор добавляет не только свой объём текста, но и новые пары связей с уже действующими договорами, которые тоже приходится перепроверять на кросс-оговорки.
Типичная ситуация: у розничной сети аренда 8 торговых точек с разными арендодателями, у производственной компании лизинг парка из 12 единиц оборудования плюс аренда склада и офиса. У каждого договора свой юридический язык, свои формулировки индексации, свои даты пересмотра условий.
Проблема в трёх местах:
Разрозненность условий. Каждый договор это отдельный документ на 20-60 страниц, лимиты прописаны разным языком в разных разделах, найти нужный пункт вручную занимает 10-20 минут на договор.
Отсутствие единого календаря. Дата индексации по одному договору, дата продления страхового полиса по другому, срок уведомления о непродлении по третьему: без сведения в один календарь легко пропустить дедлайн, который сам по себе становится нарушением (например, уведомление о непродлении нужно направить за 60-90 дней, а не за неделю).
Реактивность вместо проактивности. Проверка условий происходит эпизодически, обычно когда контрагент сам напоминает о пересмотре платы или сроке продления. К этому моменту манёвра для переговоров почти не остаётся.
Если сложить три проблемы выше по отдельности, видно, откуда берётся итоговое время. Поиск нужного пункта в тексте (10-20 минут на договор) на портфеле из 10 договоров это уже 1,5-3 часа. Сведение разрозненных дат индексации, страхования и продления в один календарь вручную занимает ещё час-полтора. Проверка кросс-оговорок между договорами одного контрагента, которую при реактивном подходе часто делают в последний момент, добавляет сравнимое время поиска заново. Сумма этих трёх статей и даёт итоговый разброс в несколько часов за квартал, а не берётся из одной операции.
Что такое AI-агент для контроля ковенантов аренды и лизинга
Это связка таблицы с точным числовым расчётом и API нейросети. Таблица считает даты и запас прочности по лимитам, а нейросеть читает тексты договоров, извлекает формулировки условий и переводит их с юридического языка на понятный.
Разделение ответственности внутри агента принципиально. Сравнение фактического значения с порогом это чистая арифметика, для неё нейросеть не нужна, достаточно формулы в ячейке. Роль нейросети там, где нужен язык и интерпретация:
- Прочитать 40-страничный договор аренды или лизинга и вытащить точную формулировку лимита с указанием пункта
- Объяснить, чем конкретная формула индексации отличается от стандартной (привязка к ИПЦ Росстата, фиксированный процент, комбинированная формула)
- Сравнить условия нескольких договоров лизинга у одного лизингодателя и найти кросс-оговорки
- Смоделировать текстовое описание сценария «что если ставка индексации вырастет на 3 п.п.» на основе готовых цифр из таблицы
Технически сборка не требует сложной автоматизации с первого дня. Для компании с 5-15 договорами достаточно связки: таблица с формулами плюс регулярная загрузка договоров и цифр в ChatGPT, Claude или Gemini с заготовленным промптом. Для более частой автоматической проверки логично добавить сценарий на n8n с ежемесячным триггером, но это опция для более зрелого процесса, не обязательный первый шаг.
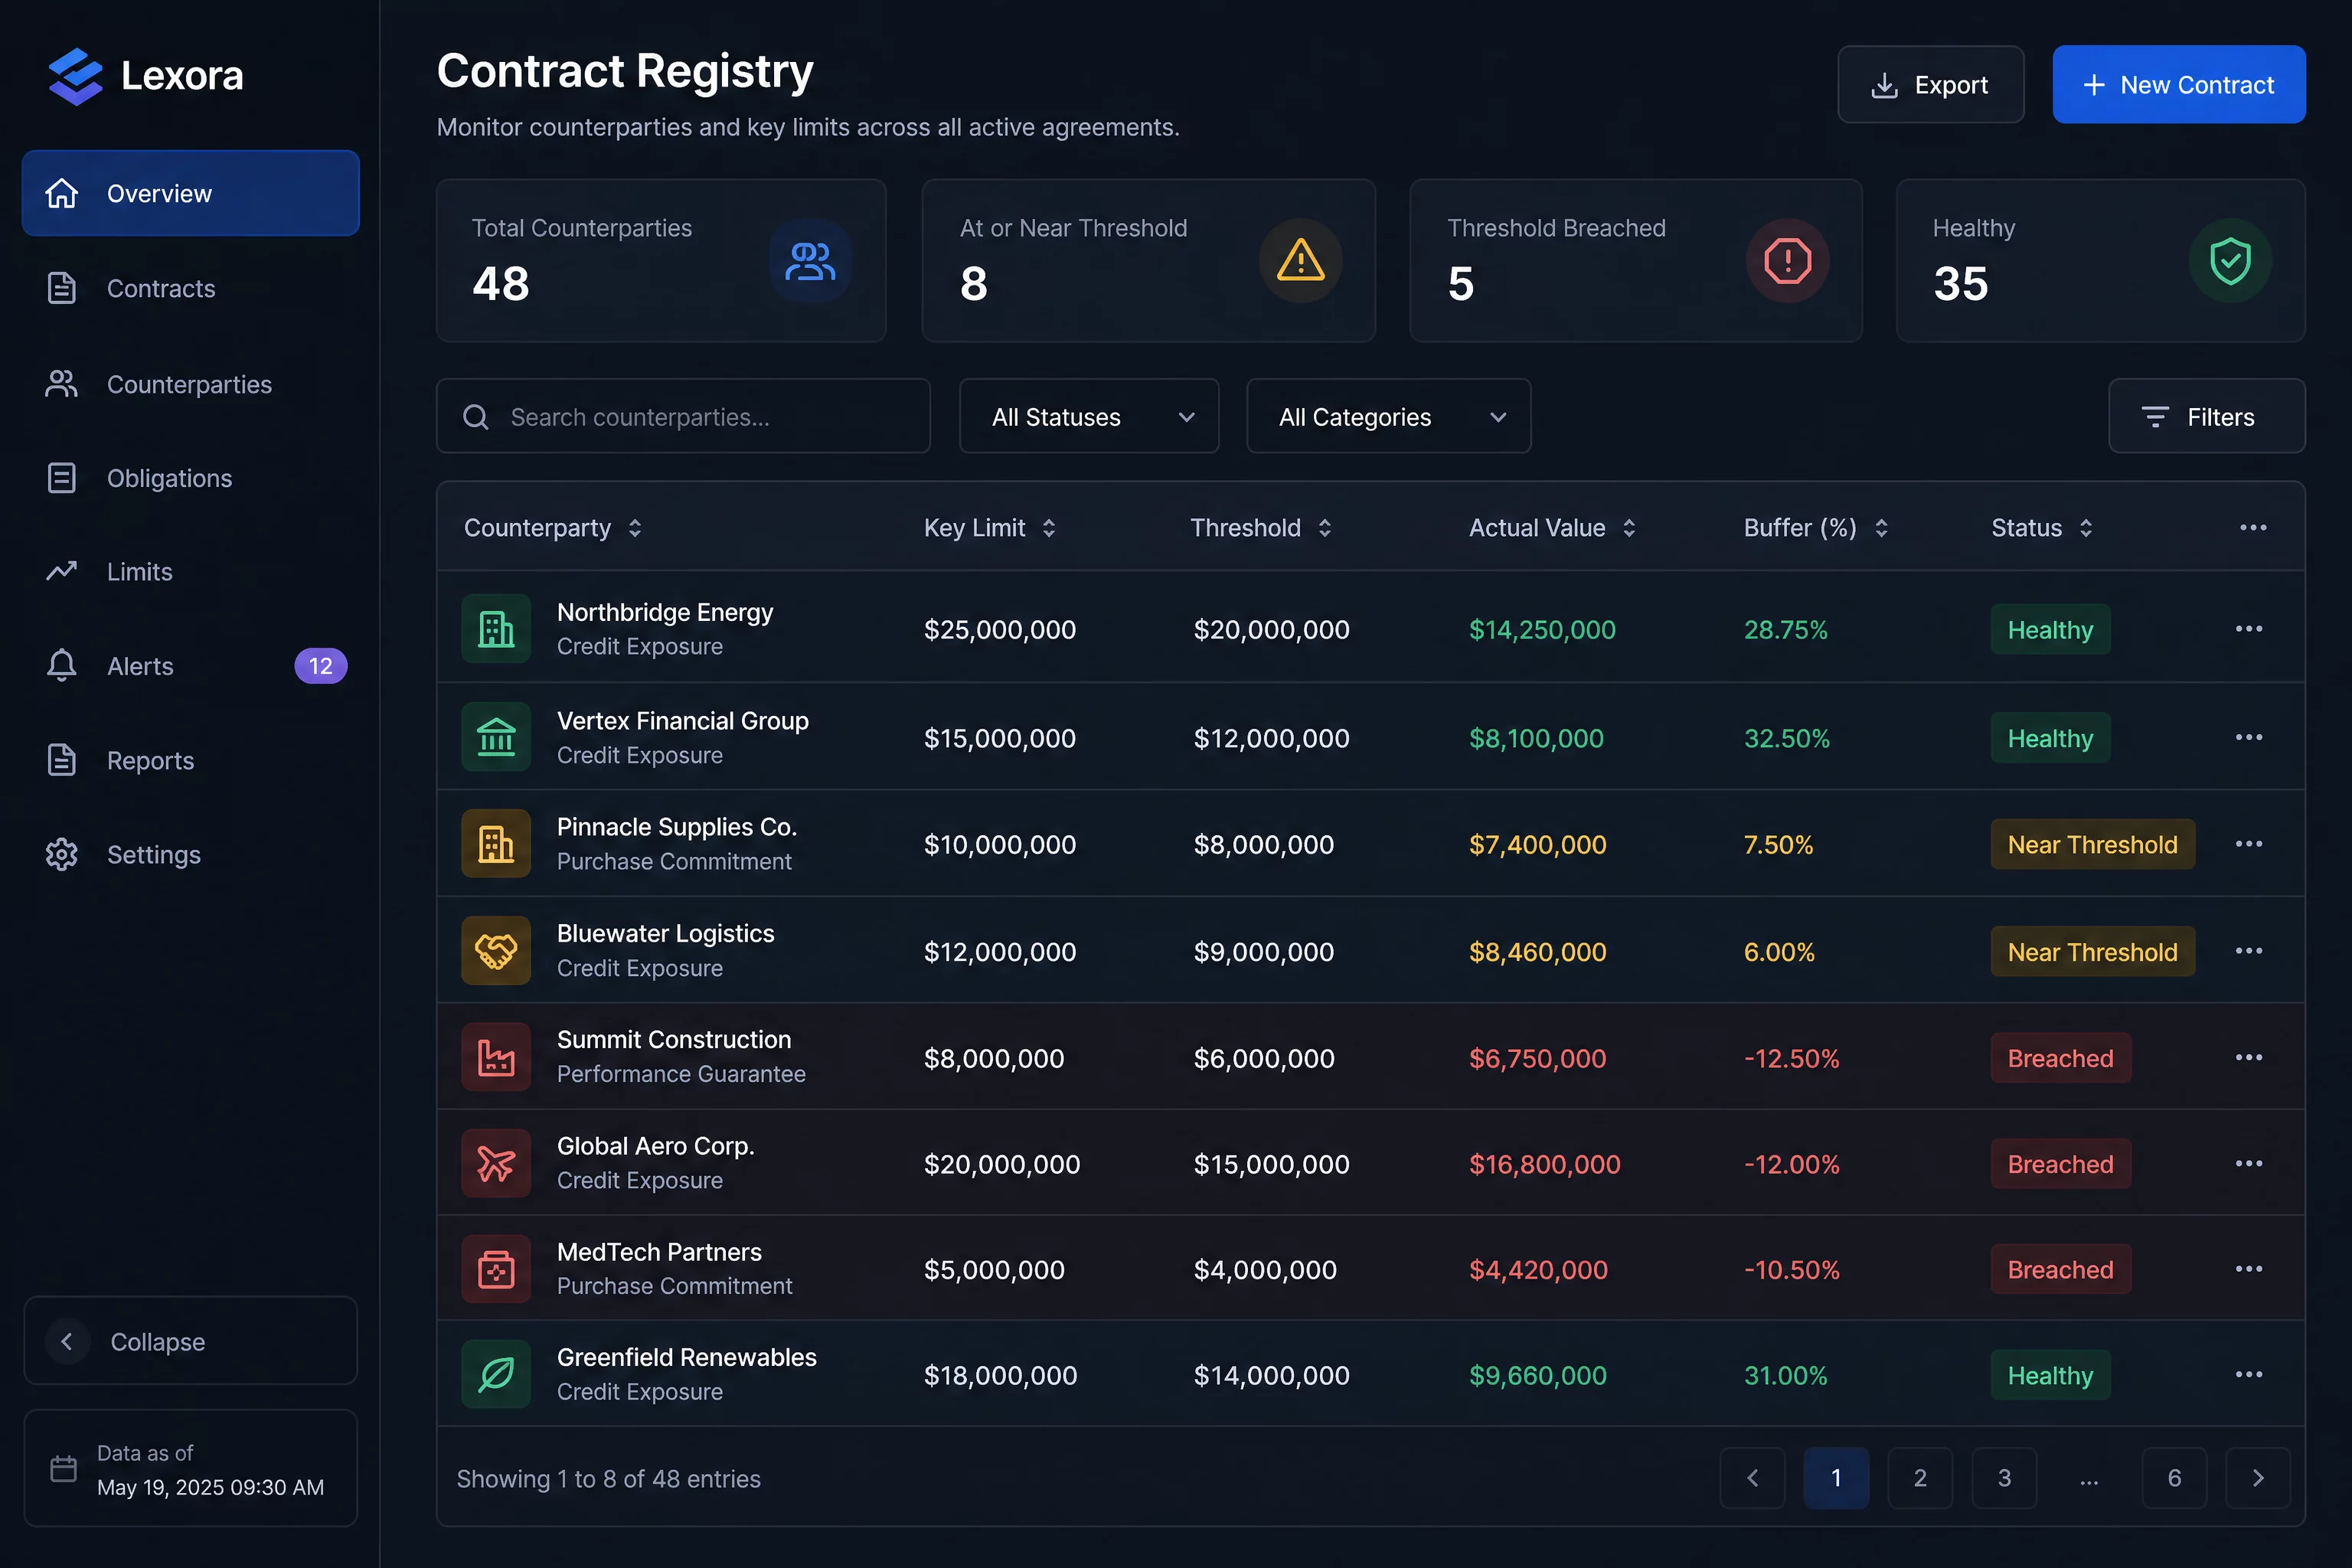
Единый реестр сводит разрозненные PDF-договоры в одну таблицу с датами и лимитами, которую можно проверять за минуты вместо часов.
Как извлечь условия и лимиты из текста договора аренды или лизинга
Загрузите текст договора в ChatGPT, Claude или Gemini и попросите вытащить только разделы про лимиты и ковенанты с точной формулировкой и номером пункта. Нужна цитата условия, а не пересказ своими словами.
Договоры аренды и лизинга пишутся юридическим языком, где формула индексации может быть спрятана в приложении, а лимит по субаренде находится в отдельном пункте через 15 страниц. Ручной поиск занимает время, нейросеть находит нужные фрагменты за секунды при точном промпте.
Промпт 1. Извлечение лимитов и ковенантов из договора аренды или лизинга:
Ты финансовый аналитик. Тебе передан текст договора аренды
или лизинга (вставлен целиком или прикреплён файлом).

Найди и структурируй все условия, ограничивающие права
арендатора/лизингополучателя:

1. Индексация платежа: формула расчёта (процитируй дословно),
   периодичность пересмотра, максимальный процент роста в год,
   если он ограничен.
2. Условия субаренды или передачи предмета лизинга третьим лицам:
   разрешено ли, требуется ли согласие, в какой форме.
3. Целевое использование: как описано разрешённое использование
   помещения или предмета лизинга, что явно запрещено.
4. Требования к страхованию: минимальная страховая сумма,
   кто выступает выгодоприобретателем, периодичность продления полиса.
5. Финансовые ковенанты, если есть: показатель, формула расчёта,
   пороговое значение, периодичность проверки.
6. Условия досрочного расторжения и штрафные санкции.
7. Срок и порядок уведомления о непродлении договора.

Для каждого пункта укажи номер раздела/статьи договора.
Если какое-то условие в договоре отсутствует, явно напиши
"не найдено", не придумывай формулировку.
Важный момент: просьба цитировать формулировку, а не пересказывать своими словами. Формула индексации «не более уровня инфляции по данным Росстата за прошлый год» и формула «фиксированный рост 7% в год» дают разный результат, и пересказ может стереть эту разницу.
Как посчитать запас прочности по лимитам аренды и лизинга
Если договор лизинга требует поддерживать долг/EBITDA не выше 3,0x, а фактическое значение сейчас 2,4x, запас прочности составляет (3,0 − 2,4) / 3,0 = 20%. Это и есть суть расчёта: разница между фактическим значением показателя и пороговым значением из договора, выраженная в процентах и показывающая, насколько компания близка к формальному нарушению условий.
Для лимита пробега логика та же: если договор ограничивает пробег в лизинге до 30 000 км в год, а фактический пробег на конец 9 месяцев уже 24 000 км, запас прочности по годовому лимиту составляет 20%, но с поправкой на оставшийся срок года риск выше, чем кажется на первый взгляд.
Формула для показателей “не более”:
Запас = (Пороговое значение − Фактическое значение) / Пороговое значение × 100%
Формула для показателей “не менее” (например минимальная страховая сумма):
Запас = (Фактическое значение − Пороговое значение) / Пороговое значение × 100%
Логика цветовой индикации:
- Запас выше 25%: зелёная зона, комфортный уровень
- Запас 10-25%: жёлтая зона, требует внимания при планировании
- Запас ниже 10%: красная зона, риск нарушения при любом отклонении, стоит заранее говорить с контрагентом
Промпт 2. Расчёт и интерпретация запаса прочности:
У меня есть данные по трём договорам.

Договор 1 (лизинг оборудования): лимит пробега/моточасов
не более 4000 моточасов в год, фактическое значение на конец
9 месяцев — 3200 моточасов.
Договор 2 (аренда склада): максимальный рост арендной платы
при индексации не более 8% в год, фактический рост при
пересмотре в этом году — 6,5%.
Договор 3 (лизинг транспорта, финансовый ковенант):
долг/EBITDA не более 3,0x, фактическое значение — 2,7x.

Для каждого договора:
1. Рассчитай запас прочности в процентах с учётом того,
   что часть срока ещё не прошла (для показателей за период).
2. Присвой категорию: зелёная (>25%), жёлтая (10-25%),
   красная (<10%).
3. Для жёлтой и красной зоны объясни в одном предложении,
   какой сценарий приведёт к формальному нарушению
   до конца периода.

Не давай общих советов — только расчёт и краткую интерпретацию
по каждому договору.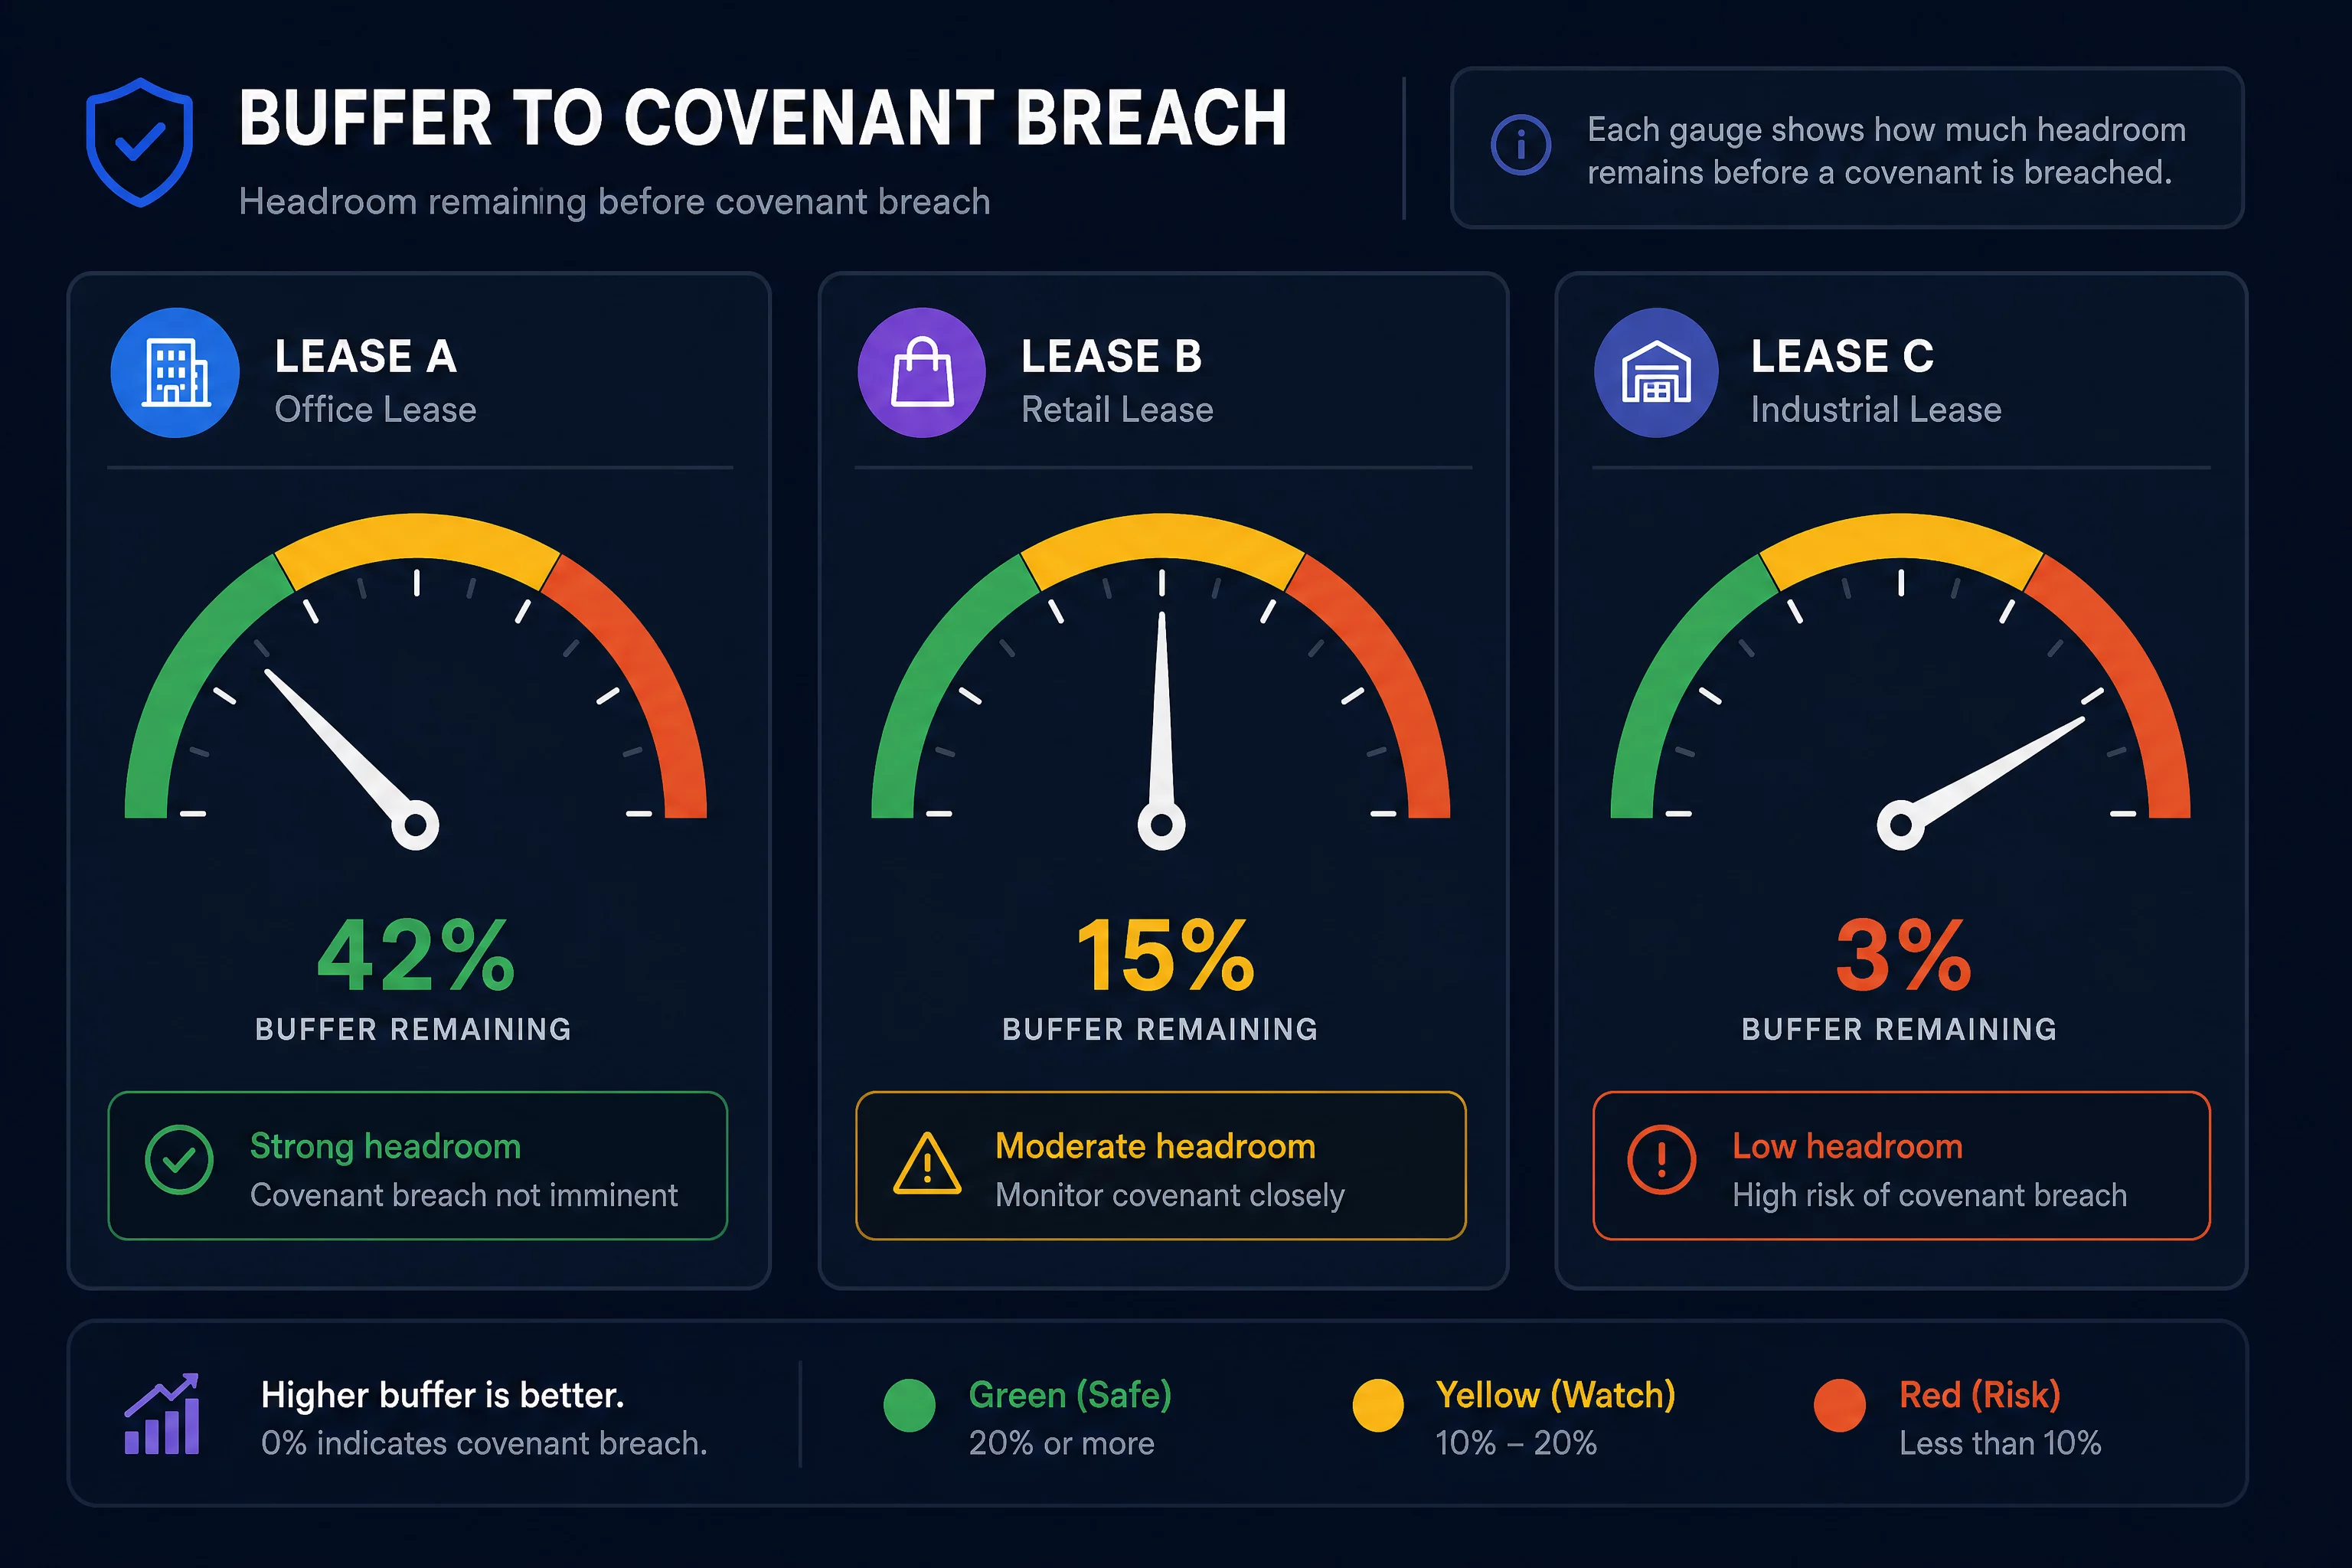
Запас прочности переводит юридическую формулировку лимита в понятный процент. Чем меньше запас, тем раньше стоит начинать разговор с контрагентом.
Как построить единый реестр договоров аренды и лизинга с ключевыми датами
Единый реестр — это таблица, где каждая строка это договор, а колонки: контрагент, предмет, ключевой лимит, дата следующей проверки и запас прочности. Такая таблица даёт полную картину портфеля на одном экране.
Структура таблицы реестра:
| Договор | Контрагент | Ключевой лимит | Порог | Факт | Запас прочности | Ближайшая дата |
|---|---|---|---|---|---|---|
| Аренда склада №1 | Арендодатель-1 | Индексация в год | не более 8% | 6,5% | 19% | 01.10.2026 |
| Лизинг транспорта №3 | Лизингодатель-2 | Долг/EBITDA | не более 3,0x | 2,7x | 10% | 31.12.2026 |
| Лизинг оборудования №7 | Лизингодатель-2 | Моточасы в год | не более 4000 | 3200 | 20% | 31.12.2026 |
| Аренда офиса | Арендодатель-3 | Уведомление о непродлении | за 90 дней | — | — | 15.09.2026 |
Такая таблица сразу показывает, какие договоры требуют внимания в ближайшие месяцы, и где несколько договоров завязаны на одного контрагента (что важно для проверки кросс-оговорок, о которых дальше).
Промпт 3. Сведение реестра договоров в единую таблицу:
У меня есть данные по нескольким договорам аренды и лизинга
в отдельных файлах (данные ниже).

Договор 1: [контрагент, предмет, ключевой лимит, порог, факт]
Договор 2: [контрагент, предмет, ключевой лимит, порог, факт]
Договор 3: [контрагент, предмет, ключевой лимит, порог, факт]

Сведи всё в единую таблицу:
договор | контрагент | ключевой лимит | порог | факт |
запас прочности (%) | категория риска | ближайшая ключевая дата

Отдельно выдели:
1. Договоры с запасом прочности ниже 15%.
2. Договоры с одним и тем же контрагентом
   (для проверки связанных условий).
3. Три ближайшие по срокам ключевые даты по всему портфелю.
Единый реестр логично вести не отдельно, а рядом с общим платёжным календарём компании, о котором я подробно писала в статье про AI-агента для платёжного календаря в Telegram. Тогда пиковые месяцы по аренде и лизингу сразу видны в контексте остальных обязательных платежей.
Как отследить триггерные даты: индексация, продление, страхование
Триггерные даты в аренде и лизинге это моменты, когда договор автоматически меняет условия или требует действия стороны. Пропуск такой даты сам по себе может считаться нарушением, даже если все платежи внесены вовремя.
Самые частые триггерные даты:
Дата ежегодной индексации. Арендная плата пересматривается автоматически, но формула часто требует подтверждающего расчёта (индекс Росстата за прошлый период), который нужно применить вручную и корректно.
Срок уведомления о непродлении. Если договор автоматически продлевается на новый срок при отсутствии уведомления за 60-90 дней, а компания хочет съехать или пересмотреть условия, пропуск этого окна означает автоматическое продление на прежних условиях.
Дата окончания страхового полиса. Для лизинга это критично: отсутствие действующего полиса на предмет лизинга это прямое нарушение договора, которое даёт лизингодателю право на досрочное расторжение.
Дата планового технического обслуживания. Для лизинга оборудования и транспорта пропуск регламентного ТО может считаться нарушением условий содержания предмета лизинга, даже если оборудование физически исправно.
Промпт 4. Построение календаря триггерных дат:
У меня есть данные по датам из нескольких договоров:
[список: договор, тип даты (индексация/продление/страхование/ТО),
дата, необходимое действие]

Построй календарь на ближайшие 12 месяцев:
месяц | договор | тип события | необходимое действие |
срок, за который нужно среагировать (если применимо)

Отдельно выведи список событий в ближайшие 60 дней
с пометкой "срочно" и опиши, что произойдёт при пропуске
каждого из них согласно логике таких условий в договорах
(без выдумывания конкретных формулировок, которых нет в данных).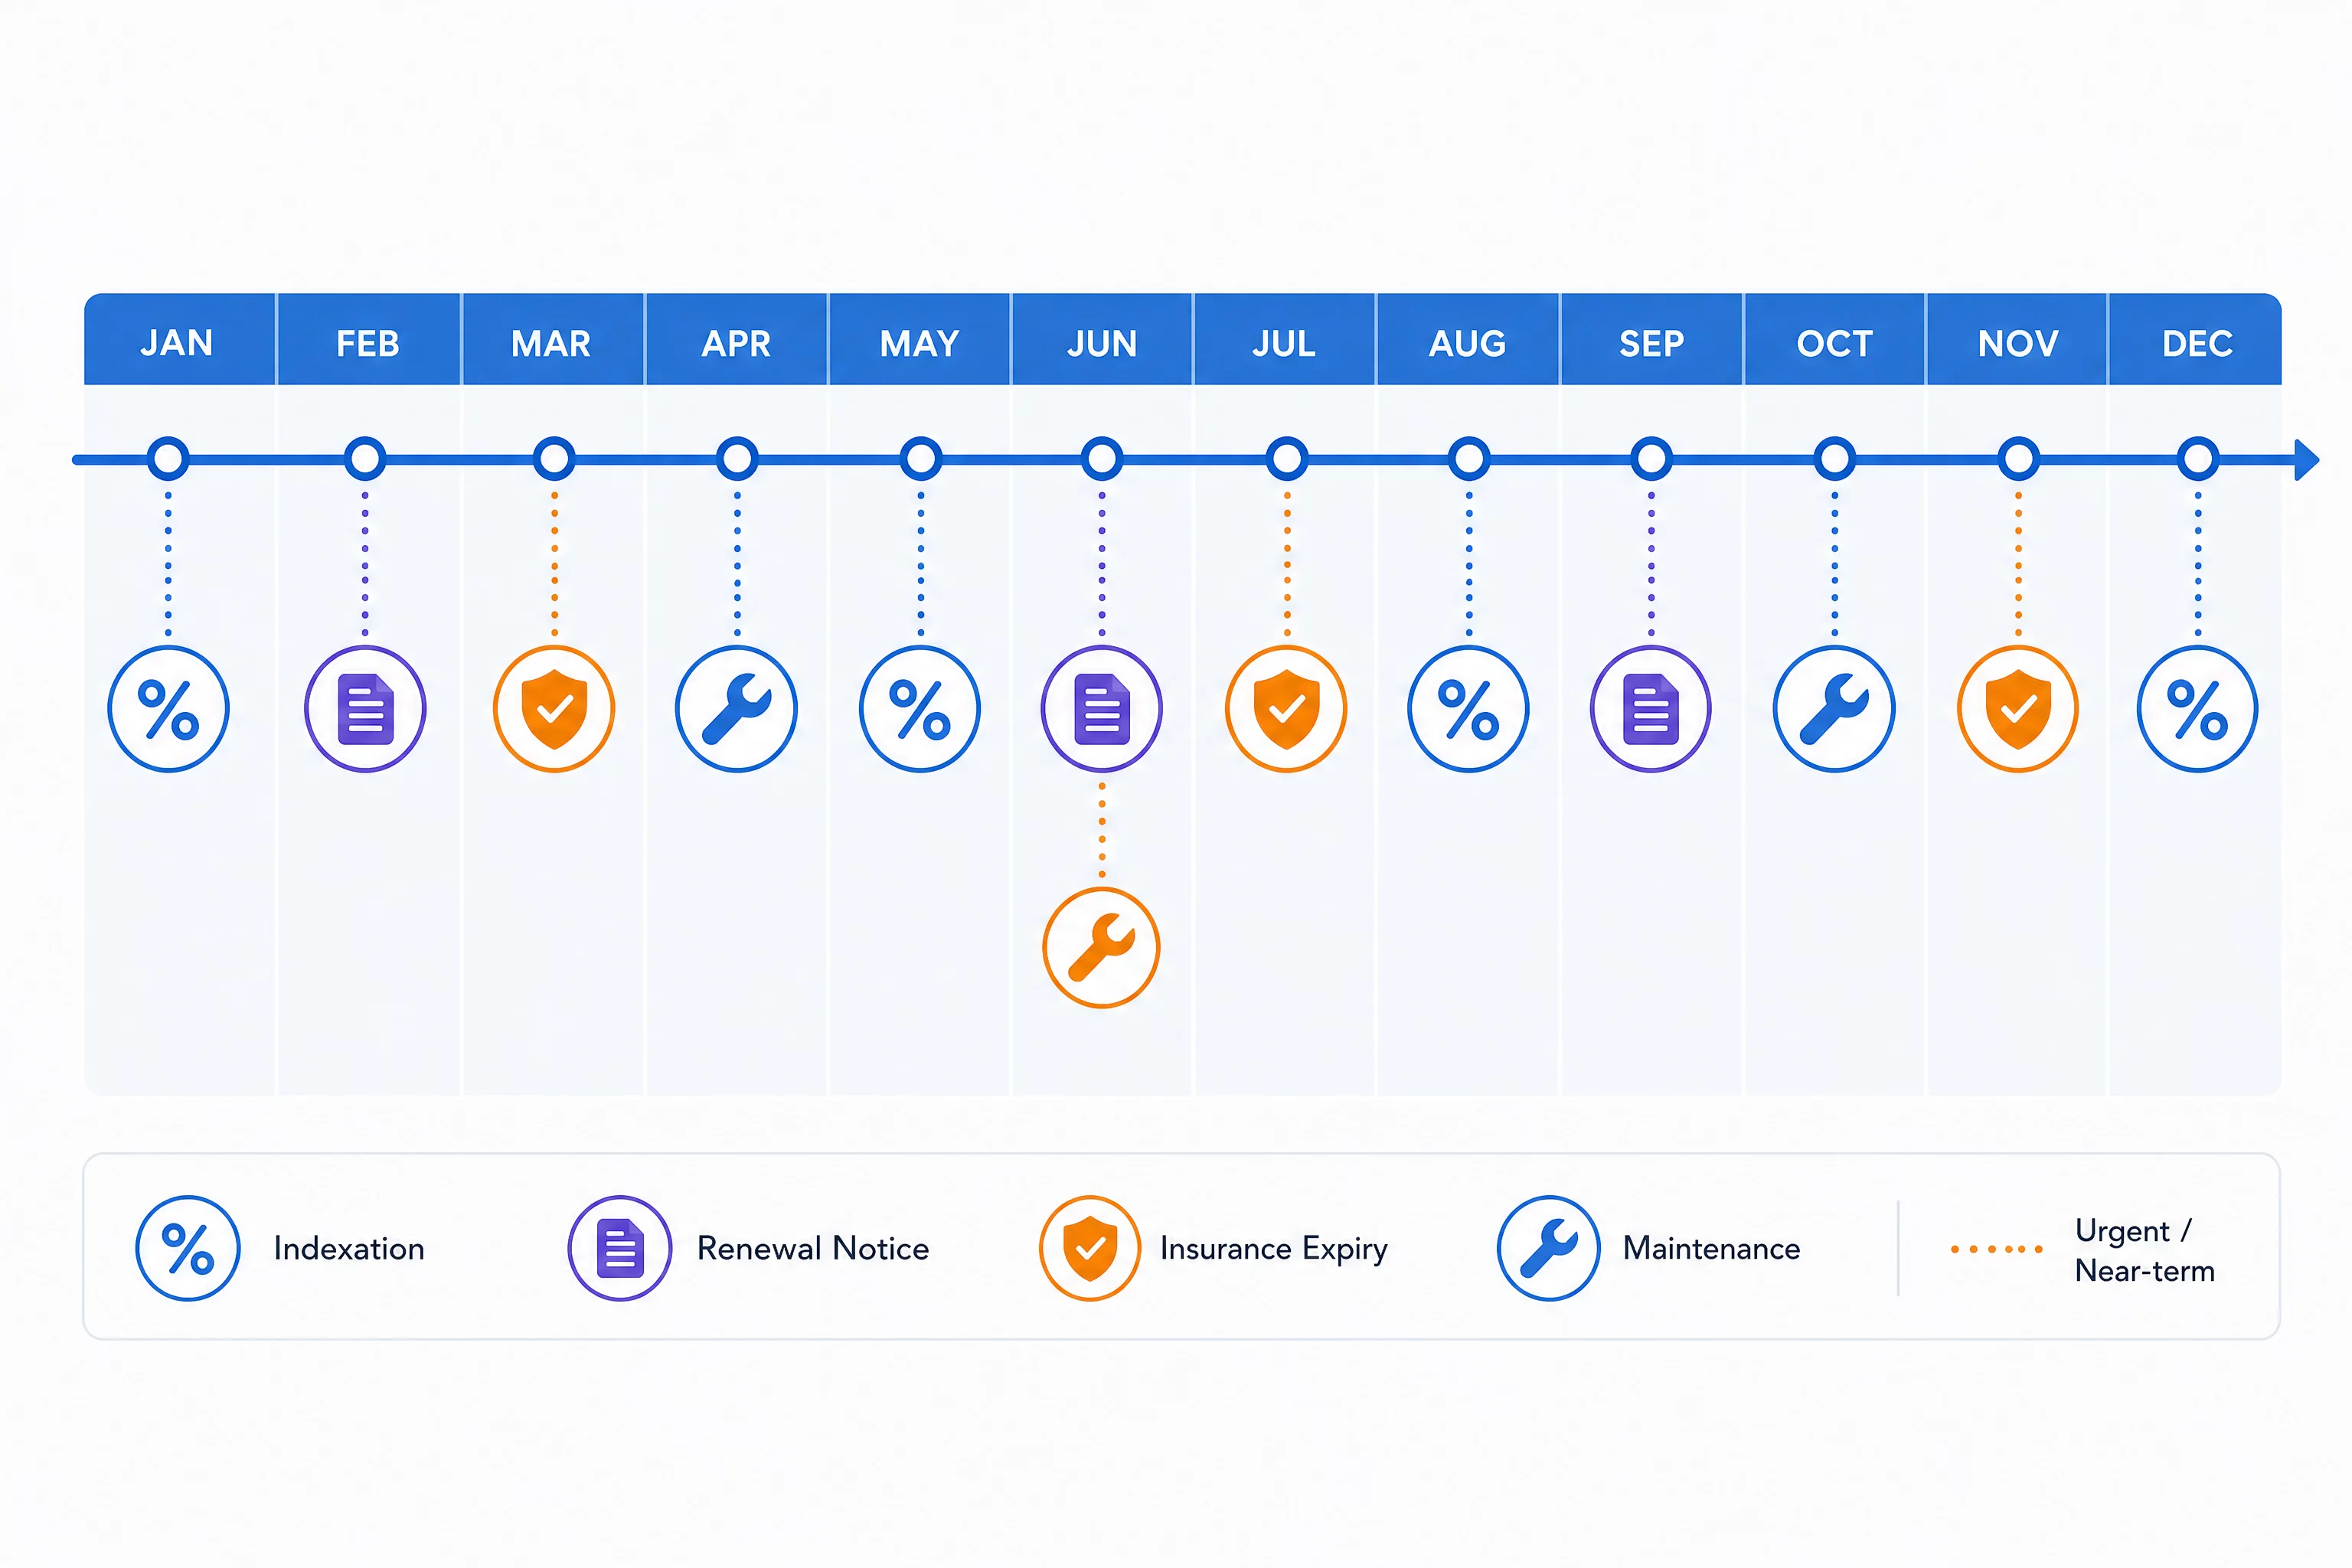
Пропуск триггерной даты, например срока уведомления о непродлении, может формально считаться нарушением даже при полностью исправных платежах.
Как смоделировать сценарии при росте индексации или снижении EBITDA
Если инфляция за год окажется на 2-3 п.п. выше прогноза, что произойдёт с лимитом индексации? Сценарное моделирование отвечает именно на такие вопросы: это расчёт того, как изменится соблюдение лимита при заданном изменении ключевого параметра. Он позволяет увидеть проблему за месяцы до фактического наступления.
Базовый набор сценариев для аренды и лизинга:
- Рост индексации выше плана. Формула индексации привязана к инфляции, а инфляция за год оказалась выше прогноза на 2-3 п.п.
- Снижение EBITDA (для лизинга с финансовыми ковенантами). EBITDA снижается на 10-20% из-за сезонного спада или роста издержек.
- Рост интенсивности использования предмета лизинга. Пробег или моточасы растут быстрее плана из-за увеличения объёма заказов.
Промпт 5. Сценарный расчёт для лимитов аренды и лизинга:
Ты финансовый аналитик. У меня есть текущие показатели:

Договор лизинга: финансовый ковенант долг/EBITDA не более [X],
текущее значение [Y]. EBITDA за последние 12 месяцев: [сумма].

Рассчитай коэффициент для трёх сценариев:
1. EBITDA снижается на 10%, долг не меняется.
2. EBITDA снижается на 20%, долг не меняется.
3. Компания привлекает дополнительный лизинг на сумму [сумма],
   EBITDA остаётся текущей.

Отдельно для договора аренды с индексацией не более [Z]% в год:
рассчитай, при каком фактическом уровне инфляции индексация
достигнет предельного значения, и что произойдёт, если
фактическая инфляция окажется на 2 п.п. выше планового прогноза.

Для каждого сценария укажи итоговое значение, нарушается ли
порог, и запас прочности в процентах, если порог не нарушен.
Такое моделирование не требует сложной финансовой модели с десятками переменных: это простая математика, которую нейросеть считает мгновенно и формулирует результат текстом, понятным для презентации руководству.
Как проверить лимиты по субаренде и целевому использованию
Лимиты по субаренде и целевому использованию (это нефинансовые условия) чаще всего нарушают неосознанно: они не завязаны на цифры, поэтому легко проходят мимо обычной финансовой сверки.
Частые ситуации нарушения: компания сдаёт часть арендованного склада в субаренду партнёру без письменного согласия арендодателя, потому что в договоре было общее упоминание об этом, но не было прописано точное условие о письменной форме согласия. Или производственная компания меняет назначение части арендованных площадей под новый цех, не уведомив арендодателя, хотя договор требует такого уведомления.
Промпт 6. Проверка условий по субаренде и целевому использованию:
Прочитай текст договора аренды/лизинга и ответь на вопросы:

1. Разрешена ли субаренда или передача предмета третьим лицам?
   Если да, требуется ли согласие арендодателя/лизингодателя,
   в какой форме (устное/письменное/через дополнительное соглашение)?
2. Как описано разрешённое целевое использование объекта?
   Процитируй формулировку.
3. Что именно требует уведомления арендодателя/лизингодателя
   (изменение назначения, перепланировка, перемещение
   предмета лизинга)?
4. Есть ли штрафные санкции за нарушение целевого использования
   или несогласованную субаренду? Если да, укажи размер и условия.

Если один из пунктов не найден в тексте, явно напиши "не найдено".
Три кейса: как AI-агент изменил контроль аренды и лизинга
Три истории учениц курса «AI-навыки финансиста». Компании и суммы обезличены по договорённости.
Кейс 1. Финансовый директор розничной сети, Екатеринбург
Ситуация. Восемь торговых точек в аренде у шести разных арендодателей. Каждый квартал финансовый директор тратила около 6 часов на проверку условий индексации и сроков уведомлений, потому что даты у всех договоров разные.
Что сделала. Загрузила все восемь договоров в Claude Sonnet 4.6, получила структурированную таблицу с формулами индексации и датами уведомлений по каждому договору. Собрала единый календарь ключевых дат на 12 месяцев вперёд.
Результат. Время на квартальную проверку сократилось с 6 часов до 35 минут. Агент заранее показал, что срок уведомления о непродлении по одной из точек (за 90 дней) наступает через 45 дней, а компания планировала пересмотреть условия аренды именно по этой точке. Финансовый директор успела инициировать переговоры вовремя: она собрала данные о простое двух соседних торговых помещений в том же районе и показала арендодателю, что рынок сейчас не в его пользу. Аргумент сработал: арендодатель согласился снизить плату на 12% при продлении вместо автоматического продления на прежних условиях.
«Раньше я узнавала о сроках уведомлений постфактум, когда уже поздно было договариваться. Сейчас вижу все даты в одной таблице за месяцы вперёд».
Дополнительный эффект: помимо снижения платы по одной точке, финансовый директор использовала тот же реестр, чтобы синхронизировать даты пересмотра по всем восьми договорам и договориться с тремя арендодателями об едином дне ежегодной индексации. Это упростило планирование денежного потока на квартал вперёд, потому что рост платежей теперь приходится не на восемь разных случайных месяцев, а группируется и легче закладывается в бюджет.
Кейс 2. Главный бухгалтер логистической компании, Самара
Ситуация. Лизинг парка из 15 грузовых автомобилей у одного лизингодателя с лимитом годового пробега по каждой единице и общим финансовым ковенантом долг/EBITDA для всего портфеля лизинга.
Что сделала. Прогнала через промпт расчёта запаса прочности (раздел выше) данные по пробегу всех 15 автомобилей и текущему значению долг/EBITDA. Расчёт показал, что три автомобиля из парка выйдут за лимит годового пробега при сохранении текущего темпа эксплуатации. По финансовому ковенанту порог в договоре был 3,0x, а фактическое значение долг/EBITDA на конец квартала оказалось 2,73x: запас прочности (3,0 − 2,73) / 3,0 = 9%, красная зона.
Результат. Компания перераспределила маршруты между автомобилями, чтобы выровнять пробег и избежать превышения лимита по трём единицам. По финансовому ковенанту главный бухгалтер заранее вышла на лизингодателя с расчётом и планом снижения темпов роста флота. Лизингодатель согласился смягчить порог до 3,3x до конца года, но не бесплатно: потребовал разовую комиссию за пересмотр условий и дополнительное поручительство учредителя компании. Расчёт вручную по 15 автомобилям занял бы около 4 часов, агент выдал готовую таблицу за 20 минут.
С тех пор главный бухгалтер прогоняет расчёт пробега помесячно, а не раз в квартал, потому что именно этот лимит растёт неравномерно: летом маршруты длиннее из-за сезонного спроса, и без ежемесячного контроля превышение по отдельным автомобилям можно заметить только в декабре, когда исправить уже почти нечего.
Кейс 3. Финансовый директор производственной компании, Нижний Новгород
Ситуация. Лизинг 6 единиц оборудования и аренда двух производственных площадок у одного holding-арендодателя с оговоркой о взаимосвязанности условий: нарушение по одному договору давало право пересмотреть условия по остальным.
Что сделала. Собрала полный реестр всех восьми договоров с извлечёнными условиями через GPT-5.5, построила единую таблицу с указанием, какие договоры связаны общей оговоркой о взаимозависимости. Настроила ежемесячную проверку вместо квартальной.
Результат. За полгода работы агент дважды обнаружил ситуацию, когда снижение запаса прочности по одному из договоров создавало риск цепного эффекта на связанные условия аренды. В обоих случаях финансовый директор успела заранее уведомить контрагента и договориться о временной корректировке условий, не доводя до формального пересмотра всего пакета договоров. Время на ежемесячный контроль составило около 40 минут вместо прежних 3 часов на квартальную сверку, при этом частота проверки выросла втрое.
«Второй раз, когда таблица показала риск по третьему станку, я сама не поверила и пересчитала вручную по договору. Совпало день в день. После этого перестала спорить с цифрами и просто звоню лизингодателю на следующее утро».
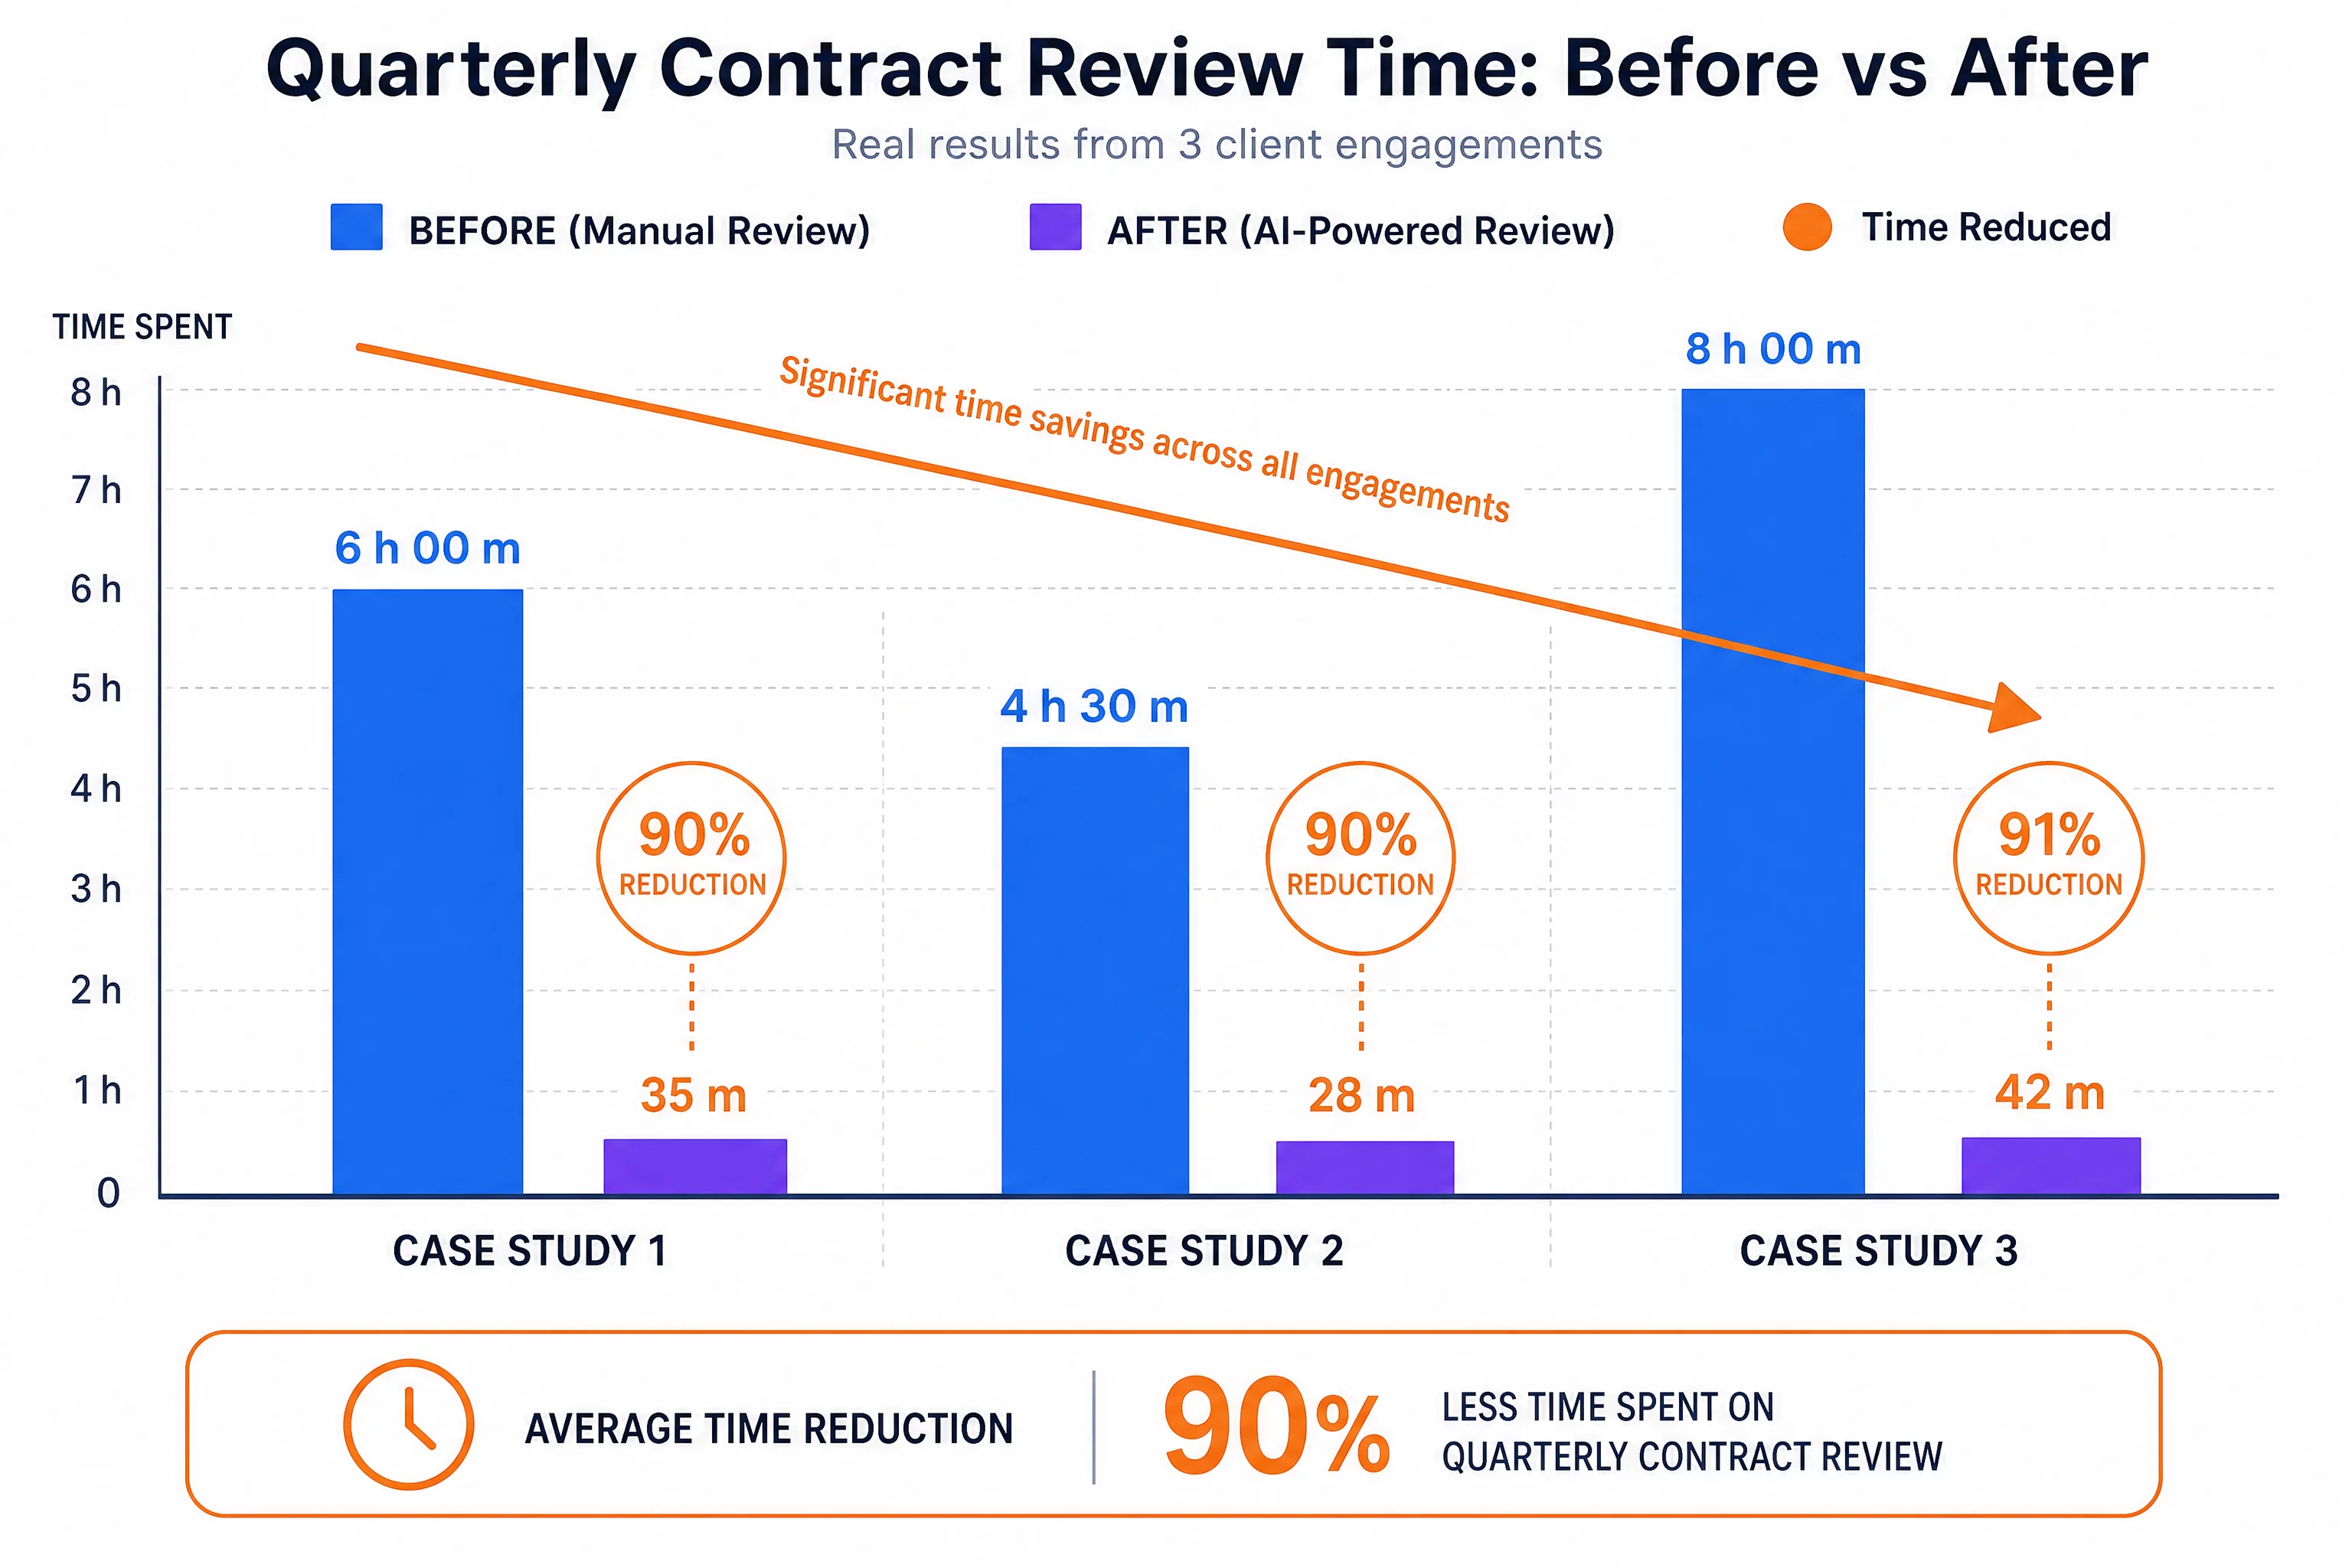
Три кейса: сокращение времени на сверку в 6-10 раз и переход от квартального к более частому контролю запаса прочности по лимитам.
Сравнение GPT-5.5, Claude Sonnet 4.6, Gemini 2.5 и DeepSeek V3.2 для этой задачи
Актуально на июль 2026 года. Для контроля аренды и лизинга ключевые критерии такие: качество чтения юридических текстов, точность структурированного вывода и стоимость при регулярном использовании на десятках договоров.
| Параметр | GPT-5.5 | Claude Sonnet 4.6 | Gemini 2.5 | DeepSeek V3.2 |
|---|---|---|---|---|
| Моя оценка для финансовых задач (10-балльная шкала) | 8 | 10 | 8 | без общей оценки, тестовый бюджетный вариант |
| Стоимость при ежемесячном прогоне 10-20 договоров | Средняя | Средняя | Ниже средней | Самая низкая |
| Лучший сценарий использования | Массовая интерпретация, сценарии | Точное извлечение из объёмных PDF | Бюджетный вариант для регулярных прогонов | Тестирование логики без затрат |
На чём конкретно проявляется разница в баллах: на 40-60-страничных договорах лизинга оборудования Claude Sonnet 4.6 в моей практике точнее цитирует формулировку лимита с первого прогона, без повторного уточняющего промпта. С GPT-5.5 и Gemini 2.5 на такой длине текста иногда приходится переспрашивать: “процитируй именно пункт про индексацию, а не пересказ”, когда первый ответ подменяет цитату близким по смыслу пересказом. Это не строгий тест на выборке, а наблюдение по работе с реальными договорами учениц школы, и оно совпадает с общей оценкой модели по глубине работы с текстом, а не противоречит ей. DeepSeek V3.2 на такой длине текста я использую скорее для черновой проверки логики промпта, чем для финального расчёта, который потом показываю руководству.
Точные тарифы, лимиты контекста и доступность моделей меняются быстрее, чем обновляется статья, перед выбором проверяйте актуальные условия на официальных страницах OpenAI, Anthropic и Google.
Как выбрать под свой сценарий. Если у вас 40-60-страничные договоры лизинга оборудования и важна точность извлечения формулировок с первого раза, берите Claude Sonnet 4.6. Если задача это регулярный ежемесячный прогон уже структурированных данных без повторного чтения полных договоров, GPT-5.5 даёт быстрый и стабильный результат. DeepSeek V3.2 подойдёт для тестирования логики промптов на этапе настройки, без затрат на дорогие токены.
Ещё восемь промптов для точечных сценариев
Выше уже было шесть промптов (извлечение условий, расчёт запаса прочности, реестр, календарь дат, сценарии, проверка субаренды). Промпты 7-14 закрывают задачи, которые не нужны с первого дня настройки, а появляются, когда контроль уже работает: полный аудит всего портфеля разом, подготовка к разговору с контрагентом, отчёт для руководства, сравнение текущего договора лизинга с новым предложением, обеспечительные платежи. Адаптируйте под структуру своих договоров.
Промпт 7. Полный аудит портфеля аренды и лизинга
Ты финансовый аналитик. У меня есть данные по всем действующим
договорам аренды и лизинга компании (список ниже: контрагент,
предмет, ключевой лимит, порог, факт, ближайшая дата).

Составь сводную таблицу:
контрагент | предмет договора | ключевой лимит | порог | факт |
запас прочности (%) | категория риска | ближайшая ключевая дата

Отдельно укажи:
1. Суммарные регулярные платежи по всему портфелю в месяц.
2. Договоры, требующие внимания в ближайшие 3 месяца
   (по сроку события или запасу прочности ниже 15%).
3. Контрагентов, с которыми заключено больше одного договора.
Промпт 8. Проверка кросс-оговорок между договорами
Прочитай тексты договоров аренды/лизинга с одним и тем же
контрагентом (прикреплены/вставлены) и проверь, есть ли в них
оговорки о взаимозависимости — условия, по которым нарушение
одного договора даёт право пересмотреть или расторгнуть другой.

Для каждой найденной оговорки укажи:
1. Номер пункта договора.
2. С какими именно другими договорами она связывает данный.
3. Что именно запускает пересмотр (просрочка, нарушение лимита,
   изменение целевого использования).

Если оговорок нет, явно напиши "не найдено".
Промпт 9. Проверка формулы индексации арендной платы
Вот формулировка индексации из моего договора аренды:
[вставьте точную цитату из документа].

Объясни простым языком:
1. К какому показателю привязана индексация (инфляция,
   фиксированный процент, курс валюты, комбинация).
2. Ограничен ли максимальный рост платы за один пересмотр.
3. Какие данные мне нужно подготовить, чтобы правильно
   рассчитать новую сумму платежа на следующий период.

Приведи числовой пример расчёта на условных цифрах.
Промпт 10. Подготовка к переговорам с арендодателем или лизингодателем
Мне предстоят переговоры с [арендодателем/лизингодателем]
о [пересмотре условий / продлении / изменении графика платежей]
по договору на сумму [X] в месяц.

Контекст: запас прочности по ключевому лимиту составляет [Y]%,
причина обращения: [опишите ситуацию].

Помоги подготовить:
1. Пять вопросов, которые важно задать контрагенту.
2. Два-три аргумента, почему контрагенту выгодно пойти
   навстречу (отсутствие просрочек, долгосрочность отношений).
3. Возможные встречные предложения и как на них реагировать.
Промпт 11. Формирование отчёта для руководства
Ты финансовый аналитик, готовишь квартальный отчёт о состоянии
портфеля аренды и лизинга для руководства.

Данные:
— Суммарные платежи по портфелю: [X] в месяц
— Статус лимитов по каждому договору: [список]
— Изменения за квартал: [что изменилось]

Структура отчёта:
1. Одна фраза об общей картине нагрузки по аренде и лизингу.
2. Таблица статуса лимитов с категорией риска.
3. Ключевые риски на ближайший квартал.
4. Рекомендации по действиям для договоров в жёлтой
   или красной зоне.

Длина: не более 200 слов, без канцелярских оборотов.
Промпт 12. Сравнение условий нового предложения по лизингу
Ты финансовый консультант. Сравни текущий договор лизинга
и новое предложение:

Текущий договор: платёж [X] в месяц, срок до окончания [N] месяцев,
финансовый ковенант [условие], лимит пробега/использования [Y].

Новое предложение: платёж [X2] в месяц, срок [N2] месяцев,
ковенант [условие2], лимит [Y2], дополнительные требования: [что].

Рассчитай:
1. Полную стоимость каждого варианта за весь срок.
2. Разницу в жёсткости лимитов — что станет легче
   или сложнее соблюдать.
3. Итоговый вывод, с оговоркой, что окончательное решение
   требует юридической проверки условий обоих договоров.
Промпт 13. Проверка требований к страхованию предмета лизинга
Прочитай раздел договора лизинга про страхование
(вставлен ниже) и укажи:

1. Минимальная требуемая страховая сумма.
2. Кто должен быть указан выгодоприобретателем по полису.
3. Периодичность продления полиса и срок, за который нужно
   продлить его заранее.
4. Последствия отсутствия действующего полиса
   согласно тексту договора.

Если данные неполные, укажи, каких формулировок не хватает
для точного ответа.
Промпт 14. Расчёт совокупной долговой и лизинговой нагрузки
У меня есть данные по кредитам и лизинговым обязательствам:
[список: тип обязательства, ежемесячный платёж, остаток,
финансовый ковенант, если есть]

Рассчитай:
1. Суммарную ежемесячную нагрузку по всем обязательствам.
2. Средневзвешенную стоимость финансирования
   (кредиты и лизинг вместе).
3. Есть ли у меня несколько ковенантов, завязанных
   на один и тот же показатель EBITDA, и как совместное
   нарушение по двум обязательствам одновременно
   повлияет на переговорную позицию с контрагентами.
Какие ошибки допускают при внедрении контроля аренды и лизинга
Собрала по опыту работы с ученицами школы за последний год.
Ошибка 1. Не проверять кросс-оговорки при нескольких договорах с одним контрагентом. Особенно актуально для лизинга парка техники или сети точек у одного арендодателя. Пропустить такую оговорку значит недооценить реальный риск.
Ошибка 2. Доверять расчёту EBITDA нейросетью без проверки формулы из конкретного договора. Лизингодатели, как и банки, иногда используют корректированную EBITDA. Всегда указывайте в промпте точную формулировку из вашего договора.
Ошибка 3. Загружать реальные реквизиты контрагентов в облачный API без обезличивания. Договоры аренды и лизинга это конфиденциальная информация. Заменяйте название контрагента и точные реквизиты на условные обозначения перед загрузкой.
Ошибка 4. Считать сценарное моделирование прогнозом, а не расчётом по условию. Расчёт «что будет с ковенантом при снижении EBITDA на 10%» это математика по заданному условию, не предсказание будущего.
Ошибка 5. Игнорировать нефинансовые лимиты как несущественные. Целевое использование и субаренда кажутся формальностью, пока не приводят к штрафу или требованию досрочного расторжения. На консультациях с ученицами школы такие нарушения всплывают чаще финансовых, потому что финансовый ковенант обычно закреплён в регламенте квартальной проверки, а нефинансовые условия почти никто не проверяет отдельно.
Ошибка 6. Обновлять данные для расчёта нерегулярно. Запас прочности, рассчитанный на данных полугодовой давности, не отражает текущую ситуацию, особенно для показателей, растущих в течение года, вроде пробега или моточасов.
Ошибка 7. Полагаться на агента при итоговом решении о реакции на нарушение. Модель хорошо считает и структурирует, но финальное решение о переговорах, юридической позиции и уступках всегда остаётся за человеком, часто с привлечением юриста.
Ошибка 8. Не учитывать сезонность при расчёте лимитов, которые растут неравномерно в течение года. Пробег, моточасы, объём производства на арендованных площадях: такие показатели редко растут линейно. Проверка запаса прочности по формуле “прошло 9 месяцев, значит должно быть использовано 75% лимита” может недооценить риск, если основная нагрузка приходится на последний квартал года. Правильнее сравнивать фактическую динамику использования с сезонным профилем прошлых периодов, а не с равномерным делением.
Восемь типичных ошибок: от игнорирования кросс-оговорок до недооценки нефинансовых лимитов вроде целевого использования площади.
Забери запись эфира «AI-агенты для финансиста: от промпта до автоматизации»
Как посчитать экономику внедрения такого агента
Экономика здесь простая: сравниваете время, освобождённое от ручной сверки, с минимальными затратами на токены API нейросети. При регулярном использовании окупаемость наступает в первый месяц.
Затраты на содержание. Токены API нейросети при ежемесячном или ежеквартальном прогоне 10-20 договоров обычно обходятся в несколько долларов в месяц. Если сценарий автоматизирован через n8n, добавляется облачный тариф от 20 евро в месяц на базовом уровне (актуальные цены проверяйте на официальном сайте n8n), либо дешевле обойдётся self-hosted вариант, если есть свой сервер. Итого при облачной автоматизации расходы это несколько долларов на токены плюс от 20 евро на подписку n8n, а без n8n, при ручном ежемесячном прогоне промптов, только токены.
Экономия времени. Из кейса 1: сокращение с 6 часов до 35 минут на квартальную сверку даёт экономию около 5,5 часа в квартал, или примерно 1,8 часа в месяц. Перевести это в рубли просто: умножьте 1,8 часа на свою фактическую стоимость часа как финансового директора или на ставку сотрудника, который обычно делает эту сверку, и получите личную цифру экономии, а не абстрактную из чужого расчёта.
Эффект от раннего обнаружения риска. Это более весомая часть эффекта, хотя её сложнее выразить точной цифрой заранее. В кейсе 1 заблаговременные переговоры позволили не просто избежать нарушения, а получить снижение платы на 12% при продлении. В кейсе 3 раннее уведомление контрагента предотвратило пересмотр целого пакета из восьми договоров.
Итоговый вывод. Даже без учёта эффекта раннего предупреждения, экономия времени окупает затраты на токены в первый же месяц использования. Основная ценность агента не в экономии часов, а в том, что финансист получает регулярную, а не эпизодическую, картину состояния портфеля аренды и лизинга и успевает реагировать на риск на месяцы раньше формального события.
Как считать эффект на масштабе. При портфеле в 20-30 действующих договоров экономия времени растёт почти пропорционально числу договоров, а затраты на токены растут гораздо медленнее, потому что стоимость обработки одного договора нейросетью снижается при использовании заготовленных промптов и уже структурированных шаблонов таблиц. На практике это означает, что чем крупнее портфель аренды и лизинга компании, тем выше отдача от внедрения такого контроля в пересчёте на каждый вложенный час настройки.
Как масштабировать контроль при росте портфеля до 20-30 договоров
При переходе от 5-10 к 20-30 действующим договорам аренды и лизинга ручное обновление реестра перестаёт помещаться в разовую сверку. Логичный шаг здесь: добавить лёгкую автоматизацию вместо разового прогона промптов вручную.
Признаки, что пора переходить от ручного прогона к автоматизации: обновление реестра занимает больше часа даже с готовыми промптами, ключевые даты по разным договорам начинают путаться между собой, а проверка кросс-оговорок требует сверки сразу нескольких контрагентов одновременно.
Практичный путь масштабирования:
- Держите единую таблицу-реестр (Google Таблицы) как источник правды вместо разрозненных файлов по каждому договору.
- Настройте сценарий в n8n или Google Apps Script, который раз в месяц отправляет актуальные данные из таблицы в API нейросети и возвращает обновлённый расчёт запаса прочности.
- Добавьте уведомление в Telegram или на почту при переходе любого договора в жёлтую или красную зону, чтобы не требовалось открывать таблицу вручную ради проверки.
- Раз в год, а не при каждом прогоне, пересматривайте сами формулировки лимитов через полное повторное извлечение из текстов договоров, на случай если были подписаны дополнительные соглашения.
Такой переход не требует найма отдельного разработчика: логика похожа на настройку любого другого AI-агента для финансового отдела, о котором я рассказывала на примере платёжного календаря в Telegram. Тот же принцип триггера и регулярной проверки, применённый к другому набору данных.
Как совместить контроль аренды и лизинга с общим финансовым контуром
График платежей по аренде и лизингу это лишь один из потоков расходов в общем платёжном календаре компании. Связывать их напрямую нужно для точного прогноза кассовых разрывов.
Если у компании уже настроен платёжный календарь, о его автоматизации я подробно писала в статье про AI-агента для платёжного календаря в Telegram, логично встроить график платежей по аренде и лизингу туда же отдельной статьёй, а не вести параллельную несвязанную таблицу. Тогда пиковые месяцы по совокупной нагрузке сразу видны в контексте налогов, зарплаты и расчётов с поставщиками.
Дополнительная связь: с факторным анализом отклонений план-факт, если такой уже ведётся в компании. Снижение EBITDA относительно плана, которое видно в факторном анализе, это прямой сигнал заранее пересчитать сценарии по финансовым ковенантам лизинга, не дожидаясь конца квартала. Про построение такого анализа через нейросеть я писала в статье «ChatGPT для факторного анализа плана и факта».
Логика раннего предупреждения по запасу прочности похожа на логику скоринга дебиторской задолженности, которую я разбирала в статье про AI-агента скоринга дебиторки на n8n: принцип тот же, просто применяется к другому типу риска. А если в компании уже действует контроль кредитного портфеля, стоит вести его в связке с контролем аренды и лизинга: подробно о такой настройке я писала в статье про AI-агента для управления кредитным портфелем и ковенантами.
Как учитывать обеспечительные платежи и банковские гарантии
Обеспечительный депозит или банковская гарантия по договору аренды и лизинга это отдельный лимит с собственными условиями возврата. Его тоже стоит вносить в общий реестр, а не держать в памяти как формальность на старте договора.
Частые условия, которые упускают из виду: срок, в течение которого арендодатель обязан вернуть депозит после окончания договора, право арендодателя удержать часть депозита при выявленных повреждениях без согласования суммы с арендатором, обязанность пополнить депозит до первоначального размера, если он был частично использован в счёт просрочки платежа в течение срока договора. Для банковской гарантии отдельный риск: срок её действия может не совпадать со сроком договора, и истечение гарантии без продления формально нарушает условие договора, даже если сама аренда идёт без нарушений.
Промпт для проверки условий обеспечительного платежа:
Прочитай раздел договора аренды/лизинга про обеспечительный
платёж или банковскую гарантию (вставлен ниже) и укажи:

1. Размер обеспечения и порядок его расчёта
   (фиксированная сумма или количество месячных платежей).
2. Условия, при которых арендодатель/лизингодатель вправе
   удержать часть обеспечения.
3. Обязанность и срок восстановления обеспечения
   до первоначального размера при частичном удержании.
4. Срок действия банковской гарантии, если она используется
   вместо депозита, и совпадает ли он со сроком договора.
5. Срок и условия возврата обеспечения при окончании договора.

Если какой-то из пунктов не найден в тексте, явно укажи это.
Включите срок действия банковской гарантии в общий календарь ключевых дат наравне со страховыми полисами: истечение гарантии без продления это такой же формальный триггер нарушения, как и истечение полиса страхования.
Как обезличить данные договоров перед загрузкой в нейросеть
Перед загрузкой договора в облачный API нужно заменить название контрагента, реквизиты и точные суммы на условные обозначения, сохранив структуру и формулировки условий для корректного расчёта.
Механика простая: в тексте договора перед копированием в ChatGPT, Claude или Gemini замените реальное название компании-арендодателя на «Арендодатель-1», реальный ИНН и расчётный счёт на условные символы. Юридическую формулировку условий и цифры лимитов оставьте как есть, именно они нужны для расчёта, и сами по себе не идентифицируют компанию так, как реквизиты.
Если в компании принята политика повышенной конфиденциальности, стоит рассмотреть корпоративный тариф API с гарантией неиспользования данных для обучения моделей: такие условия предлагают OpenAI, Anthropic и Google для бизнес-аккаунтов, точные условия уточняйте на официальных страницах тарифов перед подключением. Подробнее о принципах обезличивания финансовых данных я писала в статье «Обезличивание данных перед загрузкой в ChatGPT».
Чек-лист запуска AI-агента для контроля аренды и лизинга
- Соберите полный реестр действующих договоров аренды и лизинга компании.
- Загрузите тексты договоров в нейросеть и извлеките точные формулировки лимитов и ковенантов с указанием пунктов.
- Проверьте наличие оговорок о взаимозависимости между договорами с одним контрагентом.
- Постройте единый календарь ключевых дат: индексация, продление, страхование, техобслуживание.
- Рассчитайте текущий запас прочности по каждому финансовому и нефинансовому лимиту.
- Постройте 2-3 сценария изменения ключевых параметров и пересчитайте запас прочности для каждого.
- Обезличьте реквизиты перед загрузкой договоров в облачный API.
- Согласуйте с руководством протокол действий при снижении запаса прочности ниже 15%.
- Настройте регулярное обновление расчёта, минимум раз в квартал, чаще при высоком риске.
- Ведите архив расчётов по периодам для истории и для переговоров с контрагентами при необходимости.
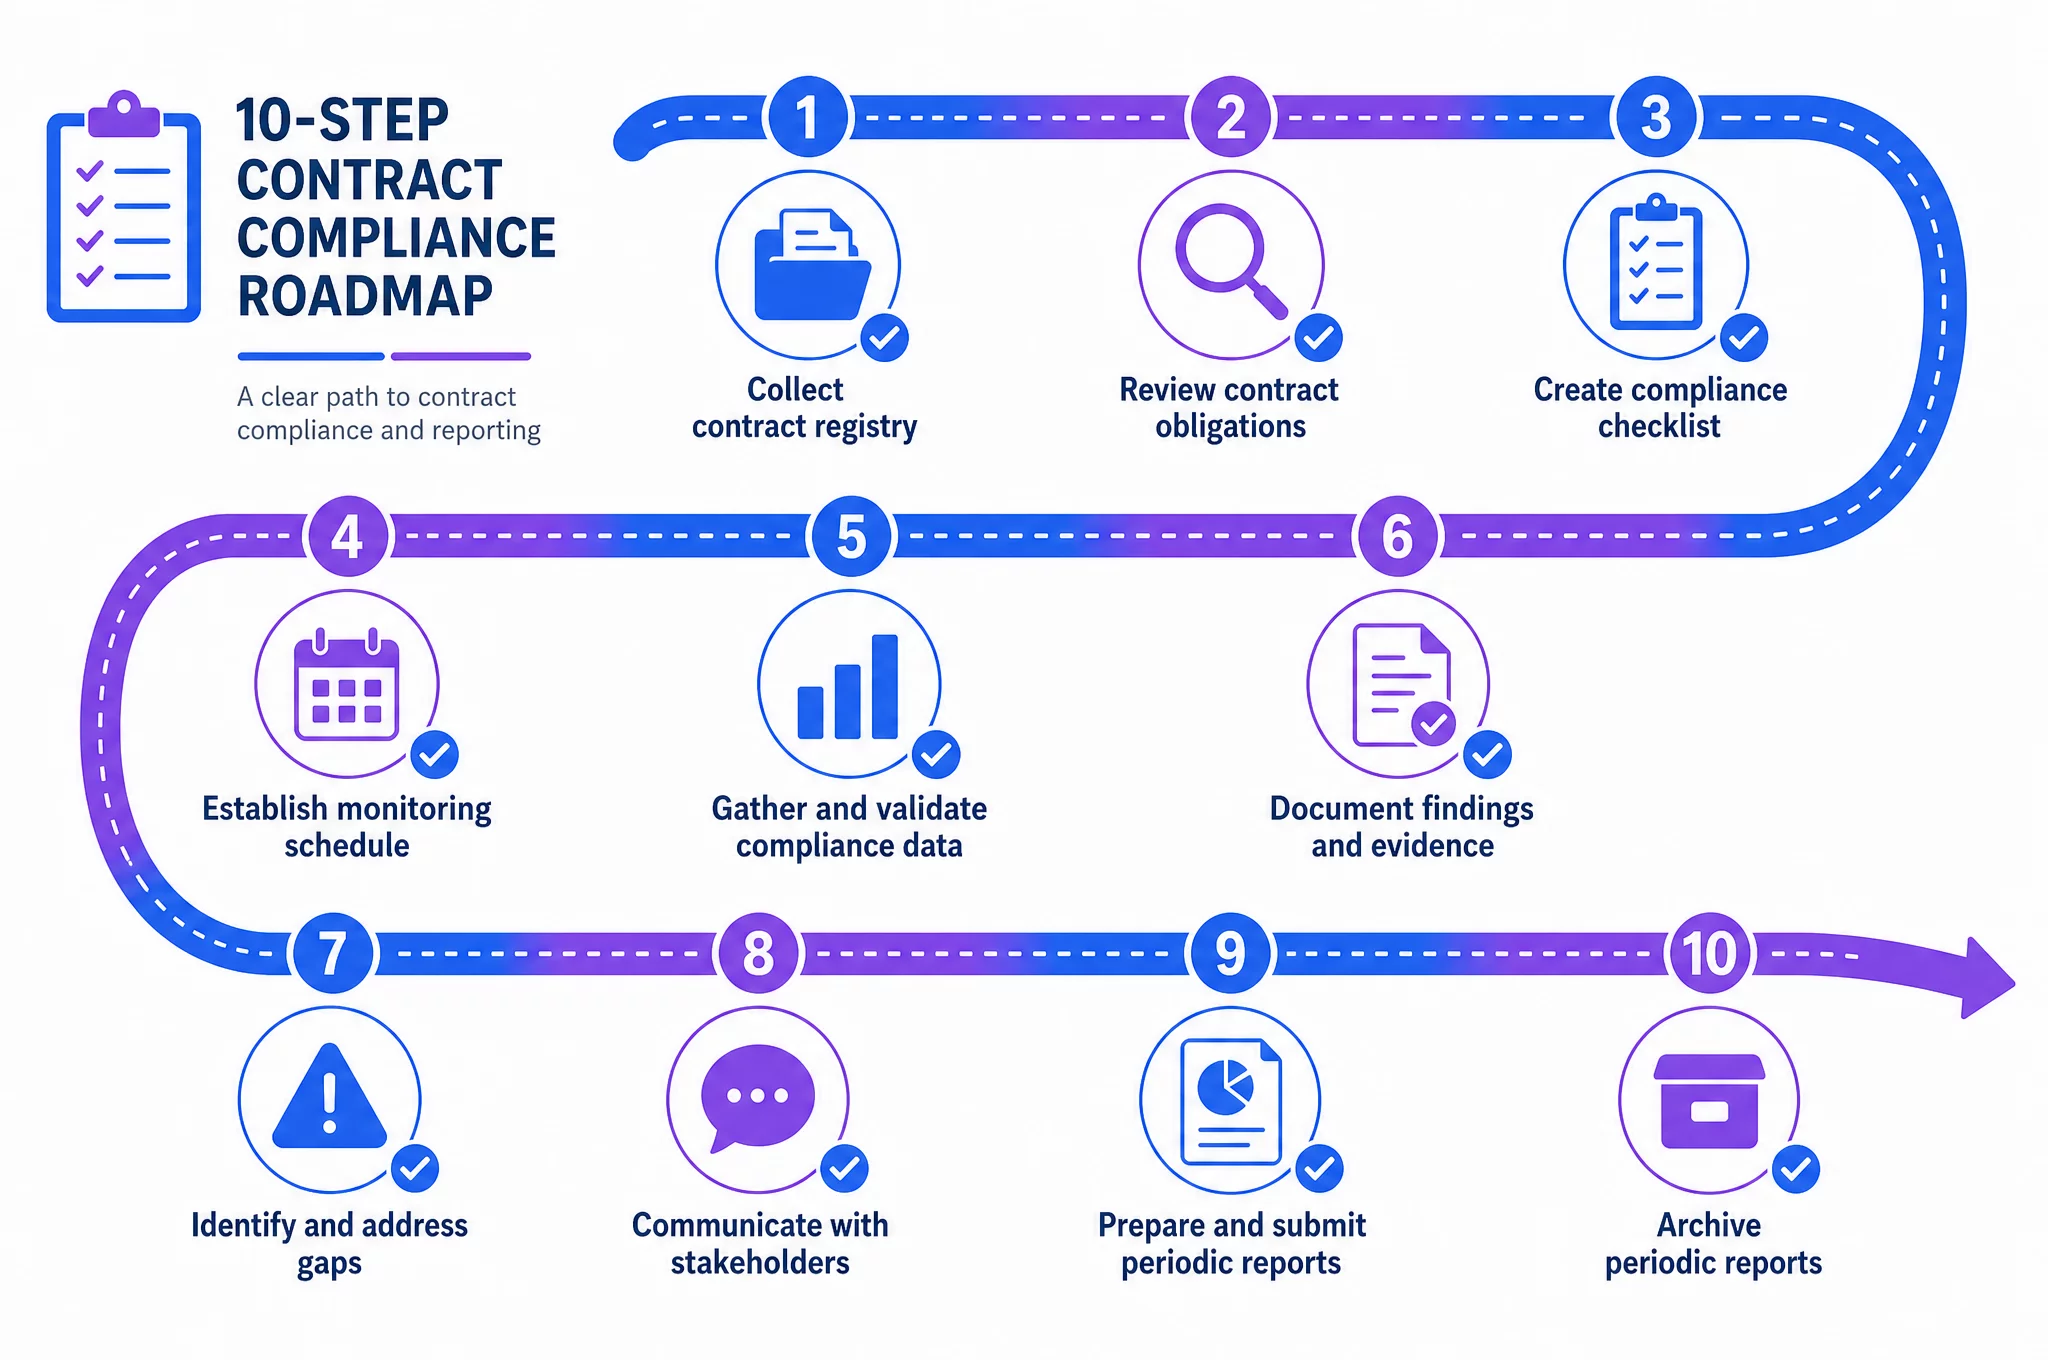
Полный цикл настройки, от сбора реестра договоров до регулярного мониторинга запаса прочности, занимает 3-5 часов на старте и минуты на последующие прогоны.
Три сигнала, что пора внедрять контроль прямо сейчас
Не всегда очевидно, в какой момент ручной сверки уже недостаточно. Три признака, после которых стоит запускать AI-агента в течение ближайшего месяца, а не откладывать до следующего квартала.
Сигнал 1. Вы уже пропустили хотя бы одну ключевую дату за последний год. Просроченное уведомление о непродлении, забытое продление страхового полиса на предмет лизинга, пропущенный срок пересмотра индексации: если такое случилось хотя бы раз, вероятность повторения растёт вместе с числом договоров, а не падает.
Сигнал 2. Число действующих договоров аренды и лизинга перевалило за пять. До этой отметки ручная сверка в простой таблице работает нормально. После неё время на квартальную проверку начинает расти быстрее, чем количество договоров, потому что добавляются кросс-связи между контрагентами.
Сигнал 3. В компании есть хотя бы один договор с финансовым ковенантом. Если лизингодатель прописал условие по долгу или EBITDA, ставки повышаются: нарушение такого условия формально даёт право на пересмотр всей сделки, а не только предупреждение. Здесь регулярный расчёт запаса прочности перестаёт быть удобством и становится необходимостью.
Если совпал хотя бы один из этих трёх сигналов, чек-лист выше можно проходить не как план на будущее, а как задачу на ближайшие одну-две недели.
FAQ
Что такое ковенанты в договоре аренды и лизинга простыми словами?
Это условия, которые арендатор или лизингополучатель обязан соблюдать весь срок действия договора, а не только на момент подписания. В аренде это чаще лимиты по субаренде, целевому использованию, страхованию и индексации платы. В лизинге добавляются финансовые показатели: соотношение долга к EBITDA, минимальная стоимость страхового покрытия предмета лизинга, ограничения на перемещение или изменение оборудования без согласия лизингодателя.
Может ли ChatGPT сам отследить нарушение лимита по договору аренды?
ChatGPT и другие нейросети хорошо читают текст договора и вытаскивают формулировку лимита, но сам мониторинг требует регулярной загрузки актуальных данных: платежей, показателей отчётности, дат. Рабочая схема простая: агент структурирует условия договора один раз, а дальше вы или простая автоматизация регулярно подаёте свежие цифры для сравнения с порогом.
Какие данные нужны для запуска AI-агента по контролю аренды и лизинга?
Минимум: тексты действующих договоров аренды и лизинга, реестр ключевых дат (индексация, продление, страхование), актуальные показатели отчётности, если в договоре есть финансовые ковенанты, и график лизинговых или арендных платежей на 12 месяцев вперёд.
Чем контроль ковенантов по лизингу отличается от контроля по кредитному договору?
Логика расчёта запаса прочности одна и та же: сравнение фактического значения с пороговым. Разница в наборе лимитов: в лизинге и аренде чаще встречаются нефинансовые условия, например целевое использование площади, лимит пробега для транспорта в лизинге, обязательное техобслуживание, требование страхования предмета лизинга на определённую сумму. Финансовые ковенанты по EBITDA характерны для крупных лизинговых сделок с корпоративным лизингополучателем, а не для типовой аренды офиса.
Сколько стоит содержать такого AI-агента в месяц?
При ручной сборке через API нейросети расходы это токены, обычно несколько долларов в месяц при ежемесячном прогоне 10-20 договоров. Если процесс автоматизирован через n8n, добавляется стоимость платформы: облачный тариф начинается от 20 евро в месяц на базовом уровне (курс и точные условия меняются, уточняйте на официальном сайте n8n), либо self-hosted вариант дешевле, но требует своего сервера.
Безопасно ли загружать договоры аренды и лизинга в облачный ChatGPT или Claude?
Договоры содержат коммерческую тайну: суммы, реквизиты, иногда персональные данные подписантов. Перед загрузкой в облачный API стоит заменить название контрагента и точные реквизиты на условные обозначения, оставив формулировки условий и цифры лимитов, которые нужны для расчёта. Для повышенных требований к конфиденциальности используйте корпоративный тариф с гарантией неиспользования данных для обучения моделей.
Что делать, если AI-агент показал нарушение ковенанта?
Сначала проверьте расчёт по первичным данным, потом покажите финансовому директору или руководителю. При необходимости свяжитесь с арендодателем или лизингодателем заранее, до формальной претензии. Агент даёт время на манёвр, а не готовое решение о дальнейших действиях.
Работает ли такой контроль для небольшой компании с 2-3 договорами аренды?
Да, но экономический эффект нарастает с количеством договоров. При 1-2 договорах проще вести контроль вручную в простой таблице. Начиная с 5-7 действующих договоров аренды и лизинга ручная сверка становится рутиной на часы в месяц, и здесь AI-агент даёт заметную экономию времени и снижает риск пропустить пограничный случай.
Как часто нужно обновлять расчёт лимитов по аренде и лизингу?
Минимум раз в квартал, синхронно с периодичностью проверки финансовых ковенантов, если они есть в договоре. Показатели, которые растут неравномерно в течение года, вроде пробега или моточасов, а также договоры с запасом прочности ниже 15%, лучше проверять ежемесячно. Календарь ключевых дат стоит держать всегда актуальным, а не привязывать к фиксированной периодичности.
Если хотите пойти дальше базового контроля лимитов и собрать систему из нескольких взаимодействующих AI-агентов для финансового отдела, от аренды и лизинга до кредитного портфеля и платёжного календаря, подписывайтесь на мои каналы:
- Telegram-канал @findir_pro — 45 000 подписчиков, разборы кейсов и практика для финансистов
- Канал «АИ с Софьей и Натали» — совместный проект с основательницей школы Софьей Бурцевой, 13 000 подписчиков, только про нейросети для финансов
- Канал в MAX — 5 000+ подписчиков, короткие практические форматы
А если нужна системная программа с наставником, приходите на курс «AI-навыки финансиста» в онлайн-школе «Финансовый директор | Мастер CFO»: практические модули с наставником, 800+ выпускников.