AI-агенты для финансиста
AI-агент для расчёта valuation SaaS и подписных бизнесов: ARR, churn и LTV/CAC без финансового аналитика

Инвестор просит прислать ARR, churn, NRR, LTV/CAC и обоснованную вилку оценки компании к пятнице, а в компании этими цифрами занимался фаундер в свободное от продукта время, в собственной версии Excel, где churn считается «на глазок» по количеству отписок за последний месяц. Знакомая ситуация для большинства ранних SaaS-команд в России в 2026 году: unit-экономика есть, а системного расчёта valuation — нет, потому что нанимать финансового аналитика на этом этапе дорого и часто просто некому.
Проблема не в том, что фаундер не понимает свой бизнес. Проблема в том, что расчёт ARR, churn и LTV/CAC — это не творческая задача, а рутинная методология: свести тысячи строк биллинга в единую таблицу, применить одну и ту же формулу к каждому месяцу, не перепутать logo churn с revenue churn, не забыть аннуализировать годовые контракты. Именно такую рутину человек делает медленно и с ошибками, а нейросеть — быстро и без ошибок копирования между листами Excel, если задать ей чёткую методологию один раз.
Я Натали Васильева, эксперт по нейросетям и продюсер онлайн-школы «Финансовый директор | Мастер CFO» (основатель школы — Софья Бурцева, 45 000 подписчиков в @findir_pro, 13 000 в «АИ с Софьей и Натали», 5 000+ в MAX, 800+ выпускников курса AI-навыков). Тема valuation подписных бизнесов регулярно всплывает на консультациях с фаундерами и fractional CFO: методология расчёта ARR, churn и LTV/CAC не секретная, но собрать её построчно из сырой выгрузки биллинга руками — работа на несколько дней, которую откладывают до последнего.
В этой статье — как построить AI-агента, который считает ARR, MRR, churn (logo и revenue), NRR, LTV, CAC, Rule of 40 и обоснованную вилку valuation по мультипликатору ARR из обычной выгрузки биллинга. Десять готовых промптов, три кейса с реальными цифрами и сравнительная таблица моделей — внутри. Актуально на август 2026 года, актуальные модели — GPT-5.5, Claude Sonnet 4.6, Gemini 2.5, DeepSeek V3.2. Сайт chatgpt.com в России открывается через специальные средства доступа — упоминаю один раз и не возвращаюсь к этому.
Если вы ещё не строили финансовую модель для своего SaaS в принципе, начните с отдельной статьи про финмодель для стартапа через ChatGPT: там разобрана unit-экономика и точка безубыточности. Здесь же речь именно про метрики зрелого подписного бизнеса и про то, как из них собирается оценка компании для инвестора или совета директоров.
Что такое AI-агент для расчёта valuation SaaS простыми словами
AI-агент для расчёта valuation SaaS — это связка нейросети, зафиксированного набора промптов и регулярной выгрузки данных из биллинговой системы, которая превращает сырые записи о платежах в стандартный пакет метрик: ARR, MRR, churn, NRR, LTV, CAC и вилку оценки компании. Слово «агент» здесь означает повторяемый процесс с одинаковой методологией расчёта каждый раз, а не разовую консультацию в чате.
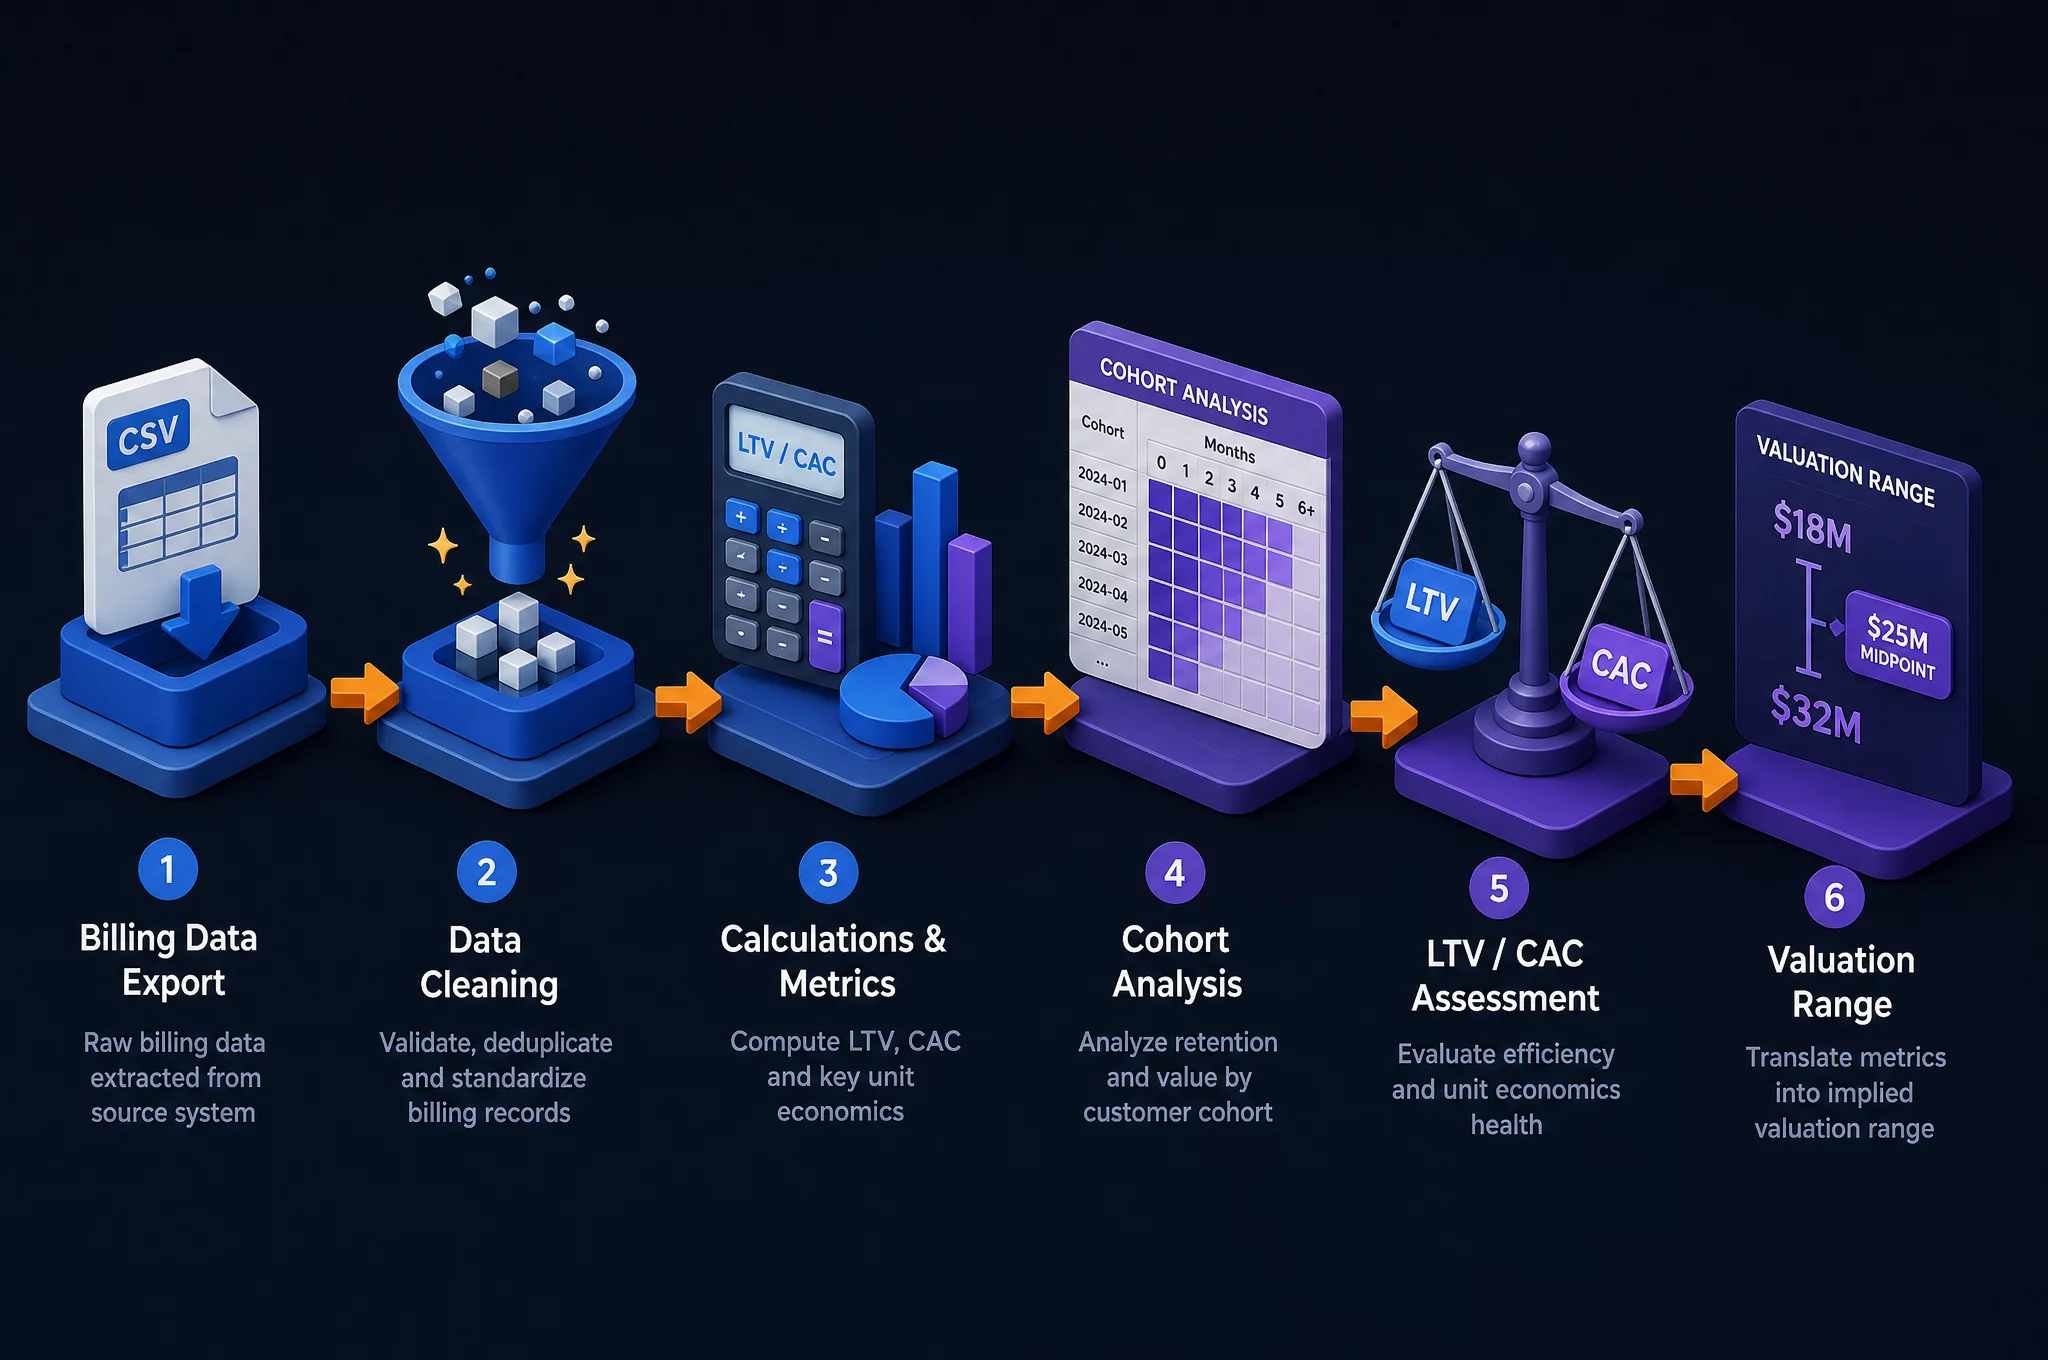
Разница с обычным вопросом в ChatGPT в том, что агент работает по фиксированной цепочке шагов: выгрузка → очистка → расчёт базовых метрик → когортный анализ → расчёт LTV/CAC → сведение в вилку valuation. Каждый шаг использует один и тот же промпт и одну и ту же формулу, поэтому цифры за разные месяцы можно сравнивать между собой. Если методология меняется от квартала к кварталу, инвестор, который сводит вашу цифру с прошлым отчётом, увидит расхождение и задаст вопрос на due diligence, на который лучше не отвечать «пересчитали по-другому».
У агента есть чёткие границы. Он не заменяет due diligence инвестора, не учитывает договорные нюансы (опционы, преференциальные акции, условия ликвидационных предпочтений) и не знает актуальную рыночную конъюнктуру сделок этой недели. Его роль — превратить сырую выгрузку биллинга в чистый, проверяемый и воспроизводимый пакет метрик, на основе которого человек уже ведёт переговоры. Везде, где дальше в статье написано «агент считает», это именно механический расчёт по зафиксированной формуле, а не финансовое суждение.
Почему расчёт ARR и churn в Excel вручную часто даёт неверную оценку компании
Короткий ответ: потому что большинство ручных расчётов в ранних SaaS-командах смешивают разные определения одной и той же метрики. Слово «churn» в одной таблице означает долю отписавшихся клиентов, а в другой — долю потерянной выручки, и это две принципиально разные цифры.
Типичная ситуация в компании без выделенного финансового аналитика: фаундер или маркетолог считает churn как «сколько клиентов отменили подписку в этом месяце, делённое на общее число клиентов на начало месяца». Это logo churn — метрика важная, но недостаточная. Она не учитывает, что 5 ушедших клиентов на минимальном тарифе весят меньше, чем 1 ушедший клиент на корпоративном тарифе, который приносил половину месячной выручки одного из сегментов.
Вторая частая ошибка — путать churn и net revenue retention. Компания может терять клиентов, но при этом наращивать выручку от оставшихся за счёт апсейла и допродаж — тогда NRR выше 100%, и это сильный сигнал для инвестора, даже при заметном logo churn. Без разделения этих метрик руками легко получить искажённую картину в любую сторону: и слишком мрачную, и слишком оптимистичную.
Третья проблема — ручной расчёт LTV почти всегда занижает или завышает реальную ценность клиента, потому что формула требует одновременно точного ARPU, точной валовой маржи и точного churn rate за один и тот же период, а руками свести три источника данных без ошибок в ссылках Excel — редкость даже у опытного финансиста. В моей практике чаще всего именно здесь и обнаруживается расхождение: ARPU считают за один месяц, churn — за другой, и итоговый LTV оказывается либо завышен вдвое, либо занижен настолько, что здоровый бизнес выглядит на бумаге убыточным.
AI-агент решает все три проблемы не тем, что «умнее» человека в методологии, а тем, что применяет одну и ту же формулу к одним и тем же данным каждый раз, без ошибок копирования между листами Excel и без путаницы определений между показателями.
Есть и четвёртая проблема, которую я вижу почти в каждой ранней SaaS-команде на консультациях, хотя обсуждают её реже первых трёх: расчёт живёт в одном файле на одном компьютере. Фаундер уходит в отпуск, меняется CFO, файл перезаписывается новой версией — и методология расчёта прошлого квартала теряется вместе с историей формул. Через год никто не может объяснить инвестору, почему churn за март 2025 года и churn за март 2026-го посчитаны по разным правилам. Зафиксированный промпт решает и эту проблему: методология хранится в тексте, который можно передать любому новому человеку в команде за пять минут, а не восстанавливать по цепочке ссылок в старом файле.
Что такое ARR и MRR и как агент считает их из выгрузки биллинга
ARR (annual recurring revenue) — это годовая проекция регулярной выручки компании, MRR (monthly recurring revenue) — та же выручка в помесячном выражении. Для компании с преимущественно месячными подписками ARR приблизительно равен MRR, умноженному на 12, но точный расчёт требует аннуализации годовых контрактов и учёта разовых платежей отдельно от регулярных.
Ключевая ошибка при ручном подсчёте — включить в MRR разовые платежи (внедрение, кастомизация, разовые консультации). Это исказит показатель регулярной выручки, на который смотрит инвестор, оценивая предсказуемость денежного потока компании.
Вторая по частоте ошибка — неправильная аннуализация годовых контрактов. Если клиент заплатил 600 000 рублей единовременно за год подписки, механическое деление этой суммы на 12 месяцев для расчёта MRR формально верно, но при отмене такого контракта в середине срока агент должен корректно списать оставшуюся часть из будущих периодов, а не оставить искажённую цифру висеть в отчёте до конца года. Ручной Excel почти никогда не отслеживает эту логику автоматически — обычно кто-то один раз считает годовые контракты в начале года и забывает пересчитать при досрочном расторжении.
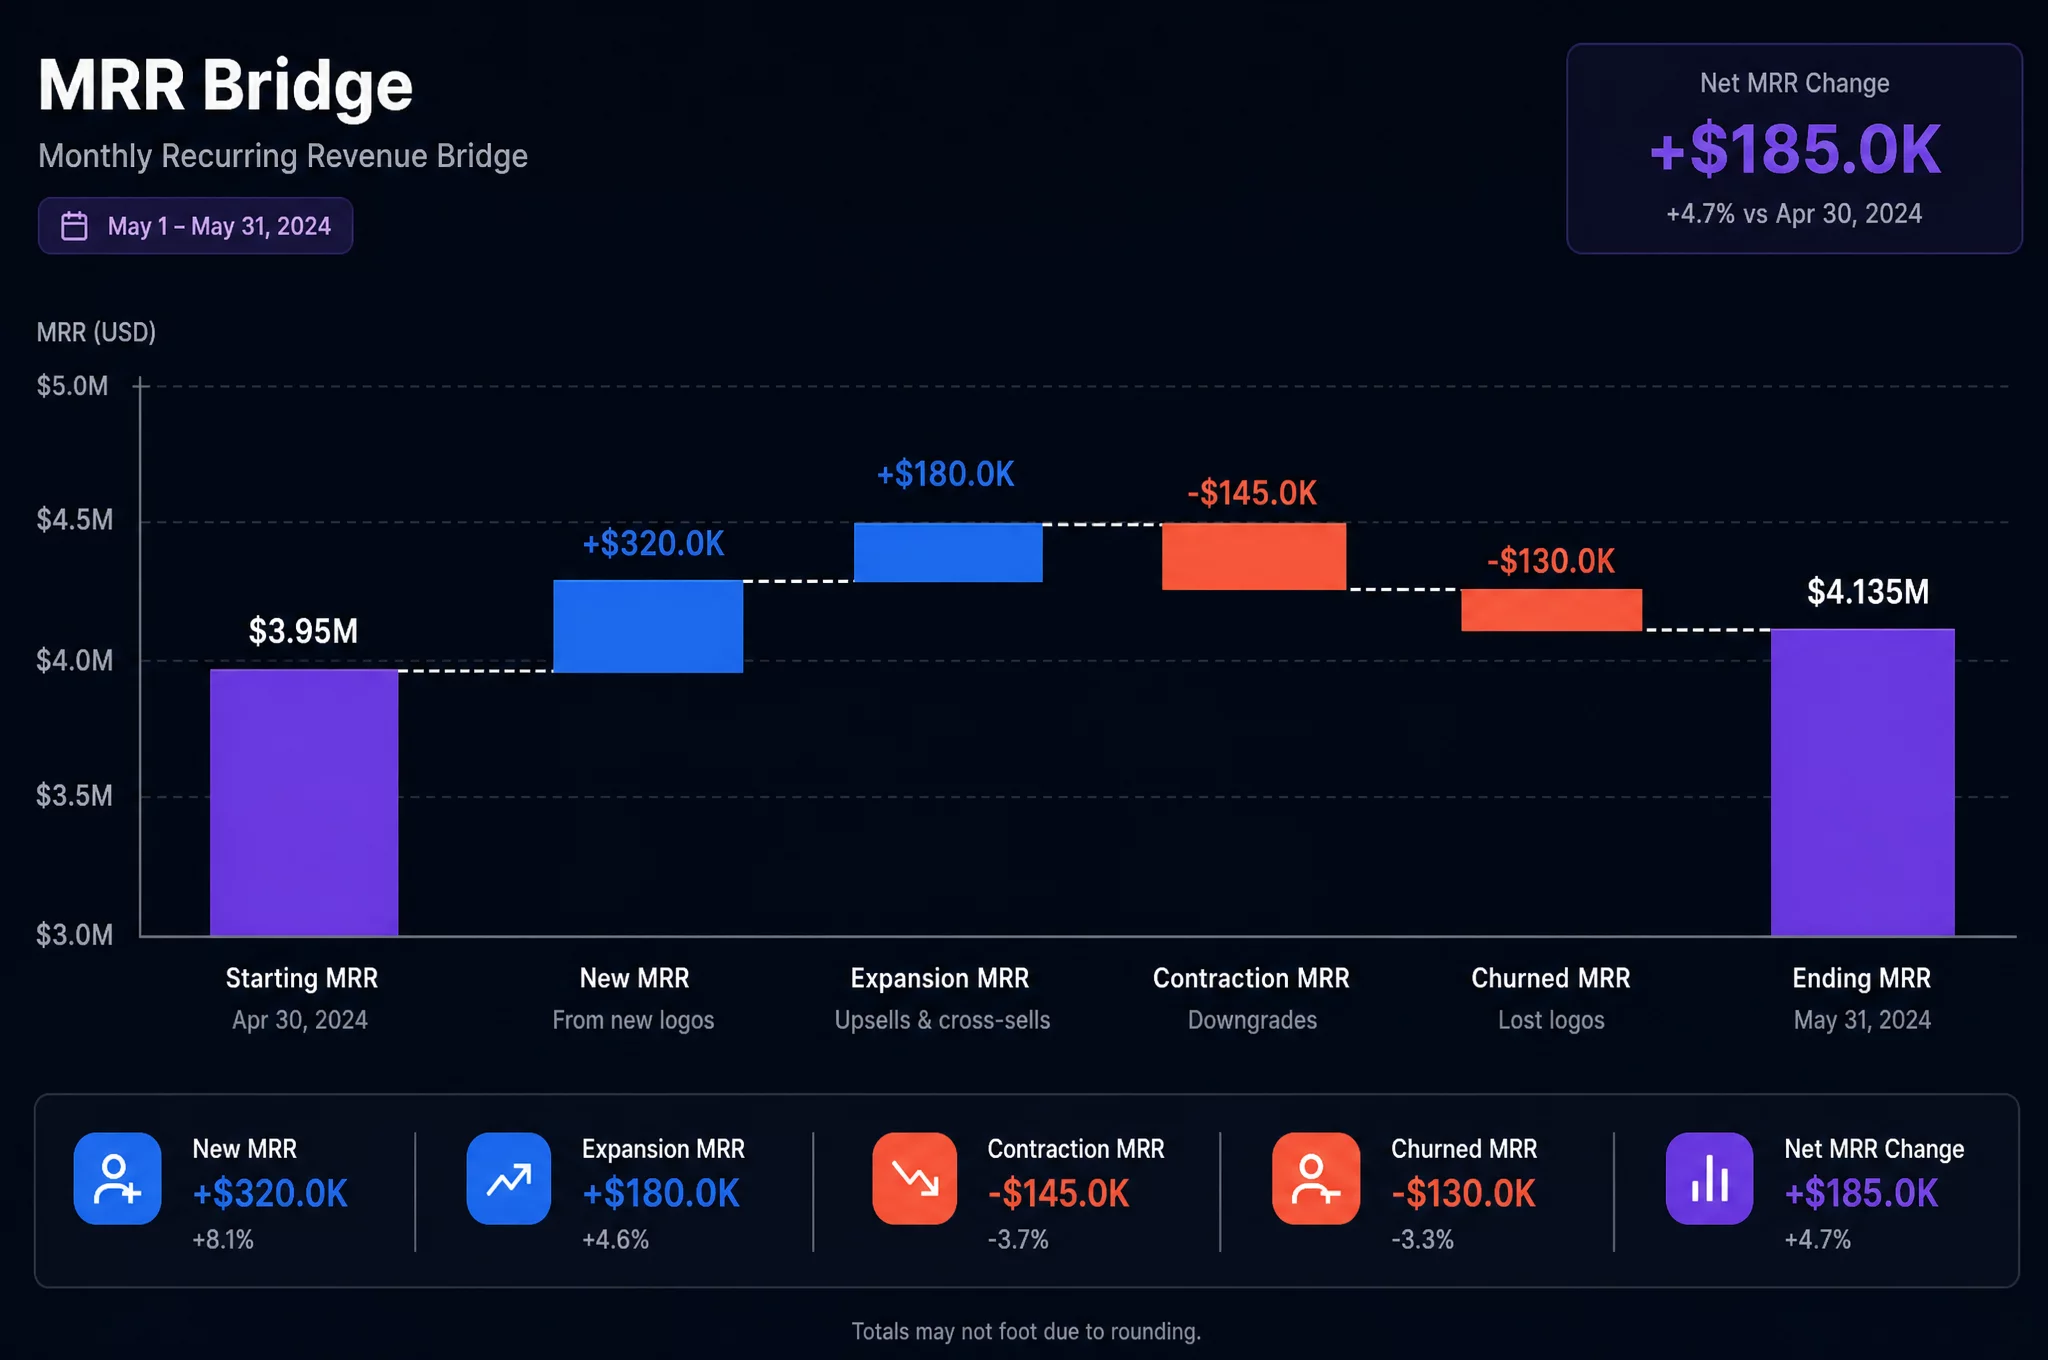
Промпт для расчёта ARR и MRR-моста из выгрузки биллинга:
Ты AI-агент финансового анализа SaaS-компании.

Я загружаю выгрузку из биллинговой системы за [период, например
24 месяца] в формате CSV: колонки — дата, ID клиента (обезличенный),
тип операции (новая подписка/продление/апгрейд/даунгрейд/отмена),
сумма, периодичность оплаты (месяц/год).

Задача:
1. Посчитай MRR на конец каждого месяца.
2. Построй MRR-мост: сколько добавилось от новых клиентов (New),
   сколько от апгрейдов действующих клиентов (Expansion), сколько
   потеряно от даунгрейдов (Contraction), сколько потеряно от
   отмен подписки (Churned).
3. Посчитай ARR на конец каждого месяца как MRR × 12, с отдельной
   пометкой, если в данных есть годовые контракты — их учти по
   аннуализированной стоимости, а не раздели на 12 механически.
4. Исключи из расчёта MRR разовые платежи (внедрение, консультации,
   кастомизация) — вынеси их отдельной строкой.

Выведи результат в виде таблицы по месяцам и отдельно график
динамики ARR текстом (тренд, ключевые точки роста и провалов).

Данные:
[вставить или приложить файл]
Такой промпт с код-интерпретатором в GPT-5.5 реально пересчитывает суммы построчно через код, а не оценивает динамику приблизительно — для выгрузки на сотни и тысячи строк это единственный способ получить проверяемый результат: если агент вместо этого прикинет цифру на глаз, ошибка в паре строк с годовыми контрактами останется незамеченной до тех пор, пока инвестор не пересчитает ARR сам и не найдёт расхождение.
Как правильно посчитать churn: logo churn, revenue churn и net revenue retention
Прямой ответ: считайте оба вида churn отдельно и обязательно добавляйте net revenue retention — три цифры вместе, а не одна, дают полную картину удержания клиентов и выручки.
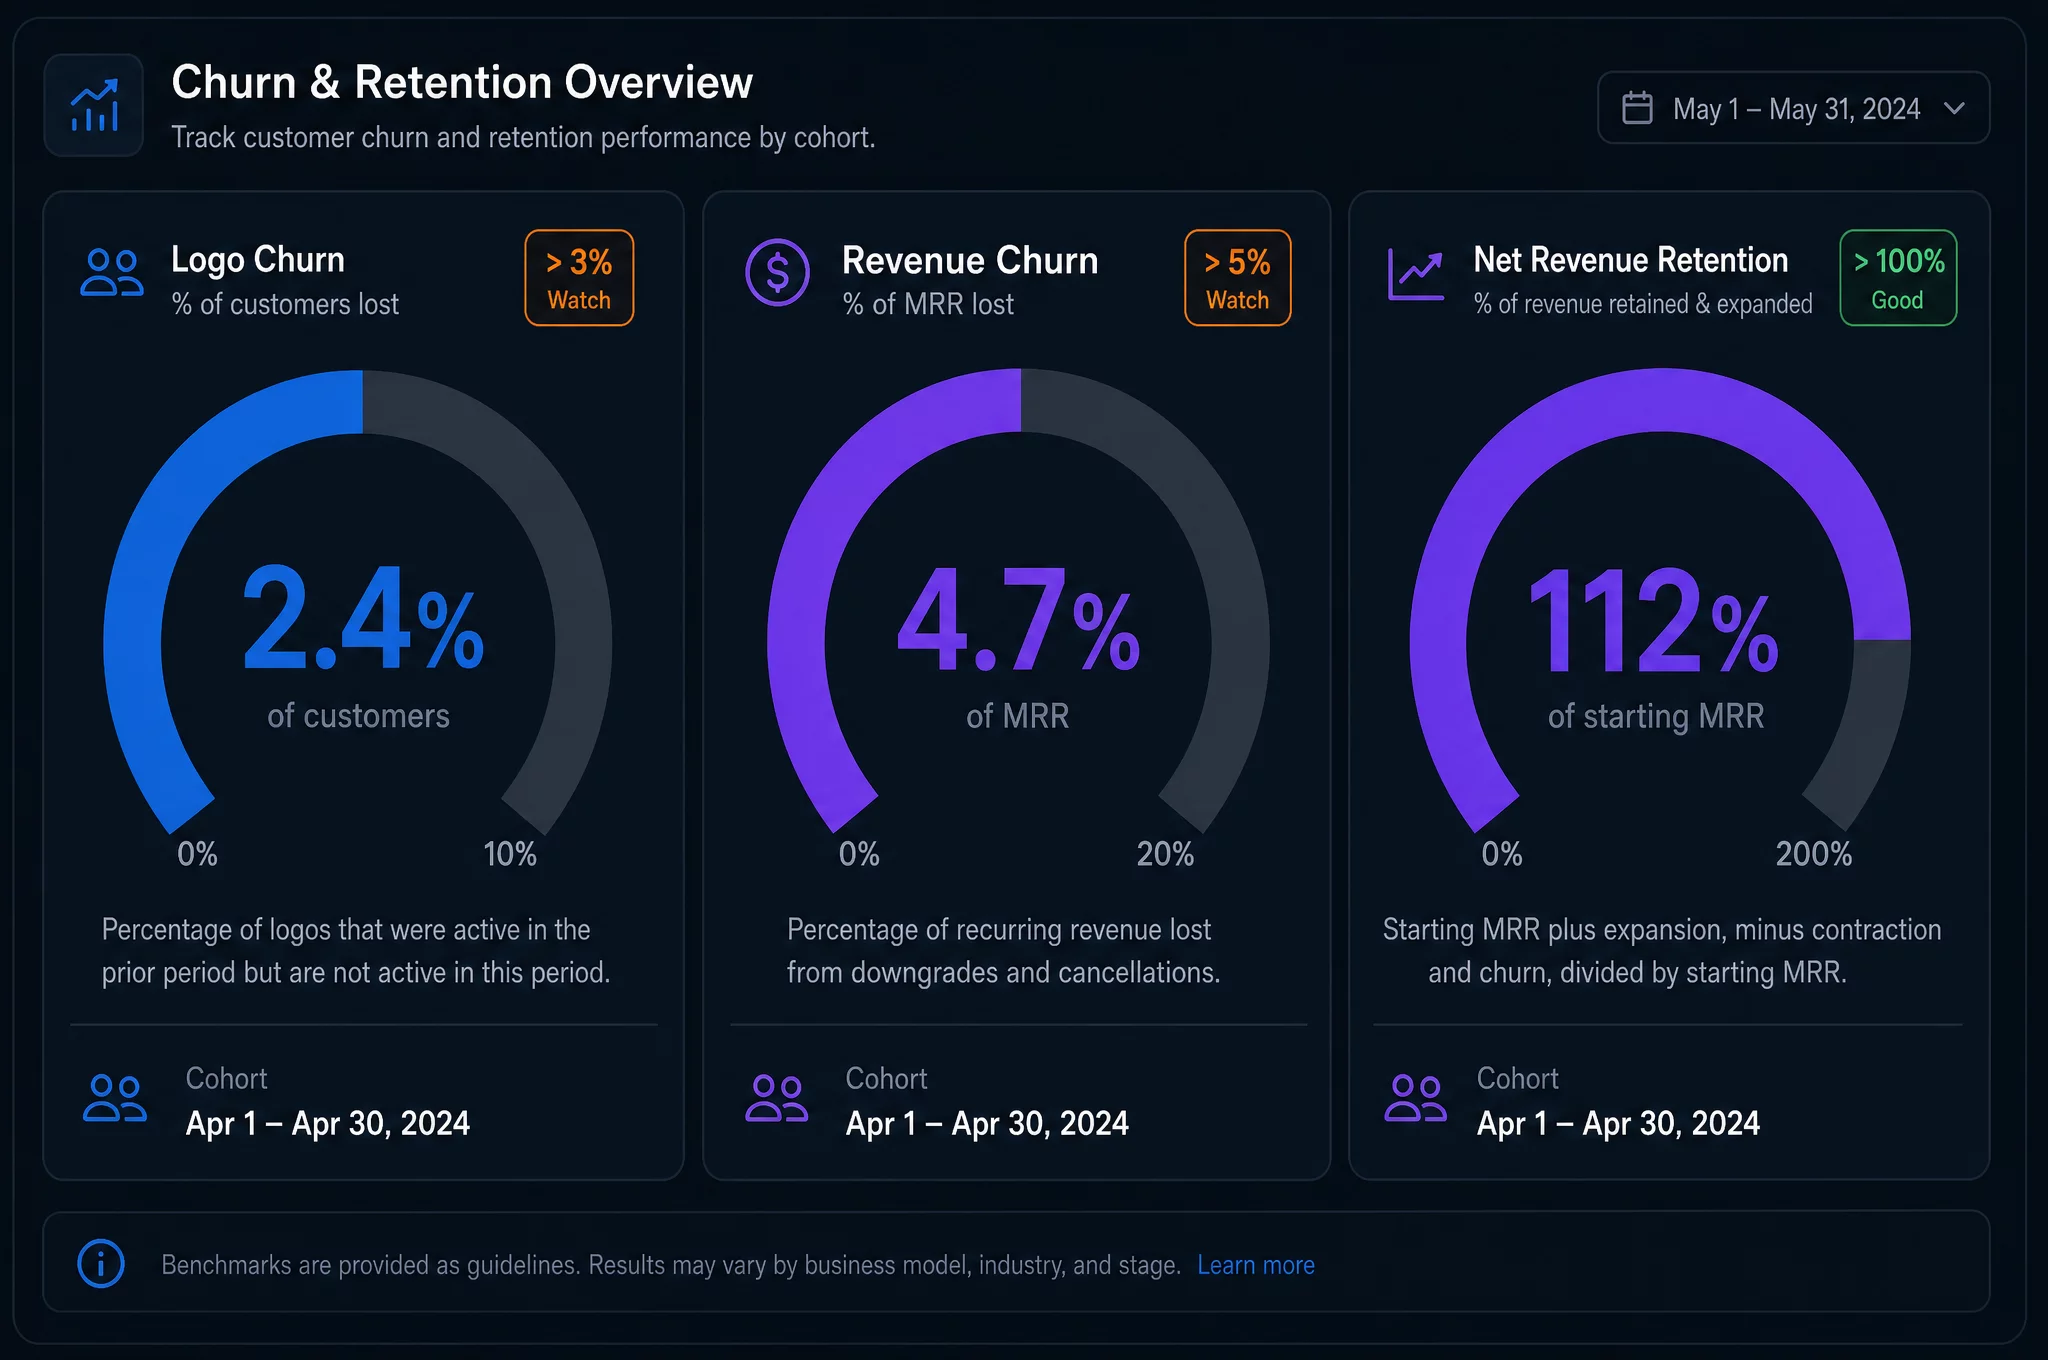
Logo churn — доля клиентов, ушедших за период, к общему числу клиентов на начало периода. Формула: количество ушедших клиентов ÷ количество клиентов на начало периода × 100%. Простая метрика, но не учитывает размер клиента.
Revenue churn (валовый) — доля выручки, потерянной от отмен и даунгрейдов, к MRR на начало периода. Формула: (потери от отмен + потери от даунгрейдов) ÷ MRR на начало периода × 100%.
Net revenue retention (NRR) — самая информативная для инвестора метрика: показывает, что происходит с выручкой от уже существующих клиентов без учёта новых продаж. Формула: (MRR на начало периода + expansion − contraction − churned) ÷ MRR на начало периода × 100%. NRR выше 100% означает, что даже без единого нового клиента выручка компании продолжает расти за счёт апсейла существующей базы — сильный аргумент в переговорах о valuation.
Разница между этими тремя метриками не абстрактная — она напрямую влияет на переговорную позицию с инвестором. Компания с logo churn 8% в месяц выглядит тревожно на первый взгляд, но если уходят преимущественно клиенты младшего тарифа, а revenue churn при этом составляет всего 2%, картина совершенно другая: бизнес теряет мелких клиентов, но удерживает выручку. И наоборот, компания с низким logo churn в 2% может терять NRR ниже 90%, если уходит один-два крупных корпоративных клиента — тогда проблема не в массовости оттока, а в концентрации выручки на небольшом числе аккаунтов, что само по себе риск для инвестора.
Промпт для расчёта всех трёх показателей и когортной разбивки:
На основе того же MRR-моста посчитай три метрики удержания по
каждому месяцу:

1. Logo churn rate = ушедшие клиенты / клиенты на начало периода × 100%
2. Revenue churn rate (валовый) = (contraction + churned MRR) /
   MRR на начало периода × 100%
3. Net revenue retention (NRR) = (MRR на начало периода + expansion
   − contraction − churned) / MRR на начало периода × 100%

Выведи таблицу по месяцам для всех трёх метрик.

Дополнительно: если в данных видно, что часть клиентов ушла в
первые 1-3 месяца после подписки, а часть — после 6+ месяцев,
раздели churn на "ранний" (0-3 мес.) и "поздний" (4+ мес.) и
укажи, какой вклад в общий churn даёт каждая группа.

Данные:
[вставить или использовать загруженный ранее файл]
Именно ранний churn чаще всего сигнализирует о проблеме с онбордингом, а не с продуктом в целом — агент, который делит показатель на эти два сегмента, сразу указывает, куда смотреть в первую очередь.
Как посчитать LTV и CAC без финансового аналитика
Прямой ответ: LTV считается через ARPU, валовую маржу и churn rate, CAC — через полные расходы на продажи и маркетинг, делённые на число новых клиентов за тот же период. Обе формулы простые, но требуют аккуратного сведения данных из разных источников — что и делает агент.
LTV (customer lifetime value) в упрощённой и наиболее распространённой формуле для SaaS: LTV = (ARPU × валовая маржа в %) ÷ churn rate (в долях, за тот же период, что и ARPU — обычно месячный). Логика: 1 ÷ churn rate — это средняя ожидаемая продолжительность жизни клиента в месяцах при текущем уровне оттока, а ARPU × маржа показывает, сколько прибыли компания получает с клиента в месяц.
CAC (customer acquisition cost) = общие расходы на продажи и маркетинг за период ÷ число новых платящих клиентов за тот же период. Важно включать все статьи: зарплаты отдела продаж, рекламные бюджеты, комиссии партнёрам, стоимость лидогенерации — а не только рекламный бюджет, как часто считают вручную.
Разберём на условном примере с цифрами, близкими к тем, что чаще всего встречаются у ранних B2B SaaS в моей практике, чтобы формула не оставалась абстракцией. У компании ARPU (средняя выручка на клиента в месяц) равен 8 000 рублей, валовая маржа — 75%, месячный revenue churn — 4%. Тогда LTV = (8 000 × 0,75) ÷ 0,04 = 150 000 рублей. Это означает, что при текущем churn rate средний клиент за весь срок использования продукта приносит компании около 150 000 рублей валовой прибыли, а ожидаемая продолжительность отношений — примерно 25 месяцев (1 ÷ 0,04). Если CAC для привлечения такого клиента составляет 35 000 рублей, соотношение LTV/CAC получается около 4,3:1 — здоровый показатель, который стоит проверить дальше через payback period. Это условный расчёт для иллюстрации механики формулы: реальные диапазоны по трём кейсам из практики школы — в разделе «Кейсы» ниже, там LTV/CAC и NRR посчитаны по фактическим числам, а не по гипотетическим вводным.
Промпт для расчёта LTV:
Посчитай LTV (customer lifetime value) по формуле:
LTV = (ARPU × валовая маржа) / месячный churn rate

Входные данные:
- ARPU (средняя выручка на клиента в месяц) = [подставить или взять
  из ранее рассчитанного MRR / число активных клиентов]
- Валовая маржа компании = [подставить, % от выручки]
- Месячный revenue churn rate = [взять из расчёта выше]

Посчитай LTV для всей базы клиентов и отдельно для 2-3 сегментов,
если в данных есть деление по тарифам или типу клиента (например,
малый бизнес / средний бизнес / enterprise).

Поясни простыми словами, что означает получившаяся цифра LTV
и на сколько месяцев вперёд она "смотрит" при текущем churn rate.
Промпт для расчёта CAC и соотношения LTV/CAC:
Посчитай CAC (customer acquisition cost) за [период]:
CAC = общие расходы на продажи и маркетинг за период / число
новых платящих клиентов за тот же период

Расходы на продажи и маркетинг за период: [вставить сумму или
таблицу по статьям — зарплаты отдела продаж, реклама, комиссии
партнёрам, инструменты лидогенерации]
Новые платящие клиенты за период: [вставить число]

Дальше:
1. Посчитай соотношение LTV/CAC (используя LTV из предыдущего
   расчёта).
2. Посчитай CAC payback period в месяцах = CAC / (ARPU × валовая
   маржа) — сколько месяцев требуется, чтобы окупить расходы на
   привлечение одного клиента.
3. Дай короткий вывод: соотношение и payback period говорят о
   здоровой unit-экономике или о проблеме, и если проблема — в
   какой части (высокий CAC, низкий ARPU, высокий churn).
Какое значение LTV/CAC считается здоровым для SaaS в 2026 году
Прямой ответ: соотношение 3:1 и выше — исторический ориентир здорового SaaS-бизнеса среди инвесторов ранних стадий, но само число мало значит без payback period и абсолютных масштабов компании.
| LTV/CAC | Что это означает | На что смотреть дополнительно |
|---|---|---|
| Меньше 1:1 | Компания теряет деньги на каждом новом клиенте | Нужно снижать CAC или пересматривать ценообразование до масштабирования продаж |
| От 1:1 до 3:1 | Слабая или пограничная unit-экономика | Смотреть на тренд: соотношение растёт или падает от квартала к кварталу |
| От 3:1 до 5:1 | Здоровый диапазон для большинства SaaS-моделей | Проверить payback period — при 3:1 и payback больше 18 месяцев возможны кассовые разрывы |
| Выше 5:1 | Сильная unit-экономика | Иногда сигнал, что компания недоинвестирует в рост и теряет долю рынка более агрессивным конкурентам |
Payback period важнее самого соотношения LTV/CAC для оценки риска кассового разрыва: компания с LTV/CAC 3:1 и окупаемостью клиента за 24 месяца тратит кэш на рост гораздо дольше, чем компания с LTV/CAC 2,5:1 и окупаемостью за 6-7 месяцев. Инвесторы на late-stage раундах и в оценке зрелых компаний чаще смотрят именно на payback period как на более практичный индикатор.
Ещё один нюанс, который упускают при ручном расчёте: соотношение LTV/CAC нужно смотреть в динамике, а не как разовый снимок. Компания, у которой LTV/CAC вырос с 2:1 до 3,5:1 за три квартала, показывает инвестору, что unit-экономика улучшается по мере масштабирования — это часто важнее абсолютного значения на конкретный момент. И наоборот, падение соотношения с 5:1 до 3:1 при растущей выручке — не всегда плохой сигнал: возможно, компания сознательно инвестирует в более дорогие каналы привлечения ради ускорения роста, и здесь важен контекст, который агент подсвечивает в цифрах, а объясняет уже финансовый директор.
Промпт для диагностики здоровья unit-экономики целиком:
На основе рассчитанных ранее LTV, CAC, LTV/CAC и CAC payback period
дай диагностику unit-экономики компании:

1. В какой диапазон попадает соотношение LTV/CAC (менее 1:1,
   1-3:1, 3-5:1, более 5:1) и что это означает.
2. Payback period в месяцах — это быстрая или медленная окупаемость
   относительно типичных ориентиров SaaS (6-12 месяцев считается
   быстрой, 18+ месяцев — медленной, требующей запаса кэша).
3. Если есть сегментация по тарифам — в каком сегменте unit-экономика
   сильнее, а в каком слабее.
4. Три конкретные рекомендации, что можно улучшить в первую очередь:
   снизить CAC, поднять ARPU, снизить churn — с обоснованием, какой
   рычаг даст наибольший эффект при текущих цифрах.
Как AI-агент строит когортный анализ retention из сырых данных биллинга
Прямой ответ: агент группирует клиентов по месяцу первой подписки и считает, какая доля выручки от каждой когорты сохраняется через 3, 6 и 12 месяцев — это показывает динамику удержания точнее, чем усреднённый churn rate за один месяц.
Усреднённый churn за последний месяц смешивает клиентов на второй неделе использования продукта и клиентов, которые платят третий год подряд. Когортный анализ разделяет их: видно, как ведёт себя именно группа клиентов, пришедших в конкретном месяце, по мере взросления отношений с продуктом.
Промпт для когортного анализа:
Построй когортный анализ retention выручки на основе выгрузки
биллинга.

Сгруппируй клиентов по месяцу первой оплаты (когорта = месяц
первого платежа). Для каждой когорты посчитай, какой процент
от первоначальной MRR этой когорты сохраняется через 1, 3, 6,
9 и 12 месяцев после первого платежа (с учётом апсейлов —
то есть это net revenue retention когорты, а не только logo churn).

Выведи результат в виде таблицы: строки — когорты по месяцам,
столбцы — месяц 1, 3, 6, 9, 12 после старта, значения — процент
удержания выручки.

Отметь текстом:
1. Улучшается или ухудшается retention у более поздних когорт
   по сравнению с ранними (это показывает, работают ли изменения
   в продукте или онбординге).
2. Есть ли когорта с аномально низким удержанием — возможный
   признак конкретной проблемы в конкретный период (баг, неудачный
   маркетинговый канал, смена цены).

Данные:
[вставить или приложить]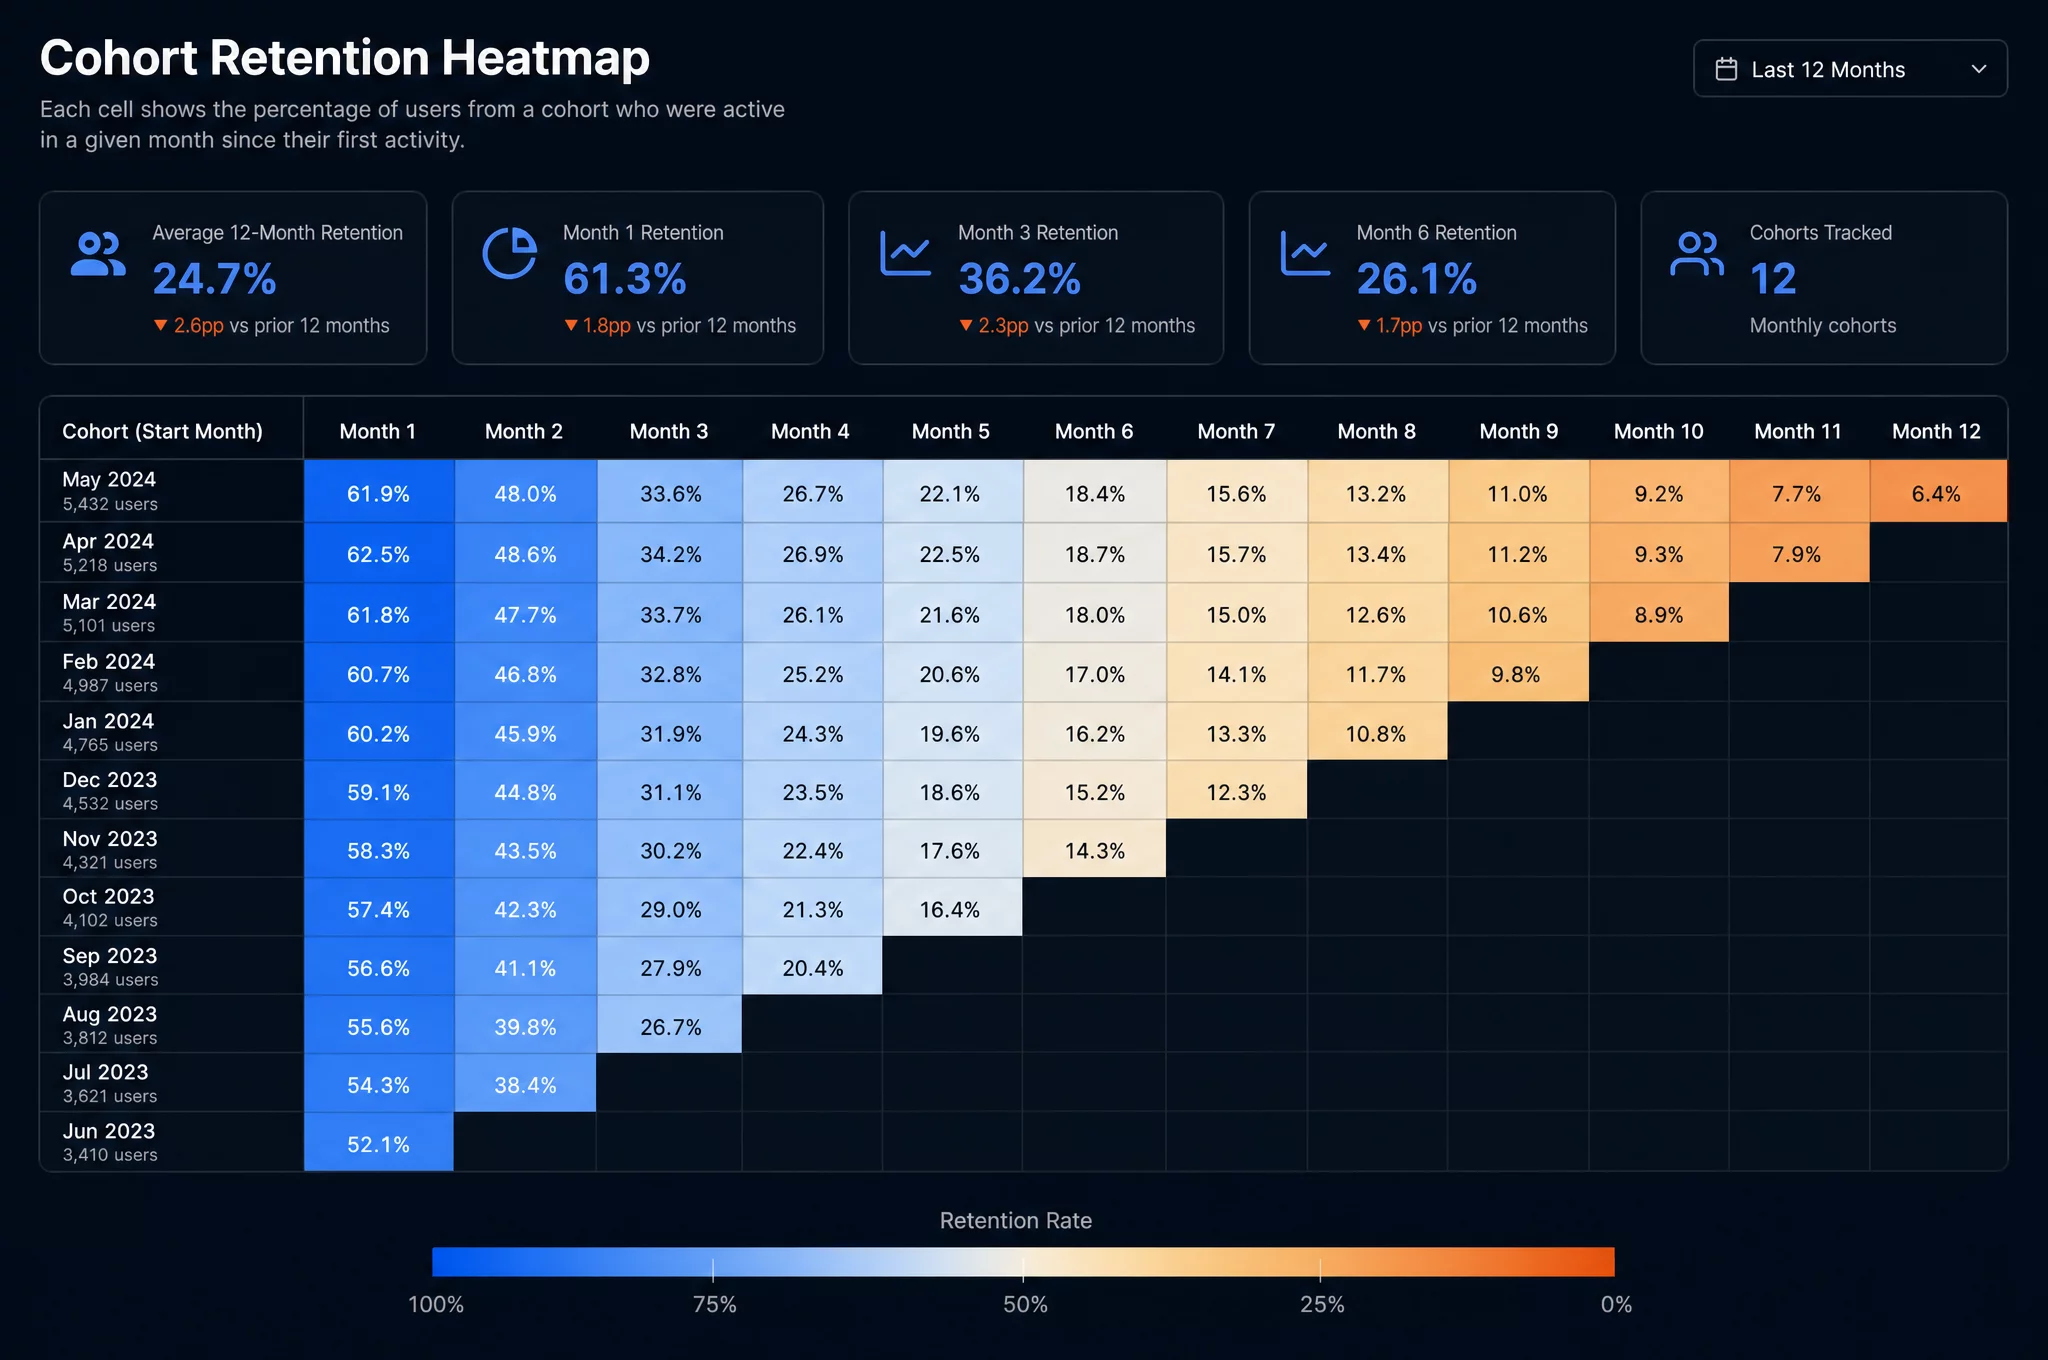
Как считается valuation SaaS через мультипликатор ARR
Прямой ответ: базовая формула — Valuation = ARR × мультипликатор, где сам мультипликатор не константа, а вилка, зависящая от темпов роста компании, NRR и текущей рыночной конъюнктуры для сделок в этом сегменте.
Мультипликатор ARR у SaaS-компаний исторически сильно колеблется в зависимости от макроэкономического цикла: в периоды дешёвого капитала и высокого спроса на технологические активы вилки были заметно выше, чем в периоды коррекции рынка, когда инвесторы платят премию преимущественно за компании с быстрым ростом и сильным удержанием выручки. Точный актуальный диапазон мультипликаторов для конкретного сегмента и раунда стоит уточнять у инвестиционного консультанта или смотреть в свежих обзорах венчурных фондов — здесь я даю принцип расчёта, а не фиксированную цифру, потому что вилка меняется от квартала к кварталу.
Три фактора, которые двигают мультипликатор вверх при прочих равных: темп роста ARR год к году выше среднего по сегменту, NRR выше 110-120%, и валовая маржа выше типичной для SaaS (обычно ориентир 70-80%+). Компания с этими тремя показателями заслуженно претендует на верхнюю границу вилки, а не на нижнюю.
Есть и обратная сторона: мультипликатор ARR почти всегда игнорирует качество роста. Компания, которая наращивает ARR за счёт демпинга и агрессивных скидок новым клиентам, формально показывает те же темпы роста, что и компания с органическим спросом и здоровым ценообразованием — но инвестор, который посмотрит глубже одной цифры темпа роста, увидит разницу в NRR, в валовой марже и в CAC payback period. Именно поэтому вилка valuation в этой статье строится не на одном показателе роста, а на связке из трёх факторов сразу: скорость роста без контекста NRR и маржи — это половина картины, которая может ввести в заблуждение и саму компанию, и инвестора.
Промпт для расчёта вилки valuation:
Ты AI-агент, который помогает подготовить обоснованную вилку
valuation для SaaS-компании на основе метрик, а НЕ выдаёт
единственную точную цифру.

Входные данные:
- ARR на текущий момент: [подставить]
- Темп роста ARR год к году: [подставить, %]
- NRR: [подставить, % из расчёта выше]
- Валовая маржа: [подставить, %]
- Rule of 40 (сумма роста и маржинальности): [подставить или
  посчитать отдельно]

Задача:
1. Опиши, к какой группе по темпам роста и NRR относится компания
   (медленнорастущая с NRR ниже 100%, растущая со средним NRR
   100-110%, быстрорастущая с сильным NRR выше 110-120%).
2. Предложи логику для нижней и верхней границы мультипликатора
   ARR для этой группы, явно указав, что точные текущие вилки
   мультипликаторов нужно сверять с актуальными данными по сделкам
   в этом сегменте на момент оценки — не считай точную цифру
   мультипликатора самостоятельно, если она не задана.
3. Если мультипликатор задан пользователем — посчитай итоговую
   вилку Valuation = ARR × нижняя граница и ARR × верхняя граница.
4. Перечисли 3 фактора, которые могли бы сдвинуть компанию к
   верхней границе вилки при следующем раунде.

Не выдумывай конкретный числовой мультипликатор от себя —
запроси его у пользователя или явно пометь как предположение,
требующее проверки.
Важно: агент в этом промпте намеренно не придумывает точный коэффициент сам — актуальные рыночные мультипликаторы меняются, и выдавать их «из головы» модели опасно для решения, которое затрагивает реальные деньги переговоров с инвестором. Роль агента здесь — методология и структура расчёта, а актуальную цифру мультипликатора вы подставляете из проверенного источника (текущие обзоры сделок, консультация с инвестбанкиром или отраслевым фондом).
Что такое Rule of 40 и как агент проверяет баланс роста и прибыльности
Rule of 40 — эвристика, которая складывает темп роста выручки год к году и маржинальность (или FCF-маржу) компании: если сумма этих двух чисел выше 40%, баланс между ростом и прибыльностью считается здоровым для SaaS-бизнеса. Компания может расти быстро при низкой прибыльности, или расти медленнее при высокой марже — обе ситуации нормальны, если сумма держится около ориентира или выше.
Показатель полезен именно как быстрый ориентир для внутреннего разговора и презентации инвестору: он одной цифрой отвечает на вопрос «жертвует ли компания разумно прибыльностью ради роста, или теряет деньги без опережающего роста, который бы это оправдывал».
Промпт для расчёта Rule of 40:
Посчитай Rule of 40 для компании:

Rule of 40 = темп роста ARR год к году (%) + маржинальность (%)

Темп роста ARR год к году: [подставить или взять из расчёта выше]
Маржинальность: используй [операционную маржу / EBITDA-маржу /
FCF-маржу — укажи, какую именно метрику маржи применяешь и почему]

Посчитай итоговое значение и дай вывод:
1. Выше или ниже ориентира 40% результат.
2. Если ниже — какой из двух компонентов (рост или маржа) тянет
   показатель вниз сильнее, и какой рычаг логичнее двигать первым
   с учётом текущей стадии компании.
3. Как показатель менялся за последние 4 квартала (если данные
   есть) — улучшается тренд или ухудшается.
Как собрать инвесторскую сводку метрик одним промптом
Финальный практический шаг — свести все рассчитанные показатели в один документ, понятный инвестору или совету директоров с первого взгляда, без необходимости самому пересчитывать формулы по разрозненным таблицам.
Промпт для инвесторской сводки:
На основе всех рассчитанных выше метрик (ARR, MRR-мост, logo
churn, revenue churn, NRR, LTV, CAC, LTV/CAC, payback period,
когортный retention, Rule of 40, вилка valuation) собери
инвесторскую сводку на 1-2 страницы в следующей структуре:

1. Ключевые цифры одной строкой: текущий ARR, темп роста год к
   году, NRR, LTV/CAC, Rule of 40.
2. Динамика за последние 4-6 кварталов кратко (растёт/стабильно/
   снижается по каждому показателю).
3. Сильные стороны unit-экономики (2-3 пункта с цифрами).
4. Зоны риска или внимания (2-3 пункта с цифрами, без приукрашивания).
5. Обоснованная вилка valuation с кратким объяснением логики
   (темп роста + NRR + маржа → диапазон мультипликатора).

Пиши простым языком без канцелярита, как для инвестора, у
которого 5 минут на просмотр перед звонком.
Промпт для короткой версии на слайд для совета директоров:
Сократи инвесторскую сводку выше до одного слайда: 5-7 буллетов,
каждый — цифра плюс однострочный вывод. Без вводных фраз и
пояснений методологии — только итоговые цифры и что они означают
для решения совета директоров.
Сравнение ChatGPT, Claude, Gemini и DeepSeek для расчёта SaaS-метрик и valuation
Актуально на август 2026 года. Задача расчёта valuation требует двух разных сильных сторон одновременно: точного построчного счёта по таблицам биллинга и качественного связного текста для инвесторской сводки.
| Модель | Счёт по таблицам биллинга | Инвесторская сводка и текст | Стоимость | Особенность для этой задачи |
|---|---|---|---|---|
| GPT-5.5 (ChatGPT Plus) | Сильная — код-интерпретатор считает через Python построчно | Хорошая | Платная подписка | Лучший выбор для MRR-моста, когортного анализа и LTV/CAC расчёта на больших выгрузках |
| Claude Sonnet 4.6 | Хорошая | Сильная — большое контекстное окно, качественный связный русский текст | Платная подписка | Лучше для сведения нескольких источников данных в единую сводку и объяснения метрик простым языком |
| Gemini 2.5 | Средняя-хорошая | Хорошая | Есть бесплатный доступ с ограничениями | Разумный вариант для старта без затрат при небольшом объёме данных |
| DeepSeek V3.2 | Средняя | Средняя | Бесплатно, без VPN | Для базовых прикидок при ограниченном бюджете; в России рекомендуется только с обезличенными данными |
Рабочая связка, которая хорошо показывает себя на практике: GPT-5.5 для расчётной части (MRR-мост, churn, LTV/CAC, когорты), Claude Sonnet 4.6 для финальной инвесторской сводки и объяснения цифр языком, понятным собственнику или совету директоров без финансового бэкграунда.
Кейсы: как считают ARR, churn и valuation SaaS-проектов на практике
Кейс: B2B SaaS-стартап готовит раунд финансирования
В моей практике консультаций с фаундерами регулярно встречается похожая ситуация: fractional CFO у B2B SaaS-стартапа с ARR около 40 млн рублей готовит пакет метрик для раунда финансирования, а до этого компания уже запрашивала расчёт valuation-модели у внешнего финансового консультанта.
Было: запрос на подготовку модели у внешнего консультанта — это обычно 3-4 недели с учётом переписки, уточнений исходных данных и доработок по замечаниям, а стоимость такой работы для компании на этой стадии в моей практике чаще всего попадает в диапазон 150 000-300 000 рублей, в зависимости от объёма выгрузки и глубины анализа.
Что сделали: самостоятельно выгрузили биллинг за 24 месяца из CloudPayments, обезличили данные, прогнали через промпты расчёта MRR-моста, churn, LTV/CAC и Rule of 40 в GPT-5.5, собрали инвесторскую сводку в Claude Sonnet 4.6.
Стало: полный пакет метрик и обоснованная вилка valuation готовы за один-два рабочих дня вместо 3-4 недель ожидания внешнего консультанта. Точная сумма экономии зависит от расценок конкретного консультанта и объёма данных компании — но даже по нижней границе диапазона это ощутимая экономия бюджета на стадии, когда каждый рубль до раунда на счету.
Кейс: подписной сервис с незамеченной проблемой удержания
В похожих консультациях регулярно встречается такая картина: финансовый директор небольшого подписного B2C-сервиса с MRR около 1,8 млн рублей считает ежемесячный churn нормальным на глазок, ориентируясь на общее ощущение, что для сегмента это приемлемо.
Было: после расчёта NRR через агента выясняется, что net revenue retention держится в районе 88-90% — то есть без учёта новых продаж выручка от текущей базы клиентов сокращается почти на 10-12% за квартал. Когортный анализ показывает, где именно теряется удержание: уход клиентов на третьем месяце использования, сразу после окончания вводного периода, даёт основной вклад в общий churn.
Что сделали: пересмотрели онбординг для клиентов на этой критичной точке — добавили персональное сопровождение и разбор использования продукта на второй-третьей неделе, до момента повышенного риска ухода.
Стало: за квартал NRR выросла с 88-90% до диапазона 96-98%, а LTV/CAC — примерно с 1,8:1 до 2,6:1. Точные значения зависят от исходных данных конкретной компании, но направление и порядок роста в моей практике повторяются: NRR такого масштаба выправляется за один квартал точечной работы над онбордингом, если проблема локализована в одной когорте месяцев, а не размазана по всей базе. Без когортного анализа эту проблему нашли бы значительно позже, на следующем плановом аудите, когда часть выручки была бы уже потеряна безвозвратно.
Кейс: fractional CFO ведёт метрики для нескольких SaaS-клиентов
Похожий сценарий встречается у fractional CFO, которые ведут ежемесячную отчётность по метрикам сразу для нескольких небольших SaaS-клиентов одновременно, обычно 4-6 компаний на сопровождении.
Было: сбор ARR, churn, LTV/CAC и Rule of 40 вручную для одного клиента в моей практике обычно занимает 3-4 часа в месяц — выгрузка биллинга, сведение в Excel, проверка формул. При 5 клиентах на сопровождении это 15-20 часов в месяц только на расчёт метрик, ещё до написания комментариев и подготовки сводки.
Что сделали: зафиксировали единый набор промптов для всех клиентов, автоматизировали сам расчёт через GPT-5.5, оставив себе проверку итоговых цифр на выборке и написание комментариев к динамике.
Стало: черновой расчёт метрик по одному клиенту занимает 30-40 минут вместо 3-4 часов, проверка и комментарии — ещё около 30-40 минут. При тех же 5 клиентах общее время падает примерно с 15-20 часов до 5-7 часов в месяц. Освободившихся часов в моей практике обычно хватает, чтобы взять шестого клиента на сопровождение без увеличения фактически отработанного времени.
Как обезопасить данные о выручке и клиентах при загрузке в нейросеть
Выгрузка биллинга для расчёта ARR и churn требует внимания к тому, что именно попадает во внешний AI-сервис.
Обезличивайте перед загрузкой: названия компаний-клиентов и ФИО контактных лиц (замена на условные ID — Клиент-1, Клиент-2), email и телефоны, платёжные реквизиты и номера карт.
Агрегированные метрики обычно безопасны для загрузки целиком: суммы MRR по месяцам, проценты churn и NRR, данные о темпах роста — это внутренние управленческие цифры без персональных данных, если предварительно убраны идентификаторы клиентов.
Отключите использование данных для обучения модели в настройках ChatGPT или Claude — соответствующая опция есть в разделах приватности обоих сервисов. Для регулярной работы с чувствительными финансовыми данными компании стоит рассмотреть корпоративный тариф.
Данные для инвестора обрабатывайте с той же осторожностью, что и внутренние отчёты, даже если конечная цель — показать цифры внешней стороне: обезличенные данные на этапе расчёта проще довести до финальной презентации, чем начинать с уже загруженных куда-то персональных данных клиентов.
Если в компании ещё нет формализованных правил работы с нейросетями, у меня есть отдельный шаблон AI-политики для финансового отдела — что можно загружать, что нельзя, кто отвечает за настройку.
Как связать расчёт valuation с остальной финансовой моделью компании
Метрики ARR, churn и LTV/CAC не существуют отдельно от остальной финансовой картины компании — они опираются на те же исходные данные, что и финансовая модель, и логично считать их в связке, а не параллельными процессами.
Если модель компании уже построена и регулярно обновляется, показатели unit-экономики становятся её естественным расширением: тот же набор допущений о темпах роста и марже, который использовался при построении модели, ложится в основу расчёта Rule of 40 и вилки valuation. У меня есть отдельный разбор того, как быстро собрать саму модель — финмодель за 10 минут без Excel на ChatGPT и Claude — если этот фундамент ещё не выстроен, начните с него.
Отдельная смежная задача — сценарный анализ: что произойдёт с valuation, если churn снизится на 2 процентных пункта, или CAC вырастет на четверть из-за более дорогого канала привлечения. Такие сценарии удобно считать тем же контуром, что применяется для стресс-тестирования финансовой модели — логика идентична: меняете одно допущение, смотрите, как сдвигается итоговая цифра.
Более широкий взгляд на оценку компании — не только через мультипликатор ARR, но и через DCF-модель и мультипликаторы сопоставимых сделок — разобран в статье про оценку бизнеса и M&A через ChatGPT: полезно посмотреть, когда речь идёт о полноценной сделке, а не только о раунде венчурного финансирования.
Какие ошибки чаще всего допускают при расчёте valuation SaaS через AI
Смешивание logo churn и revenue churn в одном числе. Если в отчёте фигурирует просто «churn 5%» без уточнения, о клиентах или о выручке речь, инвестор или совет директоров легко неверно интерпретируют реальный масштаб проблемы.
Включение разовых платежей в MRR. Внедрение, консультации, разовая кастомизация искусственно завышают регулярную выручку и создают ложное впечатление роста ARR там, где реального роста подписной базы нет.
Округление мультипликатора valuation до одной цифры вместо вилки. Единственное число выглядит увереннее в презентации, но не отражает реальную неопределённость оценки — вилка с обоснованием нижней и верхней границы честнее и устойчивее к вопросам инвестора.
Игнорирование payback period при хорошем LTV/CAC. Соотношение 4:1 при окупаемости клиента за 20 месяцев может создавать больше проблем с кассой, чем соотношение 2,8:1 при окупаемости за 6 месяцев — смотреть нужно на оба показателя вместе.
Доверие модели в вопросе точного текущего мультипликатора рынка. Нейросеть не знает актуальную вилку сделок этой недели — это нужно проверять по внешним источникам, а не спрашивать у модели «какой сейчас мультипликатор ARR для SaaS».
Отсутствие проверки на выборке вручную. Даже при уверенности в промпте стоит вручную пересчитать 10-15% строк, особенно там, где в данных есть нестандартные операции — возвраты, промо-периоды, переходы между тарифами в середине месяца.
Слепое доверие к единственному запуску без повторной проверки. Один и тот же промпт на одних и тех же данных должен давать одинаковый результат при повторном запуске в код-интерпретаторе — если цифры расходятся между попытками, это сигнал, что данные неоднозначны (например, дубли строк в выгрузке) или промпт недостаточно точно описывает методологию. Стоит прогнать расчёт дважды перед тем, как включать цифры в презентацию для инвестора.
Чек-лист: с чего начать расчёт valuation SaaS через AI-агента
- Выгрузите биллинг-данные за 12-24 месяца из Stripe, CloudPayments, ЮKassa или CRM с разбивкой по типу операции.
- Обезличьте клиентскую базу — замените названия компаний и ФИО на условные ID.
- Посчитайте MRR-мост и ARR по промпту из этой статьи, отдельно выделив разовые платежи.
- Разделите churn на logo и revenue, обязательно посчитайте NRR по когортам.
- Соберите данные о расходах на продажи и маркетинг за те же периоды для расчёта CAC.
- Посчитайте LTV, CAC, LTV/CAC и payback period одним промптом на основе уже готовых метрик.
- Постройте когортный анализ retention на 3, 6, 12 месяцев вперёд по каждой когорте.
- Посчитайте Rule of 40 и сравните с ориентиром для вашей стадии компании.
- Получите вилку мультипликатора valuation, подставив актуальный диапазон из проверенного внешнего источника, а не выдуманный моделью.
- Проверьте 10-15% расчётов вручную перед тем, как показывать сводку инвестору или совету директоров.
Заключение: агент считает цифры, оценку и переговоры ведёт человек
Ценность AI-агента для расчёта valuation SaaS не в том, что нейросеть заменяет финансового аналитика в понимании бизнеса. Ценность в том, что она берёт на себя механическую часть — построчный пересчёт тысяч строк биллинга по одной и той же методологии каждый месяц, без ошибок копирования между листами Excel и без путаницы в определениях churn.
Финальная интерпретация цифр, выбор конкретного мультипликатора для переговоров с инвестором, объяснение нестандартных статей биллинга и сама переговорная позиция остаются за человеком — финансовым директором, fractional CFO или основателем компании. Агент готовит обоснованный и проверяемый пакет цифр, но не подписывает term sheet.
Если вы только начинаете системно считать unit-экономику своего SaaS, начните с базового расчёта ARR и churn на выгрузке за последние 12 месяцев — результат виден сразу, а дальнейшие метрики (LTV/CAC, Rule of 40, вилка valuation) наслаиваются постепенно, по мере того как накапливается уверенность в базовых цифрах.
Частозадаваемые вопросы
Смотрите блок FAQ выше: там собраны конкретные ответы про формулы ARR и MRR, здоровые значения LTV/CAC, выбор модели для расчётов и безопасность данных о выручке и клиентах.
Если хотите разобраться глубже — не только с расчётом valuation, а со всем набором задач, которые AI-агенты закрывают в работе финансового директора и фаундера подписного бизнеса, подписывайтесь на наши каналы:
- @findir_pro — 45 000 подписчиков, основной канал школы «Финансовый директор | Мастер CFO»
- «АИ с Софьей и Натали» — 13 000 подписчиков, канал про нейросети для финансистов
- MAX — 5 000+ подписчиков, актуальные новости и практика применения AI в финансах
800+ выпускников курса «AI-навыки финансиста» уже считают unit-экономику и valuation своих проектов через похожие сценарии.