AI для финансиста
AI-агент для управленческой отчётности собственнику: сводка по кэшу, марже и дебиторке

AI-агент для управленческой отчётности собственнику: сводка по кэшу, марже и дебиторке без финансиста
Я Натали Васильева, эксперт по нейросетям и продюсер онлайн-школы Финансовый директор | Мастер CFO. В 2026 году каждую неделю ко мне приходит вопрос от финансистов: «Как сделать так, чтобы собственник получал отчёт без моего участия по пятницам вечером?» Ответ — не Excel с автообновлением, а AI-агент, который сам собирает данные, считает и пишет текст.
В этой статье я разберу, как собрать такого агента с нуля: какие метрики брать, какой промпт писать, в каком инструменте собирать сценарий и что делать с безопасностью данных. Дам 10 готовых промптов и три реальных кейса с цифрами.
Ключевые выводы
- AI-агент — это автоматизированная связка: выгрузка данных → расчёт нейросетью → текстовый вывод → отправка. Не разовый чат, а сценарий, который работает по расписанию.
- Минимум для старта — три метрики: кэш, маржа, дебиторка. Остальное добавляется по мере обкатки.
- Настройка занимает 3-6 часов один раз, дальше отчёт формируется сам.
- GPT-5.5 лучше считает, Claude Sonnet 5 лучше пишет объяснения — рабочая связка использует обе модели.
- Экономия по опыту учениц школы — с 3-5 часов ручной сборки до 15-20 минут проверки.
- Финальное решение и интерпретация отклонений остаются за финансистом, агент не заменяет суждение.
- Данные перед отправкой в нейросеть нужно обезличивать, даже при работе через API.
Зачем собственнику еженедельная сводка, если есть годовой отчёт
Собственник принимает решения не раз в год, а каждую неделю: платить ли поставщику сейчас или через две недели, нанимать ли ещё одного продавца, стоит ли снижать цены ради оборота. Годовой отчёт для таких решений бесполезен — он показывает прошлое, а не то, что происходит прямо сейчас.
Еженедельная сводка закрывает три вопроса, которые собственник задаёт чаще всего: хватит ли денег на текущие обязательства, растёт ли маржа или падает, кто из клиентов не платит вовремя. Если финансист отвечает на эти вопросы вручную каждую пятницу, он тратит на это от трёх до пяти часов — сбор данных из разных систем, сверка, написание текста.
AI-агент не придумывает новую отчётность. Он автоматизирует ту же самую сводку, которую финансист и так делает руками, просто без ручного труда на каждом шаге.
Что такое AI-агент простыми словами
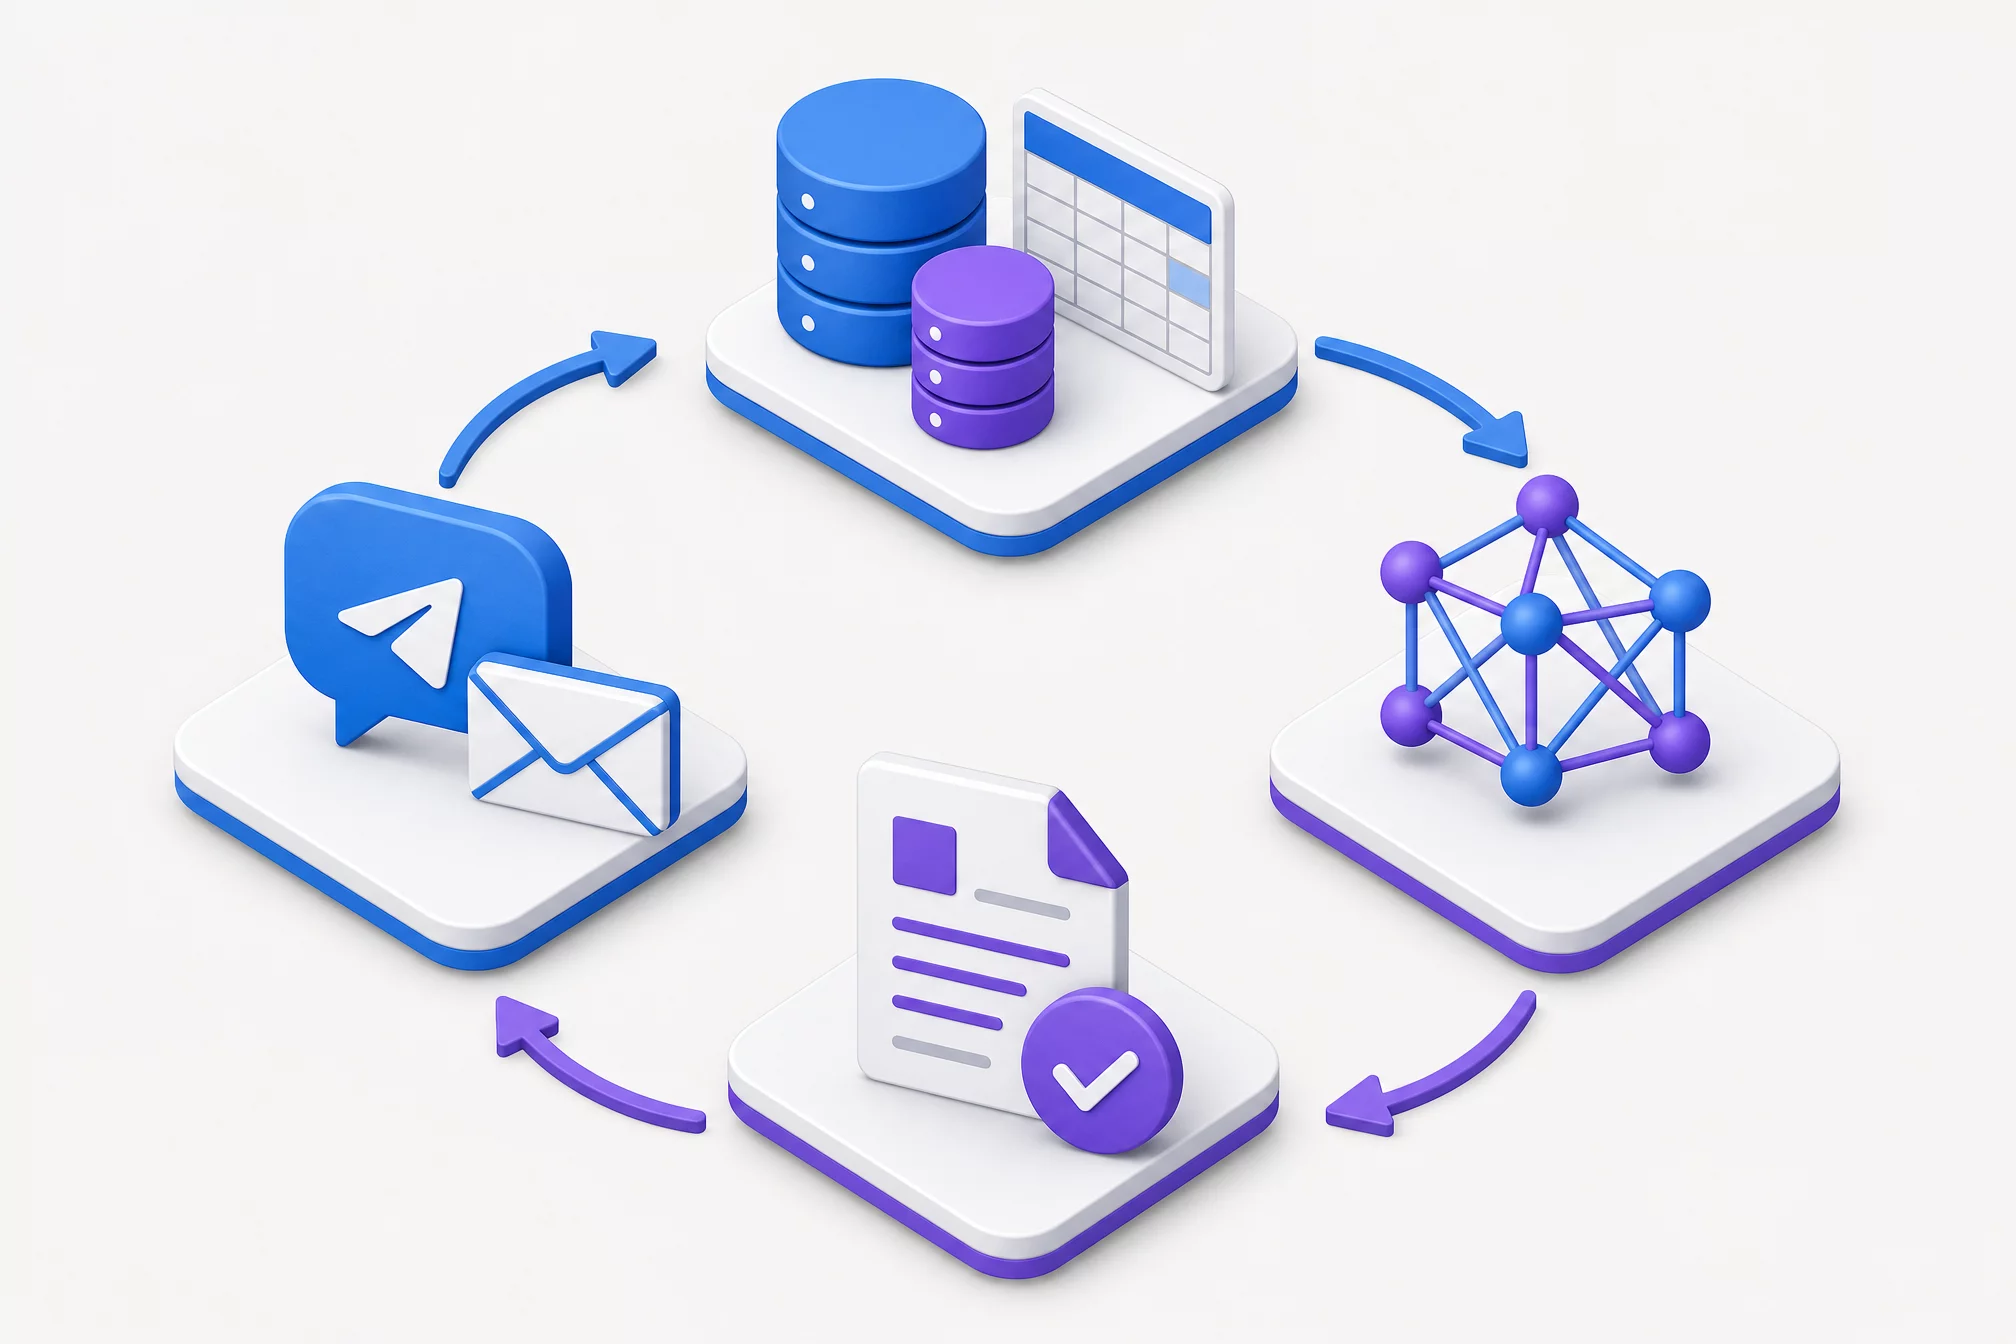
AI-агент — это программа, которая самостоятельно выполняет последовательность действий по заданному сценарию: получает данные, обрабатывает их через нейросеть, принимает промежуточные решения по заданным правилам и выдаёт результат без участия человека на каждом шаге.
В отличие от обычного запроса в ChatGPT, где вы вручную загружаете файл и читаете ответ, агент работает по триггеру — например, каждую пятницу в 18:00 — и доводит процесс до конечного результата: письма, сообщения в Telegram или PDF-файла в почте собственника.
Ключевое отличие от макроса или скрипта в том, что часть логики агента — не жёсткий код, а запрос к языковой модели. Там, где нужно посчитать маржу по формуле — работает обычный код. Там, где нужно написать понятное объяснение отклонения — подключается нейросеть.
Какие три метрики обязательно должны быть в отчёте собственнику
Прямой ответ: остаток и движение денег, маржинальность по направлениям или продуктам, просроченная дебиторка. Это минимальный набор, который закрывает 80% вопросов собственника без перегрузки отчёта.
Кэш: сколько денег есть и сколько будет через месяц
Собственника интересует не остаток на сегодня, а прогноз: хватит ли денег на зарплату через две недели, на оплату поставщику через месяц. Отчёт должен показывать текущий остаток по всем счетам, ожидаемые поступления и платежи на ближайшие 4 недели, и итоговый прогнозный остаток на конец месяца.
Если прогноз показывает кассовый разрыв, это должно быть выделено отдельной строкой с указанием даты и суммы дефицита. Собственник должен увидеть проблему за 10 секунд чтения, а не искать её в таблице.
Маржа: растёт или падает по направлениям
Общая выручка компании маскирует то, что происходит внутри. Одно направление может расти в объёме, но терять маржинальность из-за скидок, другое — стагнировать в выручке, но давать стабильную прибыль. Отчёт должен разбивать маржу минимум по 3-5 ключевым направлениям или продуктовым группам.
Важна не только текущая цифра, но динамика к прошлой неделе и к среднему за квартал. Падение маржи на 2 процентных пункта за неделю может быть шумом, а системное снижение три недели подряд — сигналом для разговора с руководителем направления.
Дебиторка: кто не платит и насколько критично
Просроченная дебиторка — это замороженные деньги компании. Отчёт должен показывать сумму просрочки по возрастным категориям: до 30 дней, 30-60 дней, свыше 60 дней, и список из 5-10 крупнейших должников с суммой и днями просрочки.
Собственнику не нужен список всех 200 контрагентов. Нужны те, чья просрочка критична по сумме или по сроку — остальное агент может свернуть в общую цифру.
Метод «3 экрана»: как я структурирую отчёт для собственника
За несколько лет работы с финансистами школы я вывела простой фреймворк для структуры любого автоматического отчёта — я называю его «Метод 3 экранов». Идея в том, что отчёт читают на трёх разных уровнях внимания, и каждый уровень должен закрываться отдельным «экраном» данных.
Экран 1: светофор на 10 секунд
Первый экран — это три цветных индикатора: зелёный, жёлтый, красный по каждой из трёх метрик. Собственник открывает Telegram, видит три эмодзи и за 10 секунд понимает, нужно ли вообще углубляться в детали. Если всё зелёное — можно закрыть чат и вернуться к своим делам.
Это ровно то, что делает промпт 8 из этого материала: сжимает полный отчёт до трёх строк со светофором. Без этого уровня собственники, у которых десятки задач в голове, физически не доходят до чтения остального.
Экран 2: три вывода на минуту
Второй экран — это три предложения текста под каждым индикатором, если он не зелёный. Не цифры сами по себе, а вывод: что это значит для бизнеса и что с этим делать. Здесь работает промпт 5 — структурированное текстовое резюме.
Хорошее правило: если вывод можно пересказать без единой цифры и он всё ещё имеет смысл, вывод сформулирован верно. Плохой пример: «Маржа снизилась с 34% до 31%». Хороший пример: «Компания зарабатывает на 3 копейки меньше с каждого рубля выручки — это цена скидок, которые дали на прошлой неделе».
Экран 3: таблицы для тех, кто хочет проверить
Третий экран — это полные таблицы с исходными цифрами: по направлениям, по контрагентам, по неделям. Большинство собственников сюда не доходят никогда, но он должен существовать — как для доверия к цифрам, так и на случай, если собственник захочет спросить что-то конкретное на созвоне.
Я рекомендую держать третий экран в отдельном файле или на отдельной вкладке письма, а не смешивать с первыми двумя. Смешение уровней — самая частая причина, почему собственники перестают читать автоматические отчёты через месяц-два после запуска.
Куда движется автоматизация управленческой отчётности дальше
Направление, которое я вижу отчётливо на 2026-2027 год, — переход от разового промпта к постоянно работающему агенту с памятью. Уже сейчас модели вроде GPT-5.5 умеют удерживать контекст о пользователе между сессиями через встроенную память, а не только в рамках одного диалога.
Для отчётности собственнику это означает следующий шаг: агент, который помнит, какие вопросы собственник задавал в прошлые недели, и сам подтягивает релевантный контекст в новый отчёт. Например, если три недели назад собственник спрашивал про маржу конкретного направления, агент через месяц может сам отметить: «Направление, про которое вы спрашивали в июне, вернулось к норме».
Второй тренд — снижение порога входа в сборку таких агентов. No-code платформы вроде n8n дополняются встроенными AI-ассистентами, которые помогают собирать сценарий по текстовому описанию задачи, а не только через визуальный конструктор. Это не убирает необходимость понимать логику отчётности, но снижает время сборки с 5-6 часов до 1-2.
Третий тренд — мультимодальность на входе. Уже сейчас можно передавать в агент не только таблицы, но и фото документов, голосовые заметки финансиста с комментарием к отклонению. В перспективе года-двух это станет стандартной частью пайплайна: финансист наговаривает голосом причину отклонения по дороге домой, агент транскрибирует и вставляет в отчёт.
Как я тестировала агента на реальных данных школы
Прежде чем рекомендовать эту связку ученицам, я собрала похожего агента для внутренней отчётности школы — по выручке от курсов, марже по продуктовым линейкам и дебиторке по корпоративным клиентам, которые платят по счетам с отсрочкой.
Первая версия промпта 1 (прогноз кассового разрыва) ошиблась на второй неделе теста: приняла разовый крупный платёж поставщику за регулярный и заложила его в прогноз на все последующие недели. Это ровно тот случай, для которого нужен контрольный промпт 9 — он не отловил бы логическую ошибку такого рода, потому что арифметически расчёт был верным, ошибка была в интерпретации данных.
Решение оказалось простым: я добавила в исходную таблицу отдельный столбец «регулярность» (разовый / ежемесячный / ежеквартальный) и переписала промпт так, чтобы агент прогнозировал будущие платежи только на основе регулярных статей. Разовые платежи учитываются в текущем периоде, но не экстраполируются вперёд.
После этой корректировки агент отработал стабильно три месяца подряд без ложных срабатываний. Это иллюстрирует общее правило: первая версия промпта почти никогда не идеальна, и заложенное время на 2-3 итерации в первый месяц — не признак плохой настройки, а нормальная часть процесса.
Какие данные не нужны собственнику, даже если финансист их любит
Отдельная ошибка, которую я вижу у финансистов с сильным аналитическим бэкграундом, — желание показать собственнику всю глубину анализа, которую они провели. Коэффициенты оборачиваемости, детализация по 40 статьям затрат, сравнение с отраслевыми бенчмарками — всё это важно для самого финансиста, но не для еженедельной сводки.
Правило простое: если метрика не меняет решение собственника на этой неделе, ей не место в еженедельном отчёте. Оборачиваемость запасов, например, метрика важная, но меняется медленно — её место в ежемесячном или квартальном обзоре, не в еженедельном.
При настройке промпта для текстового резюме (промпт 5) я рекомендую явно указать модели: «не добавляй метрики сверх тех, что переданы на входе, даже если они кажутся релевантными». Иначе нейросеть иногда пытается «обогатить» отчёт дополнительными расчётами, которых не было в исходных данных, и это создаёт риск ошибки на пустом месте.
Сравнение: что входит в еженедельный отчёт, а что в ежемесячный
| Метрика | Еженедельно | Ежемесячно | Причина |
|---|---|---|---|
| Остаток денег и прогноз разрыва | Да | Да | Меняется быстро, критично для решений |
| Маржа по направлениям | Да | Да | Нужна и динамика, и итог периода |
| Просроченная дебиторка | Да | Да | Требует оперативной реакции |
| Оборачиваемость запасов | Нет | Да | Меняется медленно, не требует еженедельной реакции |
| Рентабельность по продуктам | Нет | Да | Глубокий анализ, не для беглого просмотра |
| Сравнение с бенчмарками отрасли | Нет | По запросу | Контекстная метрика, не операционная |
Какую нейросеть выбрать для расчёта и написания отчёта
Прямой ответ: для расчётов используйте GPT-5.5 через Code Interpreter, для финального текста — Claude Sonnet 5. Обе модели актуальны на июль 2026 года и хорошо дополняют друг друга в этой задаче.
GPT-5.5 для расчётов
GPT-5.5 с включённым Code Interpreter выполняет вычисления через реальный Python-код, а не угадывает цифры на основе паттернов в тексте. Для расчёта отклонений, суммирования дебиторки по срокам и построения прогноза кассового разрыва это критично — ошибка в расчёте, который выглядит правдоподобно, но математически неверен, опаснее, чем явная ошибка.
При работе с таблицами свыше пары сотен строк GPT-5.5 стабильно держит структуру и не путает столбцы, если промпт чётко описывает формат входных данных.
Claude Sonnet 5 для текста
Claude Sonnet 5 заметно сильнее в русском языке без канцелярита. Когда нужно объяснить собственнику без финансового образования, почему маржа просела на 3 пункта, разница в качестве текста между моделями ощутима: Claude реже скатывается в шаблонные фразы вроде «наблюдается тенденция к снижению показателей».
Для агента разумно использовать двухшаговую схему: первый запрос к GPT-5.5 считает цифры и возвращает структурированные данные, второй запрос к Claude Sonnet 5 превращает эти данные в читаемый текст с выводами.
Сравнение моделей для задачи отчётности
| Критерий | GPT-5.5 | Claude Sonnet 5 | Gemini 2.5 |
|---|---|---|---|
| Точность расчётов через код | Высокая, реальный Python | Средняя, без родного Code Interpreter в API-агентах | Высокая, есть code execution |
| Качество русского текста | Хорошее | Лучшее среди трёх | Среднее |
| Работа с большими таблицами | Стабильная | Стабильная, большой контекст | Стабильная, большой контекст |
| Стоимость API за 1М токенов (вход) | Средняя | Средняя | Ниже среднего |
| Подходит для | Расчёт метрик | Текст выводов и объяснений | Альтернатива при недоступности первых двух |
Таблица актуальна на июль 2026 года, цены и лимиты уточняйте в официальной документации моделей перед настройкой.
Можно упростить схему до одной модели, если не хотите усложнять сценарий двумя API-вызовами. Тогда GPT-5.5 — более безопасный выбор по умолчанию из-за точности расчётов, а качество текста дотягиваете финальной редактурой в промпте.
Как собрать AI-агента технически: n8n, Make или Zapier
Прямой ответ: для российского рынка чаще всего используют n8n — он развёртывается на своём сервере, что снимает вопросы с доступностью зарубежных сервисов и хранением данных. Make и Zapier — альтернативы для тех, кто готов работать через облако вендора.
n8n: свой сервер, полный контроль
n8n — no-code платформа для сборки автоматизаций с визуальным конструктором цепочек (workflow). Вы соединяете узлы (nodes): триггер по расписанию, запрос к Google Sheets, запрос к API нейросети, отправку сообщения в Telegram.
Плюс n8n — self-hosted версию можно развернуть на собственном сервере, тогда данные не проходят через сторонние облака. Для финансовых данных это существенный аргумент. Минус — требует минимальных навыков разворачивания сервера или найма разработчика на несколько часов.
Make и Zapier: быстрее старт, меньше контроля
Make (бывший Integromat) и Zapier работают по похожей логике, но как облачный сервис — вы не разворачиваете ничего у себя, просто подключаете аккаунты через API-ключи. Старт быстрее, порог входа ниже.
Минус — данные проходят через серверы вендора. Для отчёта с обезличенными данными это приемлемо, для отчёта с реальными названиями контрагентов — уже вопрос к политике безопасности компании.
Минимальная схема сценария
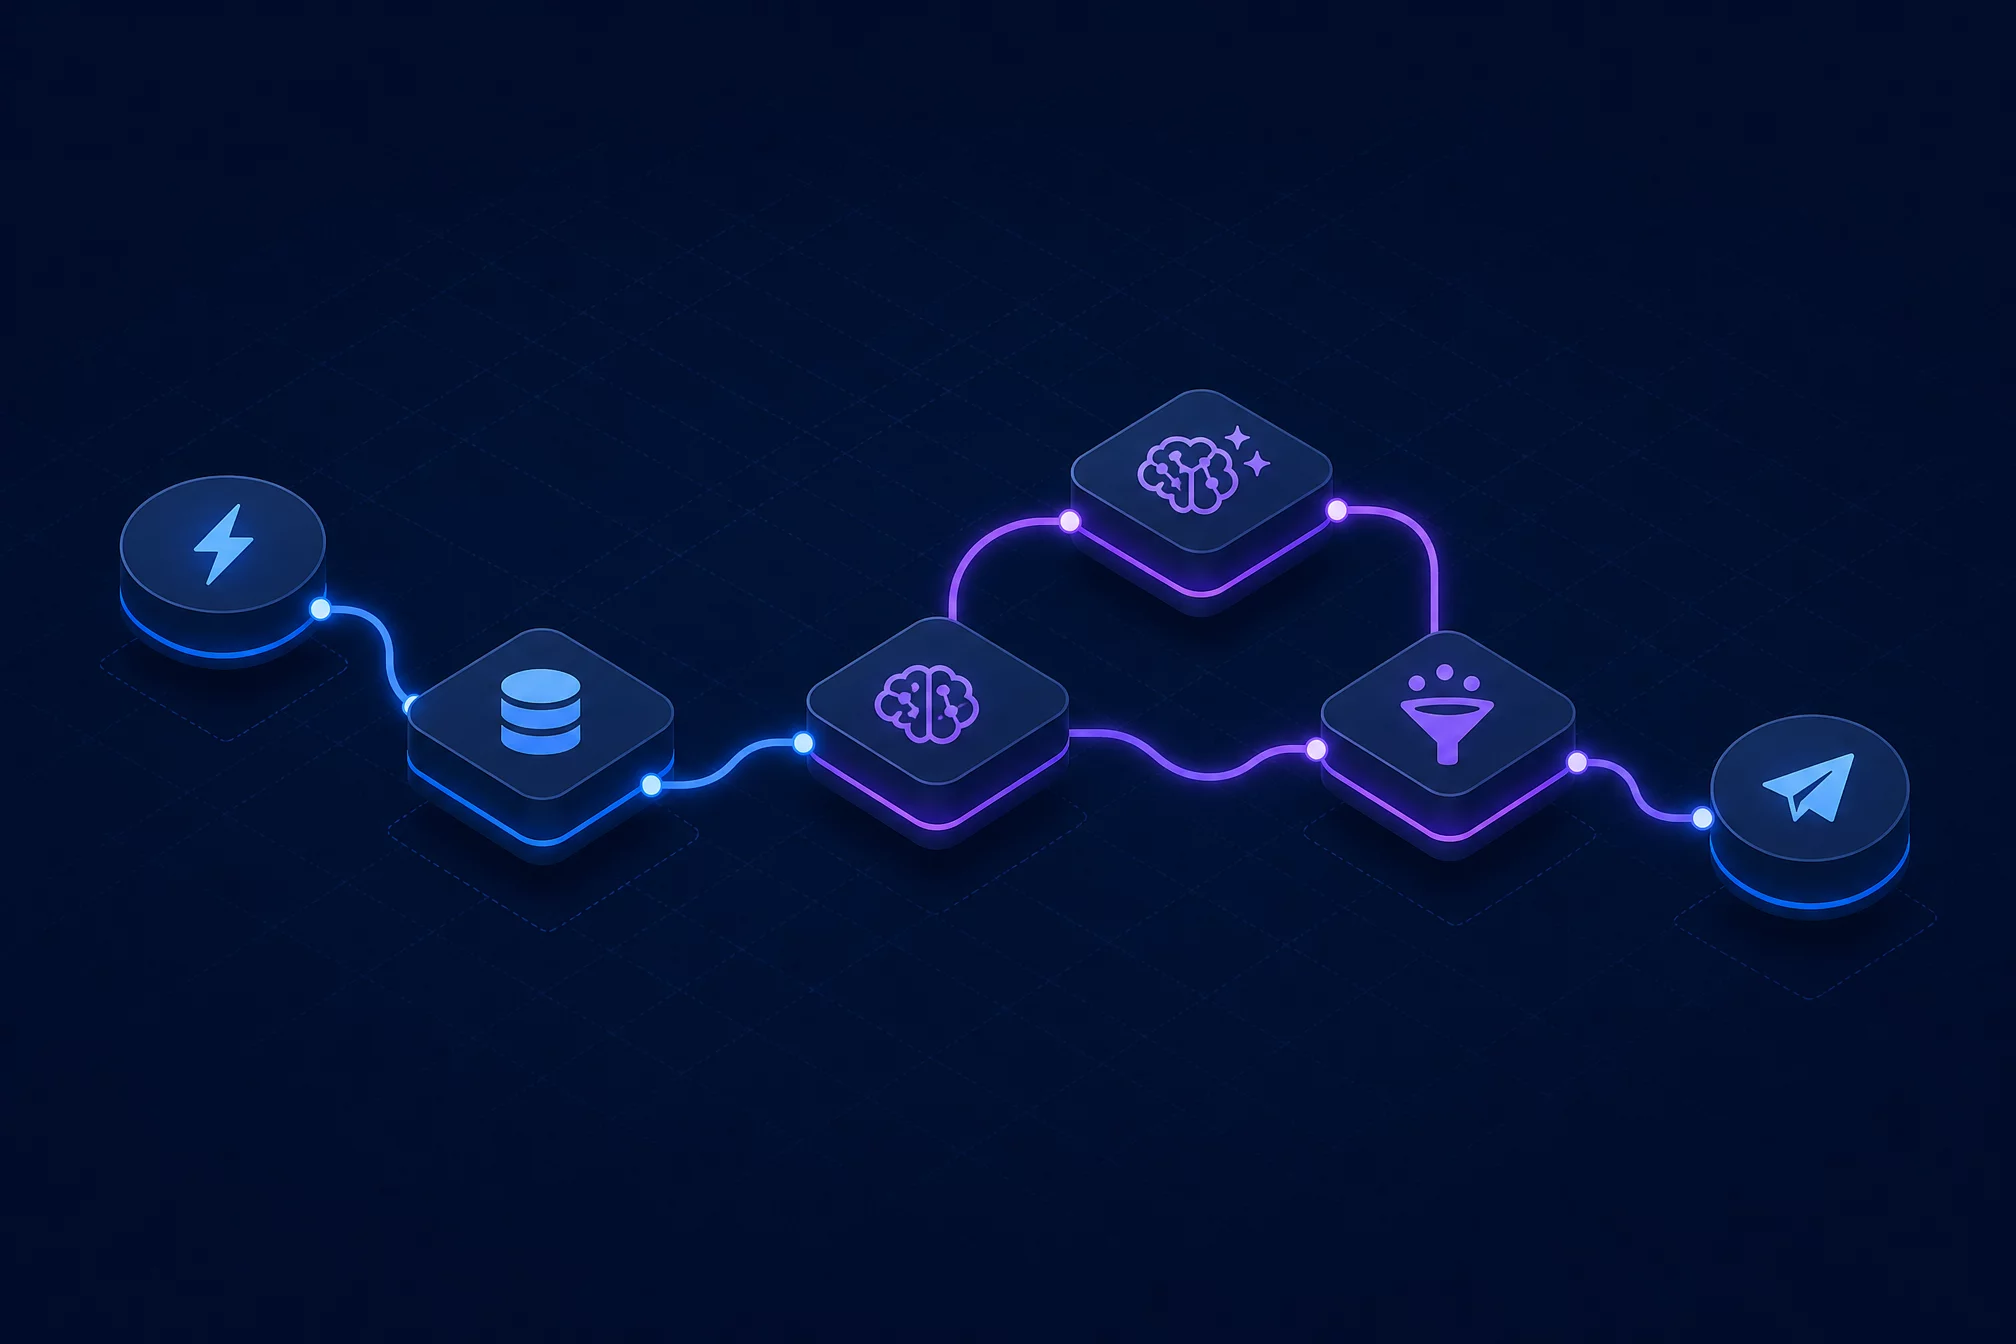
Рабочий сценарий для еженедельного отчёта состоит из 5-7 узлов:
- Триггер по расписанию — каждую пятницу в 17:00.
- Забор данных из Google Sheets или Google Drive, куда предварительно выгружены данные из 1С.
- Запрос к API GPT-5.5 с промптом расчёта метрик.
- Запрос к API Claude Sonnet 5 с промптом на текстовый вывод, на входе — результат из шага 3.
- Форматирование ответа в HTML для письма или в Markdown для Telegram.
- Отправка через Email или Telegram Bot API.
- Логирование результата в отдельную таблицу для истории отчётов.
Готовые промпты для AI-агента отчётности
Ниже — 10 промптов, которые можно использовать в узлах агента или в ручном тестировании перед автоматизацией. Каждый рассчитан на подстановку данных вместо плейсхолдеров в квадратных скобках.
Промпт 1. Расчёт остатка и прогноза кассового разрыва
Ты — финансовый аналитик. На входе таблица движения денежных средств за
последние 8 недель в формате: дата, счёт, сумма, тип (приход/расход),
статья.

[ВСТАВЬТЕ ДАННЫЕ ТАБЛИЦЫ]

Задача:
1. Посчитай текущий остаток по каждому счёту и общий остаток.
2. Спрогнозируй остаток на конец каждой из следующих 4 недель на основе
   среднего движения за последние 8 недель и известных плановых платежей
   (если они указаны отдельным списком ниже).
3. Если прогнозный остаток на любую из недель уходит ниже 0 или ниже
   минимального порога [УКАЖИТЕ ПОРОГ В РУБЛЯХ], выдели это отдельной
   строкой с указанием даты и суммы дефицита.
4. Верни результат в формате JSON со структурой:
   {"текущий_остаток": число, "прогноз_по_неделям": [...],
   "риск_разрыва": true/false, "детали_риска": "текст или null"}

Считай через код, не оценивай на глаз. Плановые платежи:
[ВСТАВЬТЕ СПИСОК ПЛАНОВЫХ ПЛАТЕЖЕЙ]
Промпт 2. Расчёт маржинальности по направлениям
Ты — финансовый аналитик. На входе таблица выручки и себестоимости по
направлениям за текущую и прошлую неделю.

[ВСТАВЬТЕ ДАННЫЕ ТАБЛИЦЫ: направление, выручка_тек, себестоимость_тек,
выручка_прош, себестоимость_прош]

Задача:
1. Посчитай маржинальность в процентах для каждого направления за обе
   недели: (выручка - себестоимость) / выручка * 100.
2. Посчитай изменение маржи в процентных пунктах между неделями.
3. Отсортируй направления по убыванию отклонения по модулю (сначала
   самые заметные изменения).
4. Для направлений с падением маржи более чем на 2 процентных пункта
   отметь флагом "требует внимания".
5. Верни таблицу в формате JSON: направление, маржа_тек, маржа_прош,
   изменение_пп, флаг.

Считай точно через код, округляй итоговые значения до одного знака
после запятой.
Промпт 3. Анализ дебиторской задолженности
Ты — финансовый аналитик. На входе реестр дебиторской задолженности:
контрагент, сумма долга, дата возникновения, дата отчёта.

[ВСТАВЬТЕ РЕЕСТР ДЕБИТОРКИ]

Задача:
1. Посчитай для каждой строки количество дней просрочки: дата_отчёта
   минус дата_возникновения.
2. Раздели всю дебиторку на категории: до 30 дней, 30-60 дней,
   свыше 60 дней. Посчитай сумму по каждой категории.
3. Составь список топ-7 крупнейших должников по сумме долга с указанием
   дней просрочки.
4. Посчитай долю просроченной свыше 60 дней дебиторки от общей суммы
   в процентах.
5. Верни результат в формате JSON: {"по_категориям": {...}, "топ_7": [...],
   "доля_критичной_pct": число}
Промпт 4. Сравнение план-факт по ключевым статьям
Ты — финансовый аналитик. На входе плановые и фактические показатели
по 5-8 ключевым статьям бюджета за текущую неделю или месяц.

[ВСТАВЬТЕ ТАБЛИЦУ: статья, план, факт]

Задача:
1. Посчитай отклонение факта от плана в рублях и в процентах для каждой
   статьи.
2. Отсортируй по убыванию отклонения по модулю в рублях.
3. Для отклонений более 15% от плана отметь флагом "требует объяснения".
4. Верни JSON: статья, план, факт, откл_руб, откл_pct, флаг.

Не додумывай причины отклонений — только цифры. Причины добавит
финансист вручную на следующем шаге.
Промпт 5. Текстовое резюме для собственника (входные данные — JSON из промптов 1-4)
Ты пишешь еженедельную сводку для собственника бизнеса без финансового
образования. На входе структурированные данные по кэшу, марже,
дебиторке и план-факту.

[ВСТАВЬТЕ JSON ИЗ ПРЕДЫДУЩИХ ШАГОВ]

Правила:
- Пиши простым языком, без финансового жаргона. Вместо "маржинальность
  снизилась" пиши "компания зарабатывает меньше с каждого рубля продаж".
- Структура: 1) главное за неделю в 2-3 предложениях, 2) кэш, 3) маржа,
  4) дебиторка, 5) один вопрос или решение, которое требует внимания
  собственника на этой неделе.
- Если есть риск кассового разрыва — это идёт первым абзацем, до всего
  остального.
- Объём: 250-350 слов.
- Не используй слова "следует отметить", "стоит учитывать" и другой
  канцелярит.
- В конце — одна строка: "Что нужно от вас на этой неделе: [конкретное
  действие или решение]".
Промпт 6. Объяснение отклонения маржи (для финансиста, не для агента напрямую)
Ты помогаешь финансисту сформулировать причину отклонения маржи для
отчёта. На входе: направление, изменение маржи в процентных пунктах,
и мои заметки о том, что произошло на этой неделе.

Направление: [НАЗВАНИЕ]
Изменение маржи: [ЦИФРА] п.п.
Мои заметки: [ВСТАВЬТЕ СВОБОДНЫЙ ТЕКСТ О ПРИЧИНАХ]

Сформулируй объяснение в 2-3 предложениях для отчёта собственнику:
без предположений сверх того, что я написал в заметках, простым языком,
с указанием, разовая это ситуация или системная.
Промпт 7. Приоритизация должников для звонка
Ты — финансовый аналитик. На входе список дебиторов с суммой долга,
днями просрочки и историей платежей за последние 3 месяца (платил
вовремя / с опозданием / не платил).

[ВСТАВЬТЕ ДАННЫЕ]

Задача: составь приоритизированный список из 5 контрагентов, с которыми
нужно связаться на этой неделе. Приоритет — сочетание крупной суммы,
длительной просрочки и плохой истории платежей. Для каждого контрагента
дай одну строку с обоснованием, почему он в списке.

Верни в формате таблицы: контрагент, сумма, дни просрочки, обоснование
приоритета.
Промпт 8. Формирование Telegram-версии отчёта (короткий формат)
Сократи следующий отчёт до формата, читаемого в Telegram за 30 секунд:
максимум 120 слов, используй эмодзи для навигации (🟢 хорошо, 🟡 внимание,
🔴 критично), выдели цифрами только самое важное.

[ВСТАВЬТЕ ПОЛНЫЙ ТЕКСТ ОТЧЁТА ИЗ ПРОМПТА 5]

Формат:
🟢/🟡/🔴 [Одна строка про кэш]
🟢/🟡/🔴 [Одна строка про маржу]
🟢/🟡/🔴 [Одна строка про дебиторку]

Что нужно от вас: [одно действие]
Промпт 9. Проверка расчётов на здравый смысл (контрольный промпт)
Ты — финансовый контролёр. Проверь следующие расчёты на логические
ошибки и явные несостыковки, не пересчитывая заново с нуля.

[ВСТАВЬТЕ РЕЗУЛЬТАТЫ РАСЧЁТОВ ИЗ ПРОМПТОВ 1-4]

Проверь:
1. Сумма по категориям дебиторки равна общей сумме дебиторки?
2. Маржинальность каждого направления в диапазоне -100% до 100%
   (нет ли деления на ноль или отрицательной выручки)?
3. Прогнозный остаток на каждую неделю логично вытекает из текущего
   остатка и заявленных платежей?
4. Нет ли задвоенных строк или явных выбросов, которые выглядят
   как ошибка ввода данных?

Если найдёшь несостыковку — укажи конкретно, что и где, не исправляй
сам, только флагни для проверки человеком.
Промпт 10. Ежемесячное резюме на основе четырёх еженедельных отчётов
Ты — финансовый аналитик. На входе четыре еженедельных отчёта за
прошедший месяц в сокращённом виде.

[ВСТАВЬТЕ ЧЕТЫРЕ КРАТКИХ СВОДКИ]

Задача: напиши месячное резюме для собственника на 400-500 слов.
Покажи динамику по неделям, а не просто среднее значение: где были
пики и провалы, какая тенденция устойчивая, а какая — разовое
отклонение. Заверши тремя пунктами: что стало лучше за месяц, что
стало хуже, на что обратить внимание в следующем месяце.
Как обезопасить данные при работе с AI-агентом
Прямой ответ: данные нужно обезличивать до отправки в любую нейросеть, даже при работе через API, где по умолчанию данные не используются для обучения моделей.
Почему API не решает вопрос безопасности полностью
При работе через официальный API OpenAI и Anthropic данные пользователя по умолчанию не идут в обучающую выборку — это прописано в условиях использования API обеих компаний. Но это не значит, что данные можно передавать без ограничений: они всё равно обрабатываются на серверах вендора, и утечка на стороне поставщика — хоть и маловероятный, но не нулевой риск.
Для регулярного агента, который каждую неделю отправляет реальные финансовые данные, разумно снизить этот риск на входе, а не полагаться только на политику вендора.
Практическая схема обезличивания для агента
Постройте в самом сценарии узел, который до отправки в API заменяет реальные названия контрагентов на условные (Контрагент 1, Контрагент 2) через таблицу соответствий, которая хранится отдельно и не покидает вашу инфраструктуру. Суммы, даты и проценты можно передавать как есть — они не идентифицируют бизнес-партнёра.
После получения ответа от нейросети другой узел агента подставляет обратно реальные названия по той же таблице соответствий. Собственник получает отчёт с настоящими именами, а нейросеть их не видела.
Что точно нельзя автоматизировать без дополнительной защиты
Номера банковских счетов, паспортные данные, персональные данные сотрудников в промпт не передавайте вообще, даже обезличенными — для расчёта метрик отчётности они не нужны. Если агент работает с зарплатной ведомостью, ограничьтесь агрегированными суммами по отделам, а не построчными данными по каждому сотруднику.
Кейс 1: розничная сеть, экономия 4 часа в неделю
Финансовый директор сети из 6 магазинов собирала еженедельный отчёт собственнику вручную: выгрузка из 1С, сверка остатков по кассам, расчёт маржи по категориям товаров, письмо в свободной форме. Занимало это в среднем 4 часа каждую пятницу, часто до позднего вечера.
После настройки агента на n8n с двухшаговой схемой GPT-5.5 плюс Claude Sonnet 5 время сократилось до 25 минут — это время на проверку цифр и добавление собственных комментариев к отклонениям, которые агент не может знать сам. Настройка сценария заняла около 5 часов один раз.
За три месяца использования финансист скорректировала промпт дважды: добавила категорию «маржа по акционным SKU» после того, как собственник спросил именно про эту метрику, и изменила формат Telegram-версии после жалобы, что текст слишком длинный для чтения с телефона.
Кейс 2: производственная компания, найденный кассовый разрыв за 3 недели до наступления
Финансовый директор производственной компании настроила агента с промптом прогноза кассового разрыва (промпт 1 из этой статьи) на 4 недели вперёд. На третью неделю использования агент отметил риск дефицита на конец месяца в размере 1,8 млн рублей — из-за совпадения крупного платежа поставщику сырья и просадки поступлений от двух ключевых клиентов.
Ручной отчёт, который делали раньше, смотрел на 1-2 недели вперёд и не захватывал это совпадение. Благодаря раннему сигналу от агента финансист успела договориться с поставщиком о рассрочке платежа на 10 дней, и разрыва не случилось.
Это не заслуга нейросети как таковой — она просто честно посчитала прогноз на основе исторических данных. Но без автоматического еженедельного расчёта на 4 недели вперёд человек физически не успевает пересчитывать этот прогноз руками каждую неделю.
Кейс 3: сервисная компания, дебиторка сократилась на 18%
Компания в сфере B2B-услуг настроила промпт приоритизации должников (промпт 7) как часть еженедельного агента. Раньше со всеми должниками работали по единому графику звонков раз в две недели, независимо от суммы и истории платежей.
После внедрения приоритизации отдел по работе с дебиторами начал звонить сначала топ-5 из списка, который формировал агент. За два месяца просроченная дебиторка свыше 60 дней сократилась на 18% — не за счёт новых методов взыскания, а за счёт того, что усилия распределялись по приоритету, а не равномерно по всем контрагентам.
Если хотите разобрать похожий сценарий на своих данных, у меня есть бесплатный эфир, где я показываю сборку такого агента на практике — заберите доступ по ссылке на эфир.
Какие ошибки чаще всего допускают при настройке агента
Ошибка 1: слишком много метрик в первой версии
Начинающие пытаются сразу включить в отчёт 15-20 показателей: выручку, маржу по всем направлениям, дебиторку, кредиторку, оборачиваемость запасов, рентабельность по продуктам. Результат — собственник не читает такой отчёт целиком, а финансист тратит недели на настройку и отладку.
Начните с трёх метрик из этой статьи. Добавляйте новые только после того, как собственник явно попросит конкретный показатель.
Ошибка 2: доверие агенту без контрольного промпта
Промпт 9 из этой статьи — не опциональный шаг. Нейросети иногда допускают ошибки в сложных расчётах, особенно при плохо структурированных входных данных: задвоенные строки, пропущенные значения, неочевидные единицы измерения. Контрольный проход снижает риск отправить собственнику отчёт с математической ошибкой.
Ошибка 3: отправка отчёта без финального взгляда финансиста
Даже после месяцев стабильной работы агента первые недели после любого изменения в промпте, в структуре данных или в бизнес-процессах компании держите ручную проверку перед отправкой. Автоматизация должна снижать рутину, а не снимать ответственность.
Ошибка 4: игнорирование того, что собственник не читает длинные отчёты
Отчёт на 3 страницы текста читают единицы собственников. Промпт 8 из этой статьи — сжатая Telegram-версия — часто оказывается более востребованной, чем полный вариант по почте. Полный вариант держите как архив, а короткую версию отправляйте как основной канал.
Чек-лист запуска AI-агента для отчётности
- Выберите 3-5 метрик, которые собственник реально использует для решений — не больше.
- Настройте регулярную выгрузку данных из 1С, CRM или банка в единую таблицу.
- Составьте справочник обезличивания контрагентов перед первой отправкой данных в API.
- Напишите и протестируйте промпты расчёта на 2-3 неделях исторических данных.
- Добавьте контрольный промпт для проверки логических ошибок в расчётах.
- Соберите сценарий в n8n или Make из 5-7 узлов.
- Настройте оба формата вывода — короткую версию для Telegram и полную для почты.
- Запустите на 4 недели с ручной проверкой перед автоматической отправкой.
- Уточните у собственника, каких данных не хватает, и скорректируйте промпт.
- Зафиксируйте регламент обновления промптов — раз в квартал или при смене метрик.
Что дальше: от отчётности к полноценной армии агентов
Отчёт собственнику — это только один сценарий из тех, что можно автоматизировать через связку нейросетей и no-code платформ. Похожая логика применима к закрытию месяца, к сверке банковских выписок, к разнесению первички по статьям ДДС.
Если вы уже настроили этого агента и хотите пойти дальше — в блоге школы есть отдельные материалы про закрытие месяца с ChatGPT и про полную автоматизацию рутины финансиста через связку из нескольких агентов. Логика построения та же: фиксированный промпт, регулярный триггер, проверка результата.
Частозадаваемые вопросы читателей нашего блога
Кроме вопросов из FAQ выше, в комментариях к нашим постам в @findir_pro часто спрашивают про совместимость агента с конкретными учётными системами и про то, можно ли обойтись без программиста при настройке. Короткий ответ: n8n рассчитан на no-code сборку, программист нужен только для нестандартной интеграции с закрытым API старой версии учётной системы — для стандартных выгрузок в Excel или Google Таблицы кода не требуется.
Итоги: агент — это рычаг, а не замена финансиста
AI-агент для управленческой отчётности не превращает финансиста в лишнее звено. Он убирает механическую часть работы — сбор данных, расчёты, первый черновик текста — и оставляет то, что действительно требует человека: интерпретацию контекста, разговор с собственником о приоритетах, решение, что делать с найденной проблемой.
Экономия времени, которую я вижу у учениц школы после внедрения такого агента, — от 3 до 5 часов в неделю. Это не абстрактная цифра: это время, которое можно потратить на анализ, а не на пересчёт таблиц заново каждую пятницу.
Доступ к chatgpt.com и к API нейросетей из России требует специальных средств доступа — учитывайте это при планировании инфраструктуры агента.
Присоединяйтесь к сообществу финансистов, которые уже работают с AI
Если статья была полезной, вот три места, где мы с командой школы делимся практикой каждую неделю:
- Telegram-канал @findir_pro — 45 000 подписчиков, ежедневные разборы кейсов и промптов для финансистов.
- Канал «АИ с Софьей и Натали» — 13 000 подписчиков, разборы конкретных нейросетевых инструментов для финансовой функции.
- Канал школы в MAX — 5 000+ участников, для тех, кто предпочитает эту площадку.
Основатель школы Финансовый директор | Мастер CFO — Софья Бурцева, у нас уже 800+ выпускников курса AI-навыков, которые внедрили похожих агентов в своих компаниях.
Если хотите пройти путь настройки агента вместе с нами, а не методом проб и ошибок — запишитесь на курс «AI-навыки финансиста». Разберём вашу конкретную учётную систему и соберём агента под ваши метрики.